Ziina : l'Open Finance, socle des agents IA au MENA
Dans une tribune publiée par Wamda, le cofondateur de Ziina, Faisal Toukan, estime que l'Open Finance constitue l'infrastructure indispensable à des services financiers pilotés par l'IA au Moyen-Orient et en Afrique du Nord. Il s'appuie sur l'exemple brésilien, où 31 milliards de reais de crédit ont été générés via le partage de données entre 2021 et juin 2025.
Dans cet article
Une fragmentation qui pèse sur les entreprises
Faisal Toukan, cofondateur et directeur général de la fintech Ziina, signe selon Wamda une analyse du lien entre Open Finance et intelligence artificielle. Son point de départ : malgré deux décennies d'innovations — banques numériques, plateformes de paiement, logiciels comptables, applications d'investissement —, chaque décision financière reste tributaire de données éparpillées entre plusieurs établissements.
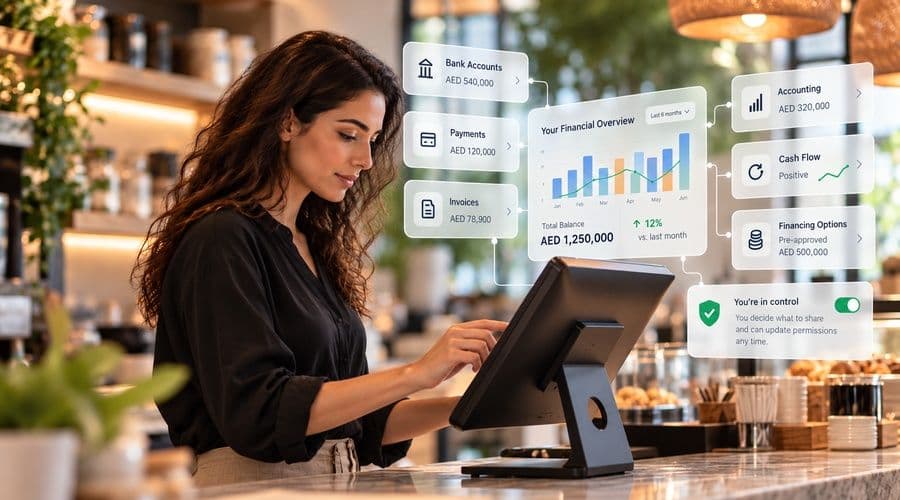
Le dirigeant décrit une entreprise type qui encaisse via un système, conserve ses fonds dans un autre, émet ses factures ailleurs et tient sa comptabilité sur une plateforme distincte. « Le chef d'entreprise finit par devenir la couche d'intégration », écrit-il. Cette dispersion a un coût : temps de rapprochement, transferts manuels de données, arbitrages fondés sur une vision partielle de la situation.
Le déficit de financement des PME en chiffres
Selon les données de 2019 de la Société financière internationale (IFC) citées dans la tribune, le déficit de financement des micro, petites et moyennes entreprises atteint 5 700 milliards de dollars dans les économies émergentes et en développement. Au Moyen-Orient et en Afrique du Nord, ces écarts figurent parmi les plus élevés rapportés au PIB, avec une moyenne proche de 30 %.
Une entreprise peut afficher un chiffre d'affaires solide, une clientèle fidèle et des flux de trésorerie prévisibles : ces signaux restent répartis entre plusieurs systèmes. L'établissement qui accorde le financement ne voit qu'une partie de l'information, tandis que l'entreprise en perçoit l'ensemble.
L'Open Finance, au-delà de l'Open Banking
Pour Faisal Toukan, l'Open Finance fournit le socle de cette coordination. En permettant au client de partager ses données entre institutions, elle donne aux banques, prestataires de paiement, prêteurs, éditeurs de logiciels comptables et services d'investissement une vision plus complète de sa situation, sous réserve de son consentement. Le périmètre dépasse celui de l'Open Banking, puisqu'il s'étend à d'autres produits financiers que les comptes bancaires.
Les Émirats arabes unis déploient cette infrastructure à l'échelle de l'écosystème. Le cadre d'Open Finance de la banque centrale du pays a introduit des dispositifs communs de partage sécurisé de données et d'initiation de transactions, appuyés par un API Hub et un Trust Framework. L'enjeu dépasse un produit isolé : il s'agit de rails partagés sur lesquels institutions et fintechs peuvent bâtir des expériences connectées.
Le précédent brésilien
Le Brésil illustre selon l'auteur cette approche, sa banque centrale ayant traité l'Open Finance comme une capacité d'écosystème plutôt que comme un produit. D'après Banco Central do Brasil, entre le lancement de la mise en œuvre en 2021 et le 30 juin 2025, 31 milliards de reais d'opérations de crédit ont été originés à partir de l'analyse de données partagées via l'Open Finance. Ce total inclut 5,4 milliards de reais de nouveaux crédits accordés par des fintechs à 6 millions de clients.
Cette réussite repose sur des standards communs en matière de consentement, d'authentification, de sécurité et de partage de données. Ces fondations créent la confiance nécessaire pour que les clients autorisent institutions et tiers à exploiter leurs informations.
Des agents financiers encore à encadrer
L'auteur envisage ensuite le passage de l'analyse à l'action. Un agent doté des bonnes autorisations pourrait repérer un besoin de trésorerie à venir, examiner les options disponibles, en expliquer les arbitrages, agir puis suivre le résultat. Côté particulier, il pourrait surveiller les engagements récurrents, anticiper un besoin de liquidité, déplacer des fonds entre comptes éligibles ou déclencher un paiement selon des règles fixées par le client.
Reste la question de l'autorité déléguée. L'agent analyse, recommande et prépare ; le client décide de l'étendue des permissions. Plus l'action est lourde de conséquences, plus la transparence, l'authentification et la supervision humaine deviennent déterminantes. La responsabilité en cas d'erreur, le fonctionnement du consentement pour une action continue et le niveau d'autorité accordé restent à trancher.
Pour la région MENA, l'auteur y voit un avantage de calendrier : une large part de l'infrastructure financière numérique se construit au moment où l'Open Finance et l'IA deviennent matures, ce qui permet de concevoir les systèmes autour des usages actuels plutôt qu'autour des infrastructures héritées.


