Resilience17, le fonds d'Olugbenga Agboola, mise au-delà de la fintech
Le fonds et studio Resilience17, fondé par le patron de Flutterwave Olugbenga Agboola, a investi dans une série de jeunes pousses financières, mais aussi dans la défense, la santé, le transport aérien et les médias. Ce portefeuille dessine une thèse plus large que le seul paiement.
Dans cet article
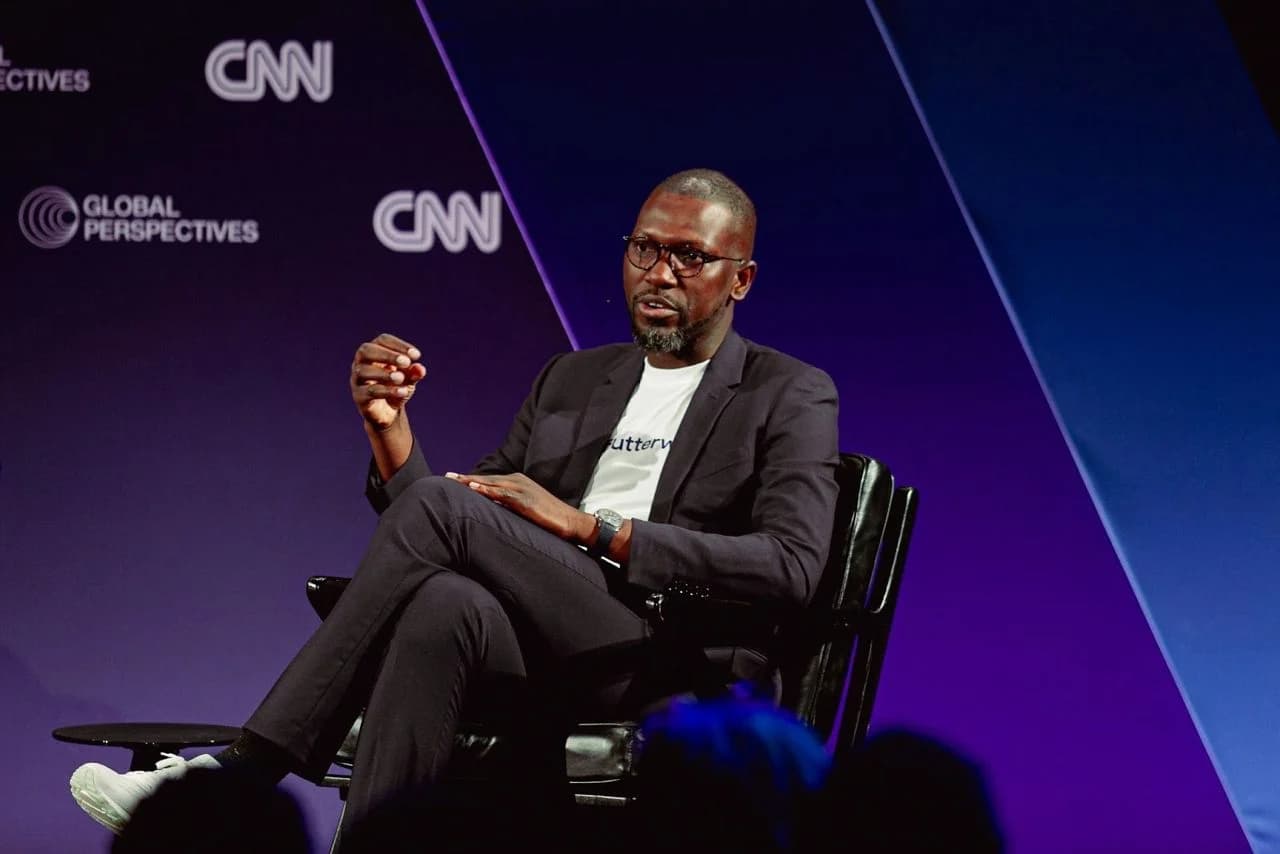
Flutterwave a installé Olugbenga « GB » Agboola parmi les figures les plus en vue de la fintech africaine. Pour saisir où il situe les prochaines opportunités, le prisme de Flutterwave ne suffit toutefois pas : il faut regarder du côté de Resilience17, le fonds et studio qu'il a créé, rapporte Condia.
Un portefeuille ancré dans les services financiers
Une large part des participations de Resilience17 concerne des jeunes pousses de la finance, un terrain qu'Agboola connaît bien. Mono, OnePipe, Sudo, Klasha, LemFi, SAVA, Duplo, Indicina et Affinity Africa évoluent toutes autour des services financiers, des paiements ou du financement des entreprises.
D'autres sociétés s'écartent de ce noyau : WorkPay, Tyms, Bamboo Global, Vesti, PaidHR et Evolve Credit couvrent la paie, la comptabilité, l'investissement, la migration et le crédit.
La liste ne s'arrête pas là. On y trouve Terra Industries, active dans les technologies de défense ; Remedial Health, spécialisée dans la distribution pharmaceutique ; Green Africa, une compagnie aérienne à bas coûts ; Big Cabal Media, un acteur des médias ; et plus récemment Vatar, à l'origine du jeu Lagos Life devenu viral.
Les besoins qui naissent après le paiement
L'équation initiale de Flutterwave était simple : les entreprises devaient encaisser des paiements, et les paiements africains étaient souvent compliqués. Résoudre ce problème en ouvre d'autres. Une entreprise qui encaisse voit de l'argent circuler sur ses comptes : il faut comprendre ces données financières, proposer des services bancaires, émettre des cartes, payer les salariés, gérer les dépenses, accéder au crédit et tenir les comptes.
Plusieurs participations d'Agboola occupent précisément ces interstices. Mono, qui aide les entreprises à accéder à des données financières, a fini par être rachetée par Flutterwave. OnePipe permet d'intégrer des services financiers dans les produits de ses clients. Sudo fournit des solutions d'émission de cartes et de paiement. Klasha accompagne les entreprises africaines dans leurs paiements transfrontaliers et leur commerce international. LemFi traite les transferts d'argent internationaux. SAVA réunit en un seul endroit l'argent, les cartes et les dépenses d'une entreprise. Duplo travaille sur les paiements B2B. Indicina exploite les données pour améliorer les décisions de crédit. Affinity Africa propose des services de banque et de paiement numériques.
Ces sociétés ne font pas la même chose, et c'est justement ce qui rend la logique intéressante : le paiement lui-même ne constitue plus qu'une partie du problème. Prenons une petite entreprise qui vend en ligne. Elle peut encaisser via Flutterwave, émettre des cartes pour ses salariés avec Sudo, suivre ses dépenses avec SAVA, confier sa paie à WorkPay et sa comptabilité à Tyms. Si elle a besoin de financement, Indicina ou Evolve Credit se rapprochent de cette question. Si elle veut vendre hors de son marché, Klasha devient pertinente. Aucune de ces sociétés n'a besoin de tout couvrir pour qu'un même client en utilise plusieurs.
Au-delà du paiement, une clientèle qui devient financièrement active
WorkPay et PaidHR illustrent bien cet élargissement : les deux se situent autour du lieu de travail plutôt qu'autour du paiement. La première traite la paie et la gestion des ressources humaines, la seconde fournit des outils de gestion du capital humain. Tyms s'attaque à la comptabilité avec l'intelligence artificielle. Bamboo Global ouvre l'accès aux investissements mondiaux. Vesti combine migration, services financiers et éducation.
Ces activités dépassent le cadre du paiement : elles accompagnent des personnes et des entreprises qui deviennent plus actives financièrement. La distinction compte en Afrique. Celui qui s'installe dans un autre pays doit envoyer et recevoir de l'argent, mais il peut aussi avoir besoin de services financiers, de formation et d'aide pour s'orienter dans une économie nouvelle. Une entreprise qui recrute a besoin de la paie, de la comptabilité, puis d'un accès au crédit. Un consommateur dont le revenu disponible progresse peut vouloir investir hors de son marché local. La transaction financière n'est souvent qu'un point de départ.
C'est ce qui rend les participations les moins évidentes du portefeuille de Resilience17 éclairantes. Terra Industries, par exemple, n'a aucun lien apparent avec Flutterwave : c'est une société africaine de technologies de défense qui développe des systèmes autonomes, dont des drones, des tours de surveillance et des véhicules sans pilote. Remedial Health travaille sur la distribution pharmaceutique. Green Africa est une compagnie aérienne qui cherche à rendre le transport aérien plus abordable. Big Cabal Media évolue dans les médias et le divertissement, en créant des contenus et des plateformes numériques pour les publics africains.
Une thèse plus large que la fintech
On pourrait conclure de ces investissements que le portefeuille part dans tous les sens. Ce serait passer à côté de l'essentiel. Les entreprises technologiques finissent toutes par buter sur la même question : de quoi une économie africaine en croissance a-t-elle besoin ? De paiements plus fiables, évidemment, mais aussi d'une meilleure distribution des soins, de meilleurs transports, d'une meilleure information, de meilleurs lieux de travail, d'un meilleur accès à l'investissement, d'une meilleure sécurité et de meilleures façons d'opérer pour les entreprises. Le pari est bien plus vaste que la fintech.
Cela explique aussi l'intérêt de la présence de Big Cabal Media : une entreprise technologique peut faciliter les paiements, mais elle ne crée pas une audience. Il faut encore bâtir les médias, la culture et les communautés où les gens passent réellement leur temps. La même logique vaut pour Green Africa : les paiements numériques facilitent le commerce, mais les populations doivent toujours se déplacer sur le continent. Terra le montre plus nettement encore : les problèmes technologiques de l'Afrique ne se limitent pas aux smartphones et aux comptes bancaires. Il existe aussi des enjeux d'infrastructure physique et de sécurité, que la technologie sera de plus en plus appelée à traiter.
Rien de tout cela ne signifie que chaque investissement répond à un plan d'ensemble. Ce serait trop commode, et les informations disponibles sur la réflexion interne de Resilience17 ne permettent pas de l'affirmer. Les recoupements sont toutefois assez nombreux pour que le portefeuille mérite l'examen. Les investissements de Resilience17 montrent un fondateur apparemment disposé à regarder au-delà du produit qui a fait son succès. On peut aussi lire la situation autrement : l'intérêt ne réside pas tant dans le fait qu'Agboola investit dans des sociétés gravitant autour de Flutterwave, que dans le fait que beaucoup de ces sociétés s'attaquent à des problèmes qui gagnent en importance à mesure que les entreprises africaines grandissent et se connectent.