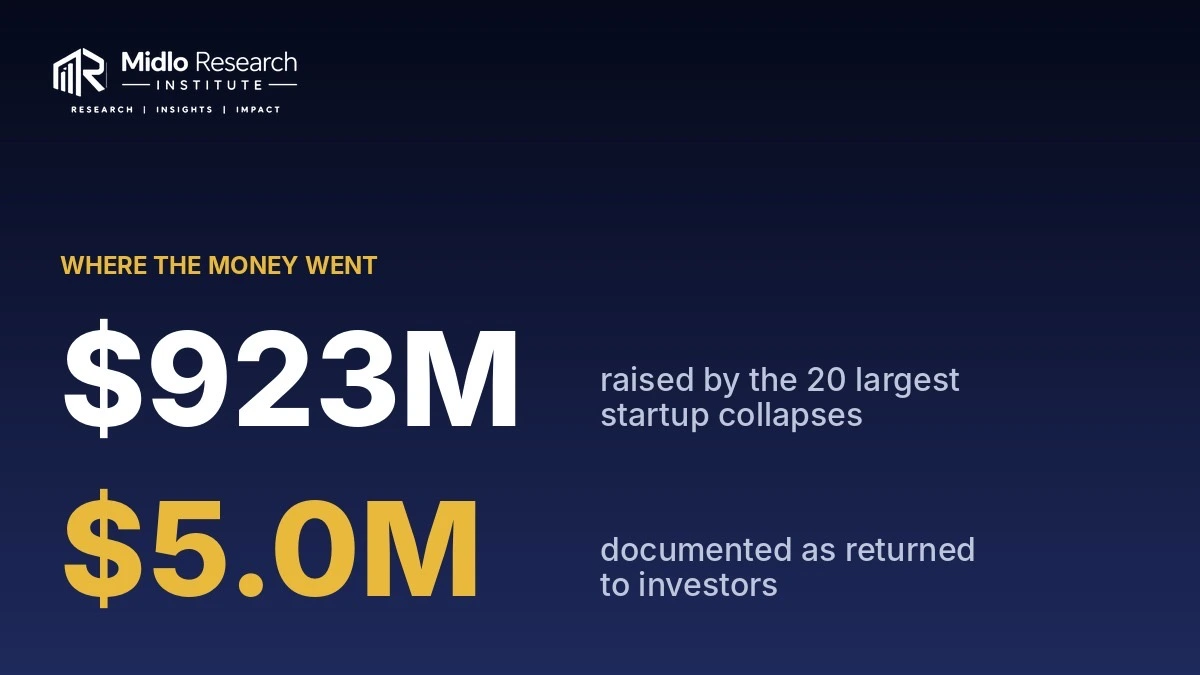
Sur 923 M$ levés puis perdus, 150 M$ ne se remboursent pas comme le reste
Vingt startups kényanes, nigérianes et ghanéennes ont levé 923 millions de dollars avant de s'effondrer. Dans plusieurs des plus gros naufrages, la dette garantie passe avant les actionnaires — et le calendrier de 2025 s'annonce plus dur encore.
Dans cet article
Ce que la dette change à un effondrement
Le chiffre change tout. Sur les 923 millions de dollars levés par vingt startups africaines qui ont depuis sombré, au moins 149,6 millions — 16 % — n'étaient pas des fonds propres mais de la dette ou des instruments convertibles. L'institut Midlo Research, qui signe le rapport Where the Money Went produit en partenariat avec Nairametrics, a passé au crible vingt dossiers au Kenya, au Nigeria et au Ghana. Sa conclusion la plus utile n'est pas que ces entreprises ont échoué. C'est que la nature de l'argent encaissé détermine qui est remboursé en premier quand elles s'arrêtent.
Quand une société lève des fonds propres, l'actionnaire perd sa mise : au pire, il lui reste des actions qui ne valent rien. Quand elle emprunte, le prêteur passe avant tout le monde. Koko Networks portait une facilité de 60 millions de dollars garantie sur l'ensemble de ses actifs — un rang qui la place devant chaque actionnaire. Les administrateurs de Koko ont depuis invité les offres supérieures à 15 millions de dollars. Les investisseurs en capital, eux, n'ont aucune priorité : le rapport le dit explicitement, quand un tour de suivi ne se boucle pas, la perte retombe sur les prêteurs et les créanciers garantis plutôt que sur les actionnaires.
Le mécanisme, étape par étape
Le rapport décrit un enchaînement plutôt qu'un accident. On lève au sommet, sur des valorisations de 2021 et un récit de croissance. On gonfle la base de coûts — hubs, flottes, agents, pays, produits — avant que la marge n'existe. Les signaux apparaissent : pivots, départs, tours de table menés par des initiés, questions sur les métriques. Puis la fenêtre se ferme : le tour suivant glisse, rétrécit, ou ne vient pas. La détresse devient visible — salaires, fournisseurs et créanciers payés en retard, coupes annoncées sans préavis. Reste la procédure : administration, liquidation, vente, fermeture.
Chaque étape est franchie par la plupart des vingt sociétés étudiées. Quatorze ont élargi leur activité ou pivoté avant que le cœur du métier ne fonctionne. Sept ont perdu un fondateur ou un dirigeant de premier rang. Sept ont connu un tour de table mené par des initiés ou un dernier tour raté. Six ont taillé dans les effectifs ou raté une paie. Six ont vu leurs métriques contestées. Cinq dépendaient d'une seule autorisation ou d'un seul rail de paiement.
Le cas de Koko illustre ce dernier point : une autorisation gouvernementale suffit à décider du sort d'une entreprise entière. Ce n'est pas une métaphore, c'est le compte de résultat.
L'arithmétique de la dette
Les chiffres du rapport sont têtus. Chez MarketForce, environ la moitié des 40 millions du tour de série A était de la dette. Chez Float, 10 des 17 millions du financement d'amorçage l'étaient. Twiga Foods a bouclé son dernier tour identifié avec 35 millions de dollars en convertible auprès d'investisseurs déjà présents : pas d'argent frais, une conversion de créance en actions.
La règle que le rapport formule est simple, et sévère : la dette est saine adossée à des actifs qui rapportent, et mortelle adossée à des actifs qui ne rapportent pas. Sa première pratique pour les fonds : fixer le prix de l'unité, pas du récit. « Si le coût de livraison dépasse le profit brut par unité, vous financez une perte », écrit-il. Un actif qui ne génère pas assez de marge n'est pas une garantie, c'est un piège. Le prêteur, lui, détient une créance garantie sur le matériel.
D'où la sixième des pratiques que le rapport recommande aux fonds : modéliser le point mort sur la trésorerie disponible, en partant du principe qu'il n'y aura pas de second chèque. Et celle qui consiste à cartographier les points de défaillance uniques — une licence, une autorisation, une subvention dont l'entreprise ne peut pas se passer.
Le vrai calendrier
Voici la partie qui concerne les prochains mois plutôt que les précédents. La vague d'effondrements commencée en 2023 n'est pas terminée. La génération de 2021, celle qui a échoué sur les fonds propres, est largement résolue. Reste une cohorte plus lente et plus lourde, celle des entreprises à forte intensité d'actifs, encore en cours de déroulement.
Et il y a 2025. La dette a atteint un record de 1,64 milliard de dollars sur l'année, soit 41 % du financement de la tech africaine, selon les chiffres Partech cités par le rapport. Cette génération-là testera les prêteurs. Le rapport le dit sans détour : la cuvée 2021 a échoué sur les fonds propres, la cuvée 2025 mettra les banques à l'épreuve.
Un détail aggrave l'affaire. En 2025, les compteurs ne s'accordent pas : Disrupt Africa relève 1,64 milliard de dollars, Bloomwit 3,9 milliards, Partech 4,1 milliards en fonds propres et dette confondus. Un facteur 2,5 d'écart sur la même année — et sur des périmètres qui ne sont pas homogènes, ce qui est précisément le problème. Comme l'écrit le rapport, si l'écosystème ne parvient pas à s'entendre sur ce qui est entré, il aura du mal à dire ce qui est sorti. Vous ne pouvez pas mesurer une hémorragie avec trois thermomètres différents.
La monnaie s'en mêle
Un autre facteur, absent des récits de croissance, revient dans au moins six dossiers : le change. Après la dévaluation du naira en 2023, l'exposition des entreprises nigérianes à la devise s'est matérialisée. Le rapport ne chiffre pas cet effet dossier par dossier — il se contente de le signaler. C'est déjà beaucoup : cela signifie que la dette n'est pas seulement prioritaire, elle peut aussi devenir plus lourde entre la signature et l'échéance.
Ce que la documentation ne dit pas
Il faut ici marquer une limite. Le rapport ne donne pas le montant total récupéré par les créanciers dans ces vingt faillites. Il note lui-même que les données de recouvrement sont quasi inexistantes, et que les procédures en cours — dont celle de Koko — commencent seulement à en produire. On sait qui est prioritaire ; on ne sait pas encore combien les premiers rangs touchent réellement. Aucun document ne dit non plus quelle part des 923 millions provenait de fonds africains plutôt que de capitaux étrangers, ni combien d'emplois ont disparu avec les sociétés.
La question qui reste
Une issue existe, et elle est locale. Le rapport l'énonce : si les engagements des investisseurs africains se transforment en chèques de suivi en série A à C, le schéma du « pas de second chèque » devrait s'affaiblir. Autrement dit, le problème n'est pas seulement que l'argent manquait, c'est qu'il venait de loin et s'est arrêté net.
Reste à savoir si les prêteurs de 2025 liront ce rapport avant de signer. La dette adossée à des actifs qui rapportent reste une bonne idée. La même dette adossée à des actifs qui ne couvrent pas leur coût de livraison, c'est un transfert de risque déguisé en financement. Et quand un tour de suivi ne se boucle pas, ce ne sont pas toujours ceux qui ont raconté l'histoire qui sont remboursés en premier.