923 M$ de faillites : les prêteurs paient avant les fonds
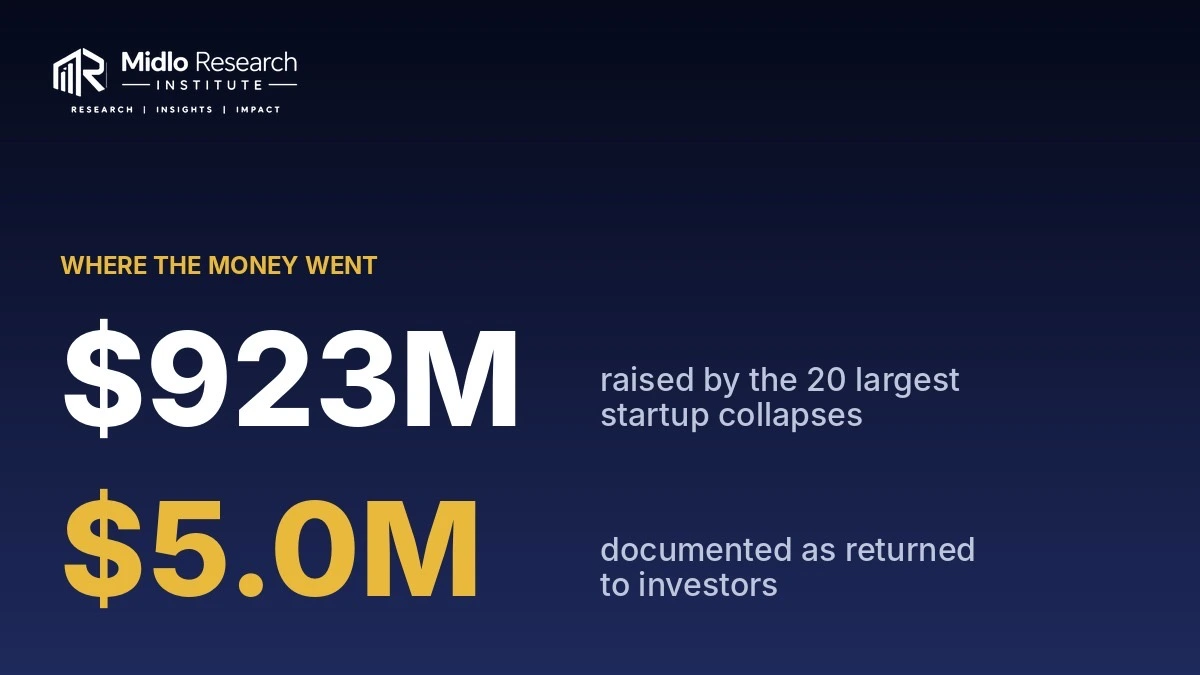
Vingt faillites de startups au Kenya, au Nigeria et au Ghana ont englouti 923 millions de dollars, dont au moins 149,6 millions en dette. Dans les plus grosses, les créanciers garantis passent avant chaque actionnaire — et personne ne sait encore ce qu'ils récupèrent.
Dans cet article
Le chiffre qui ne dit pas ce qu'on croit
Sur les 923 millions de dollars levés par vingt faillites majeures de startups au Kenya, au Nigeria et au Ghana, au moins 149,6 millions — 16 % — n'étaient pas des actions. C'était de la dette ou des instruments convertibles. Le chiffre est dans Where the Money Went, l'étude du Midlo Research Institute publiée le 18 novembre 2026. Il a l'air modeste. Il ne l'est pas.
Parce que dans une liquidation, l'ordre de paiement est inversé par rapport à l'ordre d'arrivée. Les actionnaires sont servis en dernier. Les créanciers garantis sont servis avant tout le monde. Quand une startup meurt, ce n'est donc pas celui qui a mis le plus qui perd le plus : c'est celui qui a mis dans la mauvaise poche.
Koko Networks, ou la leçon de rang
Prenons le cas le plus net du rapport. Koko Networks, la société de cuisson propre, portait une facilité de 60 millions de dollars garantie sur l'ensemble de ses actifs. Le rapport précise qu'elle « se classe avant chaque actionnaire ». Chaque actionnaire. Y compris ceux entrés au premier tour, ceux qui ont cru au projet le plus longtemps.
L'entreprise a par ailleurs dépendu d'une seule autorisation gouvernementale — le rapport cite Koko comme l'exemple type du « point unique de défaillance » qu'un fondateur ne contrôle pas. Le rapport ne décrit pas la chaîne exacte qui mène de la licence à la faillite ; il retient que cette autorisation pouvait décider du sort de l'entreprise. Les administrateurs ont invité les offres au-dessus de 15 millions de dollars. On ne sait pas encore ce que les créanciers récupéreront.
Le même mécanisme se lit chez Twiga Foods : le dernier tour identifié est un convertible de 35 millions de dollars auprès d'investisseurs existants. Pas un tour de croissance. Un instrument de dette ou convertible, dans une structure où les créanciers garantis passent devant les actionnaires.
Où va l'argent, concrètement
Le rapport décrit une séquence en six temps, et les vingt entreprises l'ont traversée presque entièrement. On lève au pic, sur une valorisation de 2021 et un récit de croissance. On gonfle la base de coûts — hubs, flottes, agents, pays, produits — avant que la marge existe. Les signaux apparaissent : pivots, départs, tours menés par des internes, questions sur les métriques. La fenêtre se ferme : le tour suivant glisse, rétrécit, ou ne vient pas. La détresse se voit : salaires, fournisseurs et créanciers payés en retard, coupes annoncées sans préavis. Puis vient la procédure.
Quatorze des vingt entreprises ont élargi ou pivoté avant que le cœur du métier ne fonctionne. Sept ont perdu un fondateur ou un dirigeant senior. Sept ont connu un tour final mené par des internes ou raté. Six ont coupé des postes ou manqué une paie. Cinq dépendaient d'une seule autorisation ou d'un seul rail de paiement.
Le rapport en tire une phrase qui vaut d'être citée telle quelle : « Si le coût de livraison dépasse le profit brut par unité, vous financez une perte. » C'est le premier des huit principes qu'il adresse aux fonds. Il est d'une banalité confondante. Quatorze entreprises sur vingt ont pourtant élargi ou pivoté avant que le cœur du métier ne fonctionne.
Le vrai basculement est ailleurs
Voici la partie que le débat public rate. Le rapport note que la vague de faillites commencée en 2023 n'est pas finie. La cuvée 2021 est largement résolue. Mais la cohorte plus lourde, plus lente, des entreprises à forte intensité d'actifs, est encore en train de se dénouer. Et surtout : la dette levée pendant la reprise de 2025 arrivera à échéance au prochain cycle baissier.
Les chiffres de la dette sont là. Elle a atteint un record de 1,64 milliard de dollars en 2025, soit 41 % du financement tech africain, selon Partech. La cuvée 2021 a échoué sur les actions, dit le rapport. La cuvée 2025 testera les prêteurs.
Vous voyez le déplacement. Le premier cycle a instruit les fonds. Le deuxième mettra à l'épreuve ceux qui ont prêté en 2025 — et le rapport ne dit pas qui ils sont. Il dit seulement que la dette est saine contre des actifs qui rapportent, et mortelle contre des actifs qui ne rapportent pas. Or une partie de cette dette a financé des flottes, des hubs et des stocks, pas des logiciels.
Ce que personne ne mesure
Il reste un trou. Le rapport le signale lui-même : les résultats des procédures en cours — Koko, les autres — « ajouteront des données de recouvrement là où il n'y en a presque aucune aujourd'hui ». Autrement dit, personne ne sait aujourd'hui, document à l'appui, combien les créanciers garantis récupèrent réellement sur ces 923 millions. On connaît le montant levé. On ne connaît pas le montant rendu.
Et il y a un second trou, plus révélateur. Les compteurs africains ne s'accordent pas sur le financement de 2025 : 1,64 milliard selon Disrupt Africa, 3,9 milliards selon Bloomwit, 4,1 milliards selon Partech. Le rapport précise « en actions et en dette » pour Partech ; les périmètres des trois compteurs ne sont pas détaillés, ce qui rend l'écart d'autant plus difficile à interpréter. Le rapport en tire un facteur 2,5 — 4,1 divisé par 1,64 — et une formule qui claque : si l'écosystème ne peut pas s'accorder sur ce qui est entré, il aura du mal à dire ce qui est sorti.
C'est la vraie révélation de cette étude. Pas les 923 millions. Pas les vingt noms. La révélation, c'est qu'un écosystème qui a levé des milliards pendant cinq ans n'a toujours pas de format commun pour décrire une faillite. On sait annoncer un tour avec précision au dollar. On ne sait pas annoncer une mort.
Le rapport demande un format partagé, comparable, pour que l'échec se décrive aussi proprement qu'un financement. La demande est raisonnable. Elle est aussi la plus difficile à satisfaire : décrire une faillite, c'est nommer ceux qui ont perdu, dans quel ordre, et pourquoi ils étaient servis en dernier. Peu de gens ont intérêt à ce que ce document existe.
Une dernière chose. Le rapport est signé du Midlo Research Institute, le bras de recherche du Midlothian Angel Network. Et Payday, l'une des vingt entreprises examinées, est une participation de Midlo. L'étude le dit elle-même, en bas de page. C'est le signe que la matière première de ce genre d'analyse — les chiffres de la faillite — reste détenue par ceux qui y étaient exposés.