En Afrique, 923 M$ levés par 20 startups mortes, 5 M$ rendus
Vingt des plus grosses faillites de startups au Kenya, au Nigeria et au Ghana ont levé 923 millions de dollars. Les montants documentés comme rendus aux investisseurs totalisent 5 millions, et quinze sociétés n'en publient aucun.
Dans cet article
Le trou n'est pas dans les comptes, il est dans l'absence de comptes
Sur les vingt plus grosses faillites de startups recensées au Kenya, au Nigeria et au Ghana, aucune n'a de perte auditée au registre public. Quinze n'ont divulgué aucun chiffre sur ce qui est revenu aux investisseurs. Le rapport Africa Failure Index – Where the Money Went, premier publié par le Midlo Research Institute — le bras de recherche du Midlothian Angel Network — en partenariat avec Nairametrics, se contente donc de poser un plafond : sur 923 millions de dollars levés, la perte ne peut pas dépasser 917,9 millions. Le vrai chiffre est en dessous. Personne ne sait où.
Voilà la thèse : le drame des faillites africaines n'est pas le montant perdu, c'est l'impossibilité de savoir ce qui a été perdu. Wale Salami, fondateur, ouvre le rapport par cette phrase : « Un registre honnête de ce qui a mal tourné est l'un des actifs les plus précieux qu'un écosystème puisse construire. » Le rapport lui-même est une tentative de commencer ce registre.
Ce que 923 millions de dollars racontent vraiment
Le rapport trace vingt dossiers, du pic de la levée jusqu'à la mise en administration ou la liquidation. Il compare ce que l'Afrique a perdu à ce que le reste du monde a perdu : les dix plus grosses faillites africaines depuis 2020 ont levé 812 millions de dollars, contre 8,3 milliards en Amérique du Nord, 17,1 milliards en Europe et 8,8 milliards en Asie. Twiga Foods, avec 185,4 millions de dollars, est le plus gros cas africain. Quibi, aux États-Unis, a brûlé 1,75 milliard. Northvolt, en Europe, plus de 13 milliards. Byju's, en Inde, 6 milliards.
La tentation est de se dire que l'Afrique s'en sort bien, que ses faillites sont petites. Le rapport met en garde contre cette consolation. Rapportées à une seule année de financement venture africain — le rapport ne précise pas laquelle —, les dix plus grosses faillites du continent pèsent environ un cinquième de cette année. C'est proche du ratio asiatique, et très au-dessus du ratio nord-américain. Autrement dit : proportionnellement à ce qui entre, l'Afrique perd autant que les autres. Simplement, elle perd en silence.
L'argent des camions, des entrepôts et des réchauds
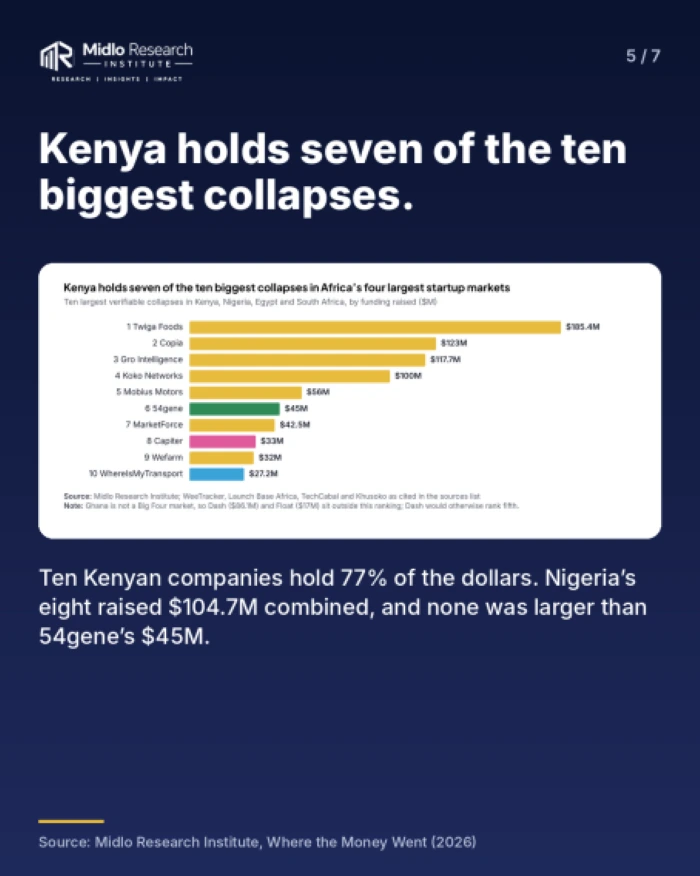
La géographie des faillites est brutale. Dix entreprises kényanes concentrent 715,1 millions de dollars levés, soit 77 % du total. Le Nigeria, avec huit faillites, n'a levé que 104,7 millions. Le plus gros cas nigérian, 54gene, pèse 45 millions. Le Ghana, deux cas, 103,1 millions.
Mais le vrai clivage n'est pas national. Sept entreprises à forte intensité d'actifs — Twiga Foods, Copia, Koko Networks, Mobius Motors et d'autres — totalisent 548,8 millions de dollars, soit 59 % du total. Le rapport le dit sans détour : le meilleur prédicteur d'une très grosse faillite, c'est une entreprise avec des camions, des réchauds, des entrepôts, des points de carburant ou des agents. Les fintechs représentent neuf des vingt sociétés, mais seulement 19 % des dollars. La distribution et la supply chain, six sociétés, pèsent 46 % des dollars. Dans les dix plus grosses faillites africaines, les entreprises du monde physique font 65 % des dollars, contre 44 % en Amérique du Nord.
La raison est mécanique. Une fintech qui échoue laisse des serveurs et des contrats. Une entreprise de logistique qui échoue laisse des camions achetés à crédit, des entrepôts loués et des salariés à licencier. Le capital fixe ne disparaît pas : il se déprécie, et il se revend mal. C'est là que la monnaie entre en jeu.
La monnaie, ce facteur qu'on oublie de provisionner
Le rapport identifie au moins six cas où l'exposition au change est visible : Kippa, Edukoya, Pivo, Float, Lipa Later et Okra, après la dévaluation du naira en 2023. Ce n'est pas un détail comptable : une entreprise qui a levé en dollars et dont les revenus sont en monnaie locale voit sa dette doubler de poids relatif quand la monnaie chute. Le rapport ne quantifie pas cette exposition cas par cas — il se contente de la signaler.
C'est là que le chiffre de 5 millions de dollars retournés devient plus trouble qu'il n'y paraît. Le rapport précise qu'au moins 149,6 millions de dollars, soit 16 % des 923 millions, étaient de la dette ou des instruments convertibles. Une partie de la perte est donc tombée sur des prêteurs et des créanciers garantis, avant les actionnaires. Le « rendu » de 5 millions ne mesure que ce qui a été documenté publiquement — pas ce qui a été récupéré en privé, pas ce qui a été effacé par une conversion, pas ce qui a été absorbé par un prêt garanti.
La faute au calendrier
Le rapport date la vague. Sur le capital qui a pu être daté, 228,3 millions de dollars sont arrivés en 2021 seule, plus que les chiffres de 2022 et 2023 combinés. Aucun tour de financement n'a été identifié en 2025 ou 2026, alors que ce sont les années où les plus grosses faillites ont été constatées. Autrement dit : l'argent de la bulle a financé les entreprises qui sont mortes après la bulle.
Le rapport ajoute deux symptômes. Quatorze des vingt entreprises ont élargi leur activité ou pivoté avant que le cœur du métier ne fonctionne. Kippa a lancé trois produits en environ treize mois. MarketForce a atteint cinq pays en trois ans. Sept ont perdu un fondateur ou un dirigeant avant la fin, et sept ont connu un dernier tour mené par des initiés ou qui a échoué. Le rapport les présente comme des symptômes, pas comme des causes.
Ce que le rapport ne dit pas
Le document a une limite qu'il assume : il classe des cas vérifiables, pas un recensement. Il note séparément la qualité de la preuve et les causes supposées, attribue les allégations aux médias qui les ont rapportées, et déclare ses liens avec deux des entreprises examinées — Payday est dans le portefeuille de Midlo. Il faut le lire comme un premier jet, pas comme une vérité judiciaire.
Et il y a un problème plus large que le rapport effleure : les compteurs africains ne sont pas d'accord entre eux. Pour le financement de 2025, Disrupt Africa enregistre 1,64 milliard de dollars, Bloomwit 3,9 milliards, Partech 4,1 milliards. Un facteur 2,5 d'écart sur une seule année. Comment dès lors mesurer un taux de retour, une perte ou une faillite, si même l'entrée n'est pas stabilisée ? Partech note par ailleurs que la dette a atteint un record de 1,64 milliard en 2025, soit 41 % du financement tech africain, contre 17 % en 2019. La dette laisse des traces que le rapport ne peut pas encore suivre.
La question qui reste
Un écosystème qui ne documente pas ses faillites ne peut pas savoir ce qu'elles coûtent. Les 5 millions de dollars rendus sur 923 levés ne sont pas un taux de récupération : c'est un taux de transparence. La vraie question n'est pas de savoir si les investisseurs africains perdent trop d'argent — ils perdent probablement moins en absolu que leurs homologues américains ou européens. La question est de savoir combien de temps un marché peut attirer des capitaux quand les sorties de route se comptabilisent en silence. Un fonds qui investit dans une startup kényane ou nigériane aujourd'hui n'a aucun moyen de savoir ce qui est advenu des 715,1 millions de dollars levés au Kenya avant lui. Il prête sur la foi d'une réputation, pas d'un registre. Et une réputation, quand elle est la seule information disponible, se corrige toujours trop tard.
Le rapport complet sort le 18 novembre 2026. Il ne rendra pas l'argent. Il rendra peut-être une chose plus précieuse : la possibilité de compter.