923 M$ levés, 5 M$ rendus : le trou noir des faillites africaines
Vingt des plus grosses faillites de startups du Kenya, du Nigeria et du Ghana ont levé 923 millions de dollars. Le montant documenté comme rendu aux investisseurs atteint 5 millions, soit 0,5 % — un écart qui mesure surtout le silence du secteur.
Dans cet article
Aucune des vingt plus grosses faillites de startups africaines n'a de perte auditée au dossier public. Quinze n'affichent aucun chiffre de récupération. Voilà la donnée la plus parlante du premier rapport du Midlo Research Institute, l'organe de recherche du Midlothian Angel Network, publié le 17 novembre 2026 sous le titre Africa Failure Index – Where the Money Went, en partenariat avec Nairametrics. Sur 923 millions de dollars levés par ces vingt entreprises au Kenya, au Nigeria et au Ghana, 5 millions sont documentés comme rendus aux investisseurs. Cinq millions. 0,5 %.
Ce que le rapport mesure vraiment
Le réflexe est de lire ce 0,5 % comme un taux de recouvrement. Ce serait une erreur. Le rapport lui-même pose une borne haute : le capital perdu ne peut pas dépasser 917,9 millions de dollars, et le vrai chiffre est plus bas. Autrement dit, l'écart entre 923 et 5 ne mesure pas la perte. Il mesure le silence.
La différence est décisive. Le rapport ne prétend pas faire un recensement : il se décrit comme un classement de cas vérifiables, avec une note d'évidence attribuée à chaque dossier, séparée des causes. C'est une précaution de méthode, pas une clause de style. Les données publiques qu'il compile s'arrêtent au 5 octobre 2026, et il le dit.
Et une partie de ces 923 millions n'était pas de l'equity. Le rapport identifie au moins 149,6 millions de dollars, soit 16 % du total, en dette ou en instruments convertibles. Sur ce bloc, la perte tombe d'abord sur les prêteurs et les créanciers garantis, avant les actionnaires. Le chiffre global mélange donc deux rangs de créanciers que tout oppose en cas de liquidation — et c'est précisément ce que la plupart des décomptes de faillites font mal.
Les camions, les fourneaux et les entrepôts
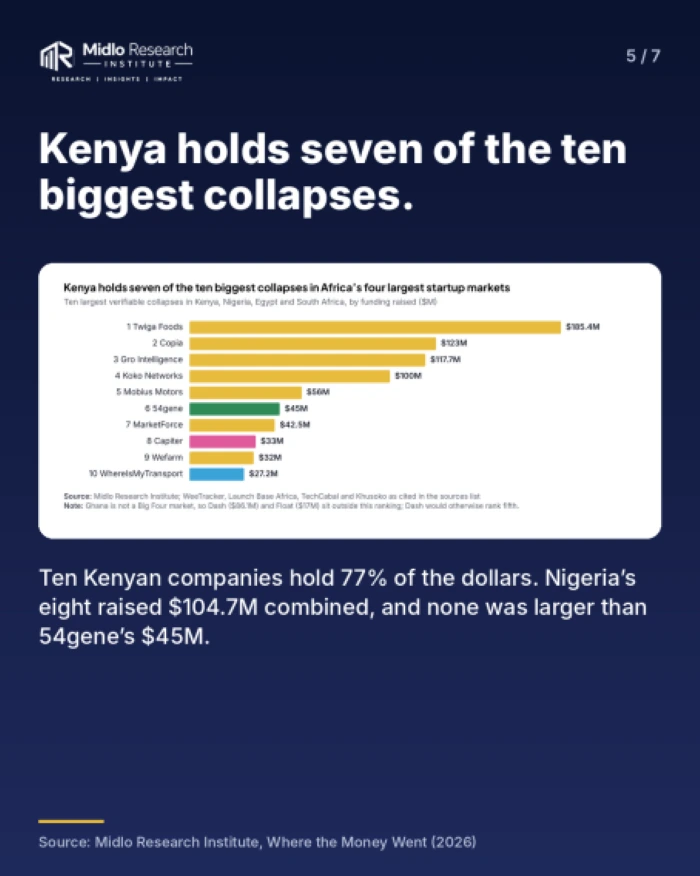
Voici le résultat le plus contre-intuitif du rapport. La fintech, en Afrique, c'est neuf des vingt faillites — mais 19 % seulement des dollars. La distribution et la logistique, c'est six entreprises sur vingt — et 46 % des dollars. Sept entreprises à forte intensité d'actifs, dont Twiga Foods, Copia, Koko Networks et Mobius Motors, pèsent à elles seules 548,8 millions, soit 59 % du total.
Le meilleur prédicteur d'une très grosse faillite, écrit le rapport, c'est une entreprise avec des camions, des fourneaux, des entrepôts, des points de carburant ou des agents. Twiga Foods, à 185,4 millions de dollars, est le plus gros cas africain du classement. Quibi, aux États-Unis, a brûlé 1,75 milliard. Northvolt, en Europe, plus de 13 milliards. Byju's, en Asie, 6 milliards. L'Afrique, avec 812 millions pour ses dix plus grosses faillites, paraît modeste.
Le rapport met explicitement en garde contre cette consolation. Rapportés à une seule année de financement venture africain — le rapport ne précise pas laquelle —, les dix plus grosses faillites africaines valent environ un cinquième de cette année. C'est proche du ratio asiatique, et très au-dessus du ratio nord-américain. Six des dix ont coulé en 2024 ou après. La modestie des montants absolus ne dit rien de la gravité relative.
La géographie du trou
Dix entreprises kényanes concentrent 715,1 millions de dollars, soit 77 % du total. Les huit nigérianes ont levé 104,7 millions cumulés. Les deux ghanéennes, 103,1 millions. Le plus gros cas nigérian, 54gene, pèse 45 millions. Le rapport ne dit pas ce qui produit cette concentration ; il la constate.
La monnaie traverse au moins six dossiers. Kippa, Edukoya, Pivo, Float, Lipa Later et Okra ont tous été exposés à la dévaluation du naira de 2023. Le rapport ne quantifie pas cet effet dossier par dossier — il le signale comme un facteur visible. C'est une piste, pas une preuve comptable, et il faut le dire ainsi.
Le millésime 2021
Sur le capital dont la date est identifiable, 228,3 millions de dollars sont arrivés en 2021 seul, plus que 2022 et 2023 réunis. Aucune levée de 2025 ou 2026 n'a pu être identifiée — alors que ce sont les années où les plus grosses faillites ont été constatées. Le décalage est mécanique : l'argent de 2021 a financé des entreprises qui ont mis des années à révéler qu'elles ne tenaient pas.
Quatorze des vingt entreprises ont élargi leur offre ou changé de modèle avant que le cœur de métier ne fonctionne. Kippa a lancé trois produits en treize mois environ. MarketForce a atteint cinq pays en trois ans. Sept ont perdu un fondateur ou un dirigeant senior avant la fin. Sept ont connu un tour final mené par un initié ou raté. Ce sont les symptômes d'une même chose : une entreprise qui n'a pas encore trouvé son marché et qui dépense pour en trouver un plus grand ailleurs.
Ce que le rapport ne peut pas dire
Le document est honnête sur ses limites, et il faut l'être avec lui. Le classement s'appuie sur des informations publiques disponibles au 5 octobre 2026 : le statut de certaines entreprises a pu changer depuis. Le rapport attribue les allégations aux médias qui les ont publiées, et déclare ses liens avec deux des entreprises examinées — Payday est dans le portefeuille de Midlo. Il ne fournit pas de perte auditée, parce qu'il n'en existe pas.
Aucun document ne dit non plus comment se répartit le fardeau entre equity et dette au-delà des 16 % identifiés. Aucun ne dit ce que les créanciers garantis ont récupéré. Aucun ne dit combien les fondateurs ont conservé. Le rapport annonce par ailleurs la sortie de Where the Money Went le 18 novembre, lendemain de sa propre publication.
Une dernière donnée éclaire le contexte : les trackers africains divergent d'un facteur 2,5 sur le financement de 2025. Disrupt Africa enregistre 1,64 milliard de dollars, Bloomwit 3,9 milliards, Partech 4,1 milliards. Partech compte la dette pour un montant record de 1,64 milliard en 2025, soit 41 % du financement tech africain, contre 17 % en 2019. Les compteurs d'entrées divergent à ce point ; les compteurs de sorties, eux, n'existent pas.
Ce que cela change pour la prochaine fois
Le rapport s'ouvre sur une histoire que Wale Salami, fondateur du Midlo Research Institute, raconte à la première personne : un investissement de 1 000 dollars dans la fintech ghanéenne Dash qui valait 11,3 fois plus en neuf mois, avant la faillite. « Un relevé honnête de ce qui a mal tourné est parmi les actifs les plus précieux qu'un écosystème puisse construire », écrit-il.
La formule est juste, mais elle pose une question que le rapport ne tranche pas. Qui paie pour ce relevé ? Les fonds qui ont perdu de l'argent n'ont aucun intérêt à publier leurs pertes ligne par ligne. Les fondateurs qui ont fermé non plus. Les créanciers garantis, encore moins. Il reste des réseaux d'anges, des cabinets et des journalistes — c'est-à-dire des gens sans pouvoir de contrainte.
D'où la question qui reste ouverte : si aucune obligation ne rend la liquidation d'une société financée par du capital-risque aussi publique que sa création, le 0,5 % restera à sa place. Non parce que l'argent s'évapore, mais parce que personne n'est chargé de le compter. Et un écosystème qui sait lever 923 millions sans savoir où ils sont allés n'a pas seulement un problème de pertes. Il a un problème de mémoire.