923 millions envolés en Afrique : la facture arrive chez les prêteurs
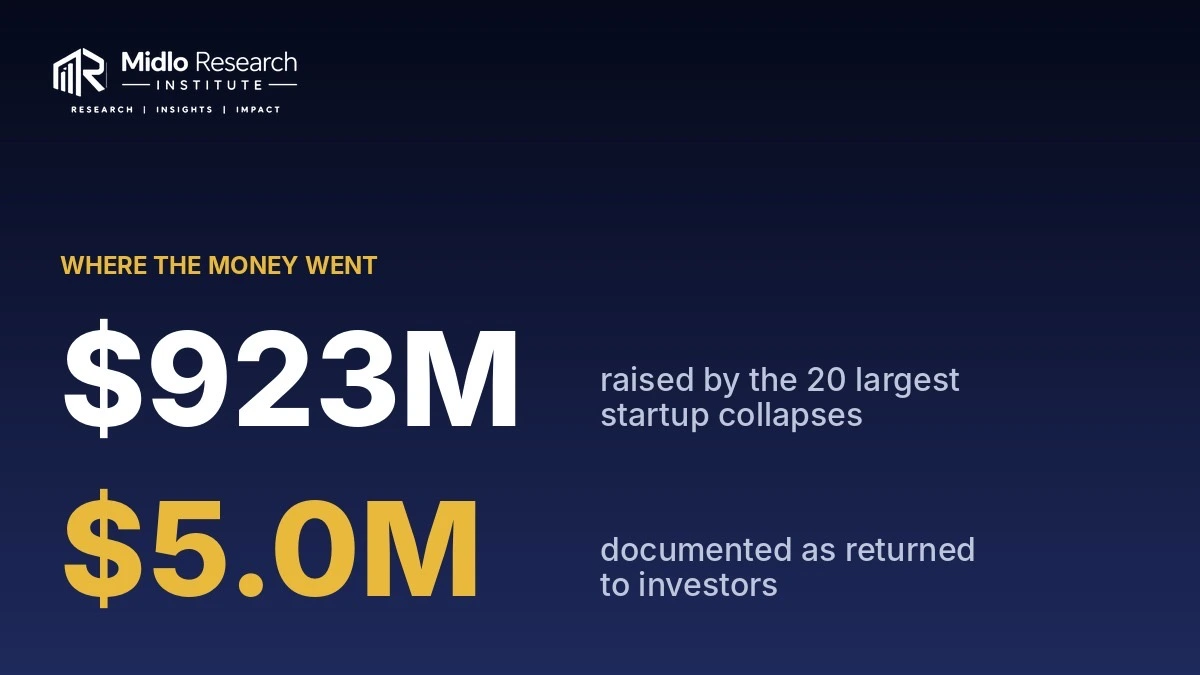
Vingt faillites de startups au Kenya, au Nigeria et au Ghana ont englouti 923 millions de dollars. Au moins 149,6 millions étaient de la dette, et plusieurs des plus gros effondrements n'ont laissé aucune prise aux actionnaires.
Dans cet article
Le chiffre que personne n'attendait
Sur les 923 millions de dollars levés par vingt startups kényanes, nigérianes et ghanéennes aujourd'hui disparues, au moins 149,6 millions — 16 % — n'étaient pas des capitaux propres. C'étaient de la dette ou des instruments convertibles. Le chiffre sort d'une étude du Midlo Research Institute, Where the Money Went, menée sur vingt effondrements majeurs. Il déplace le regard : on croyait assister à une hécatombe d'actions, on assiste en partie à un transfert de pertes vers des créanciers.
Car la dette ne se comporte pas comme l'action. L'actionnaire perd sa mise et rentre chez lui. Le prêteur, lui, a une créance, souvent garantie sur l'ensemble des actifs de l'entreprise. Koko Networks portait une facilité de 60 millions de dollars sécurisée sur tous ses actifs — un rang qui la place avant chaque détenteur d'actions, indique l'étude. Twiga Foods, de son côté, a bouclé son dernier tour identifié par 35 millions de dollars en convertible auprès d'investisseurs déjà présents. L'étude note que plusieurs des plus grosses sociétés n'ont pas du tout levé d'actions à la fin.
La séquence, pas l'accident
Voilà le mécanisme que l'étude met au jour, et il mérite d'être déroulé lentement. Une startup lève au sommet de 2021, sur des valorisations gonflées et un récit de croissance. Puis elle ajoute des hubs, des flottes, des agents, des pays, des produits — avant que la marge n'existe. Ensuite viennent les signaux : pivot, départs, tours menés par des initiés, questions sur les métriques. Puis la fenêtre se ferme : le tour suivant glisse, rétrécit ou ne vient pas. Puis la détresse : salaires, fournisseurs et créanciers payés en retard, coupes annoncées sans préavis. Enfin l'administration, la liquidation, la vente ou la fermeture.
Ce n'est pas une chute, c'est un escalier. Et l'étude précise que les vingt entreprises examinées ont gravi la plupart ou la totalité des marches. Quatorze sur vingt ont élargi leur périmètre ou pivoté avant que le cœur de métier ne fonctionne. Sept ont perdu un fondateur ou un dirigeant senior. Sept ont connu un tour final mené par des initiés ou raté. Six ont taillé dans les effectifs ou manqué la paie. Cinq dépendaient d'une seule autorisation ou d'un seul rail.
L'argent bon marché contre les actifs qui ne rapportent pas
La formule de l'étude est sèche : la dette convient aux actifs qui rapportent, elle est létale contre ceux qui ne rapportent pas. Regardez les montants. Environ la moitié des 40 millions du Series A de MarketForce était de la dette. Sur les 17 millions du seed de Float, 10 millions étaient de la dette. Dans les deux cas, on a financé avec du remboursable ce qui n'était pas encore rentable.
L'analogie tient en une image : prêter à une entreprise dont le coût de livraison dépasse la marge brute par unité, c'est hypothéquer la maison pour payer le carburant du camion. Tant que le camion roule, personne ne s'en aperçoit. Le jour où la route s'arrête, le créancier prend la maison.
L'étude en tire huit pratiques pour les fonds. La première : valoriser l'unité, pas l'histoire — « si le coût de livraison dépasse la marge brute par unité, vous financez une perte ». Les autres : faire correspondre la durée du capital à la durée de vie de l'actif, cartographier les points de défaillance unique (une licence, une autorisation, une subvention dont l'entreprise ne peut se passer), modéliser le point mort sur la trésorerie actuelle en supposant qu'il n'y aura pas de second tour, fixer un seuil de trésorerie déclenchant une revue du conseil sous six mois, et prendre des profits partiels quand ça va bien. Sur ce dernier point, l'étude cite Dash : la sortie à 11,3 fois et la liquidation à 50 % du syndicat ont eu lieu avant l'effondrement.
L'État dans le moteur
Un détail de l'étude mérite qu'on s'y arrête, parce qu'il ne parle pas de finance. Koko Networks est donnée comme l'exemple de la façon dont une seule autorisation gouvernementale peut décider du sort d'une entreprise. Cinq des vingt sociétés dépendaient d'une seule autorisation ou d'un seul rail. En Afrique, ce point s'appelle souvent un régulateur, un ministère, une licence d'importation ou une subvention. Le risque n'est pas dans le business plan, il est dans un courrier administratif.
La monnaie s'en mêle. L'exposition au change est visible dans au moins six cas après la dévaluation du naira de 2023, note l'étude. Une dette libellée en dollars, remboursable en nairas dévalués, pèse plus lourd à chaque échéance. Le créancier ne renégocie pas la géographie.
Le prochain tour sera celui des prêteurs
L'étude avance une thèse que peu de gens anticipent : la vague de faillites commencée en 2023 n'est pas terminée. La cuvée 2021 est largement résolue. Mais la cohorte plus lourde et plus lente des entreprises à forte intensité d'actifs est encore en train de se dénouer. Et surtout, la dette levée pendant la reprise de 2025 arrivera à échéance au prochain cycle baissier. Selon Partech, la dette a atteint un record de 1,64 milliard de dollars en 2025, soit 41 % du financement tech africain tel que mesuré par Partech, actions et dette confondues. La cuvée 2021 a échoué sur les actions. La cuvée 2025 testera les prêteurs.
Les procédures en cours donneront les premières vraies données de recouvrement. Les administrateurs de Koko ont invité les offres au-dessus de 15 millions de dollars, précise l'étude. On saura alors combien un créancier garanti récupère réellement sur 60 millions engagés. Aujourd'hui, ces données sont quasi inexistantes.
Reste une question que l'étude pose sans la trancher : le capital local. Si les engagements des LP africains se transforment en chèques de suivi du Series A au Series C, le schéma du « pas de second chèque » devrait s'affaiblir, avance le rapport — au conditionnel, car rien ne le garantit. Mais les trackers africains ne sont pas d'accord entre eux d'un facteur 2,5 sur le financement de 2025 : 1,64 milliard selon Disrupt Africa, 3,9 milliards selon Bloomwit, 4,1 milliards selon Partech, actions et dette confondues. La source ne précise pas si le chiffre de Disrupt Africa et celui de Partech mesurent la même chose. Comme le note le rapport, si l'écosystème ne peut pas s'accorder sur ce qui est entré, il aura du mal à dire ce qui est sorti.
La divulgation en fin de rapport mérite d'être répétée : Midlo Research Institute est le bras de recherche du Midlothian Angel Network, et Payday, l'une des sociétés examinées, est une participation de Midlo. Une étude sur les faillites écrite par des investisseurs dont une société du portefeuille figure dans l'échantillon — voilà qui devrait intéresser ceux qui prêtent.