923 M$ levés, 5 M$ rendus : l'Afrique n'a pas de registre
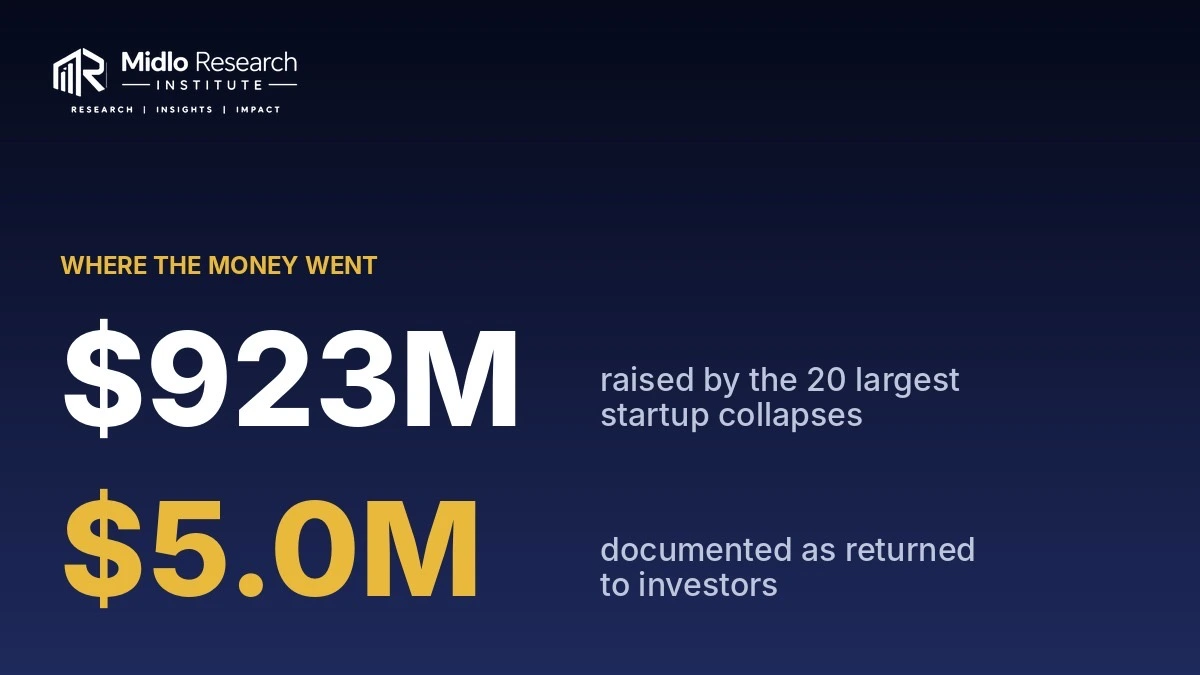
Vingt startups africaines disparues ont levé 923 millions de dollars pour 5 millions de retours documentés, selon un premier indice des faillites. Le rapport précise lui-même que cet écart n'est pas une perte : c'est un trou dans les comptes.
Dans cet article
# 923 M$ levés, 5 M$ rendus : l'Afrique n'a pas de registre
Le 19 novembre 2026, le Midlo Research Institute, en partenariat avec Nairametrics, publie le premier Africa Failure Index. Vingt startups africaines disparues, 923 millions de dollars levés au total, 5 millions de dollars de retours documentés aux investisseurs. Le Kenya représente à lui seul 77 % du capital levé par ces vingt entreprises ; le Nigeria et le Ghana se partagent le reste.
Il faut lire le rapport deux fois avant de comprendre ce qu'il dit. Car la phrase la plus importante n'est pas dans son titre : les retours documentés ne sont pas la même chose que les sommes récupérées. Le rapport le reconnaît lui-même — et précise que l'écart entre les 923 millions levés et les 5 millions identifiés ne doit pas être automatiquement décrit comme de l'argent entièrement perdu par les investisseurs.
Ce que « documenté » veut dire
Prenez la formulation au sérieux. « Retours documentés » désigne ce que les chercheurs ont pu retrouver dans des documents. Pas ce qui a effectivement changé de mains.
Une startup qui ferme ne rend pas zéro : elle a des actifs, des contrats, parfois une activité reprise. Ces sommes existent. Elles ne sont simplement pas dans un registre public. Un chercheur qui ne les trouve pas les compte à zéro — non par malhonnêteté, mais parce qu'il n'a pas d'autre option. Le rapport parle de retours documentés, pas de pertes. La distinction n'est pas sémantique : elle sépare une mesure de solvabilité d'une mesure de transparence. Et c'est la seconde qu'on obtient.
Le 77 % kenyan
Un chiffre du rapport mérite plus d'attention que le titre : le Kenya pèse 77 % du capital levé par les vingt entreprises examinées. Un indice qui s'appelle « Africa » et dont plus des trois quarts du poids viennent d'un seul pays mesure d'abord un mode de financement — celui des grosses levées en devises — pas la santé de l'écosystème continental.
Le rapport ne donne pas la répartition exacte entre le Nigeria et le Ghana, ni la période sur laquelle ces levées ont été réalisées. On sait seulement que l'échantillon est dominé par un pays. C'est une limite de méthode, pas un verdict.
Devin Chesney, senior fellow à l'Atlantic Council, conteste le cadrage : appliquer les mêmes critères aux faillites de la Silicon Valley produirait, selon lui, des chiffres tout aussi spectaculaires. Son argument ne porte pas sur la comparabilité des échecs américains et africains, mais sur la méthode — chercher des documents publics là où il n'y en a pas produit le même résultat partout.
Qui paie, et qui ne le sait pas
La question de la série est simple : qui met l'argent, à quelles conditions, et que doit rendre l'entreprise ?
Ici, la documentation ne permet pas de répondre. Le rapport ne détaille pas la structure des tours de table — quelle part en actions, quelle part en dette, quelles clauses de priorité de remboursement. Or c'est cette structure qui détermine qui récupère quoi quand la société ferme. Le « retour aux investisseurs » n'est pas un chiffre unique : c'est une cascade, et le rapport ne la montre pas. Aucun document ne dit non plus combien les investisseurs ont effectivement récupéré, ni à quel prix les actifs ont été revendus.
Ce que le rapport montre, en revanche, c'est le débat qu'il déclenche. Philip Liani Sinoya y voit un appel à la gouvernance : conseils d'administration absents, contrôles financiers faibles, audits manquants, responsabilité de l'usage des fonds. Un entrepreneur nigérian, fondateur de Connectnigeria.com, y voit un problème de cadrage : pourquoi compter les échecs et pas les réussites ? Les deux réactions ne se contredisent pas.
Le vrai problème n'est pas dans le rapport
Pour situer l'ordre de grandeur : 923 millions de dollars, c'est environ un quart des entrées nettes d'investissements directs étrangers du Nigeria en 2025 (4 milliards de dollars, Banque mondiale). Ce n'est pas une somme marginale — dans un pays où l'inflation atteint 23 % et où le crédit au secteur privé plafonne à 13,2 % du PIB (2023), le capital-risque en devises est l'une des rares sources de financement long pour une jeune entreprise. Sa disparition sans trace comptable mérite mieux qu'un titre.
Car un marché du capital-risque fonctionne sur la possibilité de comparer. Un fonds qui veut lever auprès d'investisseurs institutionnels a besoin d'un historique vérifiable. Un entrepreneur qui cherche un financement a besoin que ses investisseurs puissent évaluer le risque. Sans registre des faillites — qui a fermé, après avoir levé combien, avec quelle structure de capital, quel taux de récupération — chaque nouvel investisseur repart de zéro.
C'est peut-être le coût réel de cet écart : pas l'argent perdu, mais le prix que le prochain fondateur paiera parce que personne n'a documenté le précédent.
Un indice, pas une comptabilité
Le rapport s'appelle « Africa Failure Index ». Il faudrait le lire comme un premier inventaire, pas comme un bilan. Vingt entreprises, ce n'est pas l'écosystème africain ; c'est l'échantillon vérifiable d'un chercheur qui a fait le travail que personne ne finance. Le rapport ne dit d'ailleurs pas combien de startups africaines ont fermé sur la période : impossible de situer ces vingt cas dans un ensemble.
La vraie question que pose ce document n'est pas « pourquoi les startups africaines échouent-elles ? ». C'est : pourquoi faut-il un institut de recherche pour découvrir que 923 millions de dollars ont quitté les radars sans laisser de trace comptable ? Et que faudrait-il créer — un registre, une obligation de reporting pour les sociétés financées par des fonds étrangers, un standard de liquidation — pour que le prochain indice n'ait pas à estimer ce qu'il devrait constater ?
La réponse n'est pas dans le rapport. Elle est dans les textes qui n'existent pas encore.