Disseqt AI lève 8 M$ pour surveiller les agents IA
Fondée fin 2025 à Dublin, Disseqt AI a levé 8 M$ menés par Gresham House Ventures pour tester et encadrer les agents IA des entreprises. Aucun revenu, aucun client, aucun prix n'est communiqué — et c'est là que le tour devient intéressant.

Dans cet article
Un tour de 8 M$ pour une société fondée fin 2025
Disseqt AI a levé 8 millions de dollars, environ 7,3 millions d'euros. Le tour est mené par Gresham House Ventures, la branche de croissance du gestionnaire britannique Gresham House. Y participent Sure Valley Ventures, Delta Partners et Enterprise Ireland, l'agence publique irlandaise de soutien aux entreprises. Des investisseurs individuels figurent aussi au tour : des cadres dirigeants d'OpenAI, de Palo Alto Networks, de Salesforce et de Meta, ainsi que Rahul Dravid, ancien capitaine de l'équipe de cricket indienne, à titre personnel.
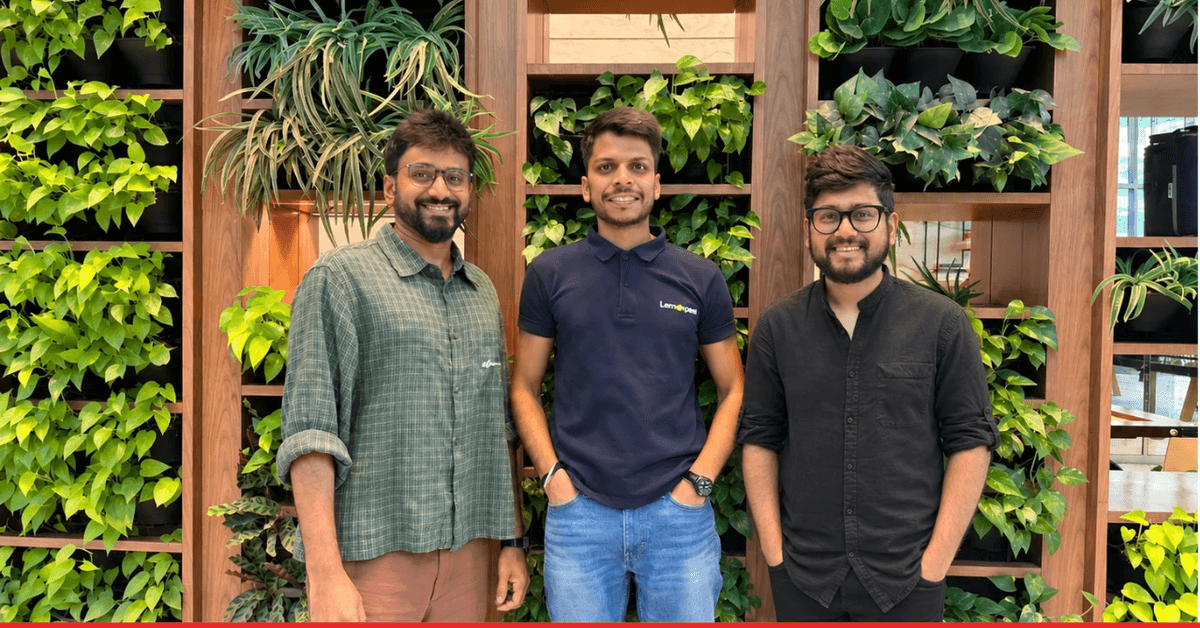
La société est basée à NovaUCD, le campus d'innovation de l'University College Dublin. Elle a des opérations en Inde et au Royaume-Uni. Elle a été fondée fin 2025 par Apoorva Kumar (directeur général), Manish Atri (directeur technique) et Cyril Treacy (directeur des opérations), passés par Microsoft, Amazon Web Services et Salesforce.
Voilà pour les faits. Ils tiennent en un paragraphe. L'intérêt est ailleurs : dans ce que ce tour dit du marché qui le rend possible.
La thèse : le capital-risque finance la police des agents, pas les agents
Disseqt ne construit pas un modèle d'intelligence artificielle. Elle construit une couche de contrôle : un logiciel qui teste les agents IA avant leur mise en service, applique des règles pendant leur fonctionnement et conserve des traces pour les audits. En clair, elle vend aux entreprises le moyen de prouver que leurs agents ne font pas de bêtises.
C'est un positionnement de second rang. Il ne promet pas la performance, il promet la conformité. Et c'est précisément pour cela qu'il se finance aujourd'hui.
La logique est simple : les entreprises déploient des agents qui accèdent à leurs bases internes, déclenchent des actions dans leurs logiciels de gestion et manipulent des données sensibles. Un agent mal encadré peut divulguer un document confidentiel, prendre une décision contraire à la politique interne ou répondre n'importe quoi à un client. Or, dans la banque, la santé ou les services financiers, les régulateurs exigent des preuves : comment le système a-t-il été testé, quels contrôles ont été appliqués, qu'a-t-on fait des incidents détectés.
Un modèle d'IA ne fournit pas cette preuve. Un outil de gouvernance, si. Le marché de la confiance se construit donc à côté du marché de l'intelligence.
Qui paie, qui encaisse
Le client est l'entreprise, pas le consommateur. Le payeur est le responsable de la conformité ou le directeur des systèmes d'information, qui doit justifier ses déploiements auprès de son auditeur interne ou de son régulateur. L'encaisseur est Disseqt, qui vend un abonnement logiciel. Gresham House Ventures, elle, mène le tour et prend une participation.
La documentation décrit précisément ce que Disseqt vend : des tests avant déploiement, l'application de règles en cours d'exécution, la conservation de traces pour les audits. Elle ne dit rien, en revanche, du prix de cet abonnement, du nombre de clients qui le paient, ni du chiffre d'affaires qu'il génère. Aucun de ces trois chiffres n'est communiqué.
On ne sait donc pas si les 8 millions financent une traction commerciale ou une simple promesse produit. C'est la question que tout investisseur en capital-risque pose normalement avant de signer — et à laquelle l'annonce ne répond pas. Le tour est daté par la seule annonce publique, publiée le 19 novembre 2026 ; la date à laquelle il a été bouclé n'est pas précisée.
Rahul Dravid, ou l'investisseur comme signal
La présence de Rahul Dravid dans le tour mérite qu'on s'y arrête, non par curiosité people, mais parce qu'elle révèle un mécanisme de financement précis. L'ancien capitaine indien investit à titre personnel, sans rôle opérationnel annoncé. La documentation ne lui prête aucune expertise en gouvernance de l'IA. Elle le présente comme une figure publique indienne établie — à un moment où Disseqt dit vouloir recruter en Inde et y développer ses opérations.
C'est un échange classique. La startup cède une petite fraction de capital à une figure publique ; celle-ci lui offre en retour une visibilité sur le marché indien qu'aucun budget marketing de startup ne finance facilement. Pour Dravid, l'opération est un placement parmi d'autres, dans une classe d'actifs où les sportifs et les célébrités sont devenus des investisseurs recherchés — non pour leur argent, mais pour leur capacité à attirer l'attention et à ouvrir des portes.
Le tour est donc double : de l'argent institutionnel d'un côté, un nom qui circule de l'autre. Les deux servent la même chose — la prochaine levée.
Le vrai pari : la vitesse
Disseqt a été fondée fin 2025 et lève 8 millions de dollars. L'écart entre les deux événements est inférieur à un an, ce qui est rapide pour une société qui vend à des grands comptes. Les investisseurs n'ont donc pas attendu de voir des revenus — la documentation n'en mentionne aucun — pour mettre de l'argent. Ils ont parié sur une catégorie, la gouvernance des agents, et sur une équipe issue de Microsoft, d'AWS et de Salesforce.
Reste une question que la documentation ne tranche pas : combien d'acteurs construisent déjà la même chose ? Le texte décrit les fonctions du produit — tester, appliquer des règles, conserver des traces — sans dire si ces fonctions sont rares ou banales sur le marché. C'est pourtant ce qui déterminera la valeur de Disseqt dans trois ans : une catégorie naissante où l'on est seul, ou un segment encombré où l'on est le premier à avoir levé.
Ce que cela change pour vous
Si vous dirigez une entreprise qui déploie des agents IA, la leçon est concrète : le budget de gouvernance s'ajoute désormais à celui des modèles. Vous paierez pour prouver que vos agents sont sous contrôle. Si vous investissez, la question à poser à Disseqt — et à ses concurrents — n'est pas « quelle est votre technologie ? » mais « combien de vos clients renouvellent leur abonnement ? ». Aucun document ne répond aujourd'hui à cette question.
Ce qui rend le tour intéressant à suivre n'est donc pas son montant, modeste à l'échelle du capital-risque mondial. C'est ce qu'il révèle du cycle : on finance désormais des sociétés de contrôle avant même de savoir si elles ont des clients, parce que la contrainte réglementaire semble acquise. Si cette contrainte tarde à mordre, la catégorie entière — pas seulement Disseqt — se retrouvera avec des produits conformes et des carnets de commandes vides.