Paiements électroniques au Sénégal : quand l'inclusion financière exclut les petits montants
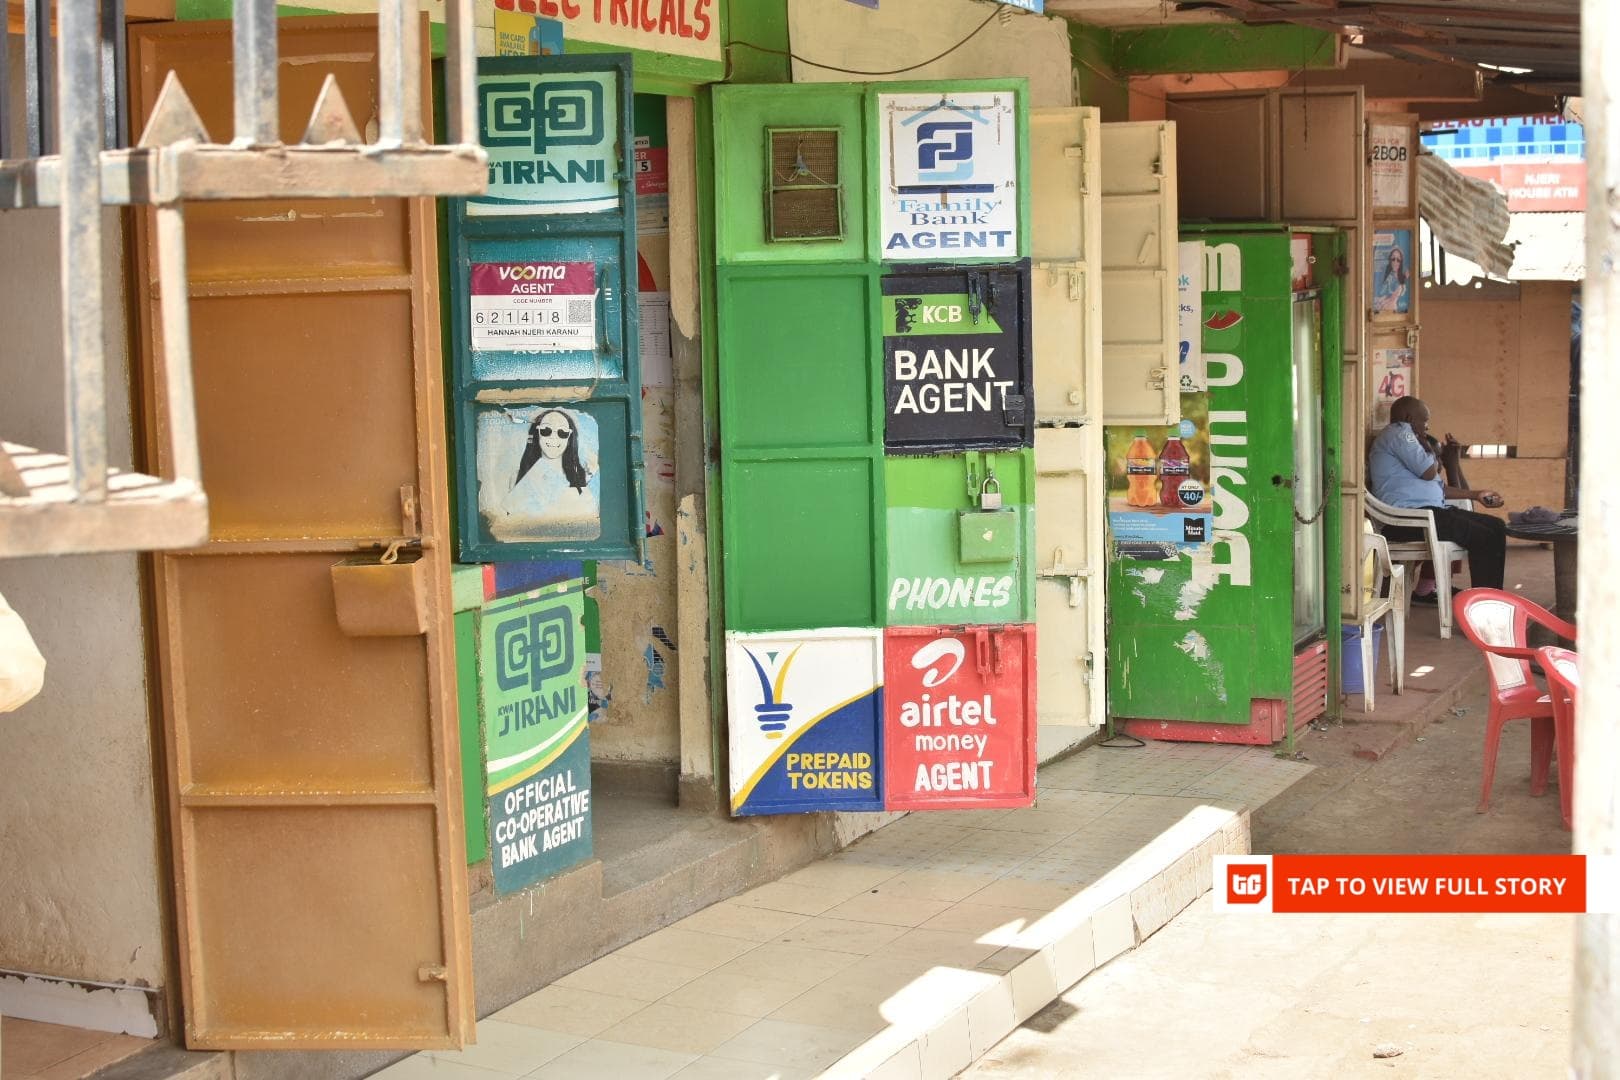
Dans certains commerces de Dakar, le paiement électronique est refusé en deçà d'un montant minimum, ce qui exclut de fait les consommateurs aux revenus modestes. Une contribution publiée par Le Soleil analyse ce paradoxe et ses conséquences sur la traçabilité des flux et la formalisation de l'économie.
Dans cet article
La digitalisation des paiements transforme les structures économiques du continent africain. Portée par l'innovation technologique et la diffusion du mobile, cette mutation repositionne l'Afrique comme un espace d'expérimentation plutôt qu'une périphérie du système financier mondial, selon Le Soleil.
Les solutions de mobile money ont permis de faire accéder des millions de personnes au système bancaire formel. Ce mouvement ne se limite pas à la sphère transactionnelle : il modifie les rapports sociaux, facilite la circulation des richesses et consolide la résilience économique des ménages.
Le Sénégal, laboratoire des paiements numériques
Le Sénégal occupe une place singulière dans cette dynamique. La densité de ses acteurs, la variété de ses offres et l'adhésion croissante des populations en font une porte d'entrée vers les marchés de la CEDEAO et de l'UEMOA. Cette position lui confère un rôle structurant dans l'architecture à venir des paiements numériques en Afrique de l'Ouest.
L'économie numérique instaure une forme de « troc modernisé », où les échanges se déroulent de façon dématérialisée, instantanée et sécurisée. Cette fluidité stimule l'activité, abaisse les coûts de friction et améliore la traçabilité des flux. En théorie, elle constitue un levier puissant d'inclusion sociale en intégrant des populations historiquement tenues à l'écart des circuits formels.
Des seuils minimums qui excluent les petits revenus
La réalité est plus contrastée. Dans certains commerces de Dakar, l'usage du paiement électronique est subordonné à des montants planchers. En dessous de ces seuils, la transaction numérique est refusée et le consommateur doit se rabattre sur les espèces.
Cette pratique, qui peut sembler anodine, produit des effets profonds. Elle instaure une discrimination implicite entre consommateurs, restreint l'accès équitable aux services et affaiblit le principe même d'inclusion financière. En réservant les outils numériques aux transactions d'un certain niveau, elle écarte de fait les populations à faibles revenus, qui devraient pourtant en être les premières bénéficiaires.
Un coût pour l'économie dans son ensemble
Au-delà de l'injustice sociale, ce fonctionnement pèse sur l'efficacité économique. Il réduit la traçabilité des flux financiers, complique la tâche de l'administration fiscale et ralentit les efforts de formalisation de l'économie. Une partie des bénéfices attendus de la digitalisation se trouve ainsi compromise.
Face à ces dérives, la contribution appelle à une responsabilité partagée. Les opérateurs de mobile money, acteurs centraux de cette transformation, doivent garantir un accès équitable et non discriminatoire à leurs services. Les autorités publiques, de leur côté, ont le devoir d'encadrer ces pratiques et de faire respecter les droits économiques des citoyens.
Fiscalité et identifiant unique : les pistes évoquées
L'inclusion financière ne peut pas être sélective : elle doit réduire les inégalités, non les reproduire sous de nouvelles formes.
Dans des économies où le secteur informel reste prédominant, les moyens de paiement électroniques pourraient jouer un rôle déterminant dans la formalisation progressive des activités. Ils offrent aux États l'occasion de repenser leur modèle fiscal, en élargissant l'assiette de l'impôt et en améliorant son recouvrement. Une fiscalité mieux structurée renforcerait la justice sociale et permettrait de financer durablement les infrastructures publiques, les systèmes de santé et les politiques sociales.
L'impôt, dans cette logique, ne doit pas être vécu comme une contrainte mais comme un instrument de solidarité et de redistribution. La mise en place d'un identifiant unique par citoyen, reliant données civiles, financières, sanitaires et contractuelles, apparaît comme une étape structurante : elle permettrait une meilleure gouvernance, davantage de transparence et une efficacité accrue des politiques publiques. Des initiatives récentes au Sénégal vont dans ce sens, même si leur mise en œuvre reste en cours.