Au Kenya, les agents mobile money perdent 34 000 points de vente
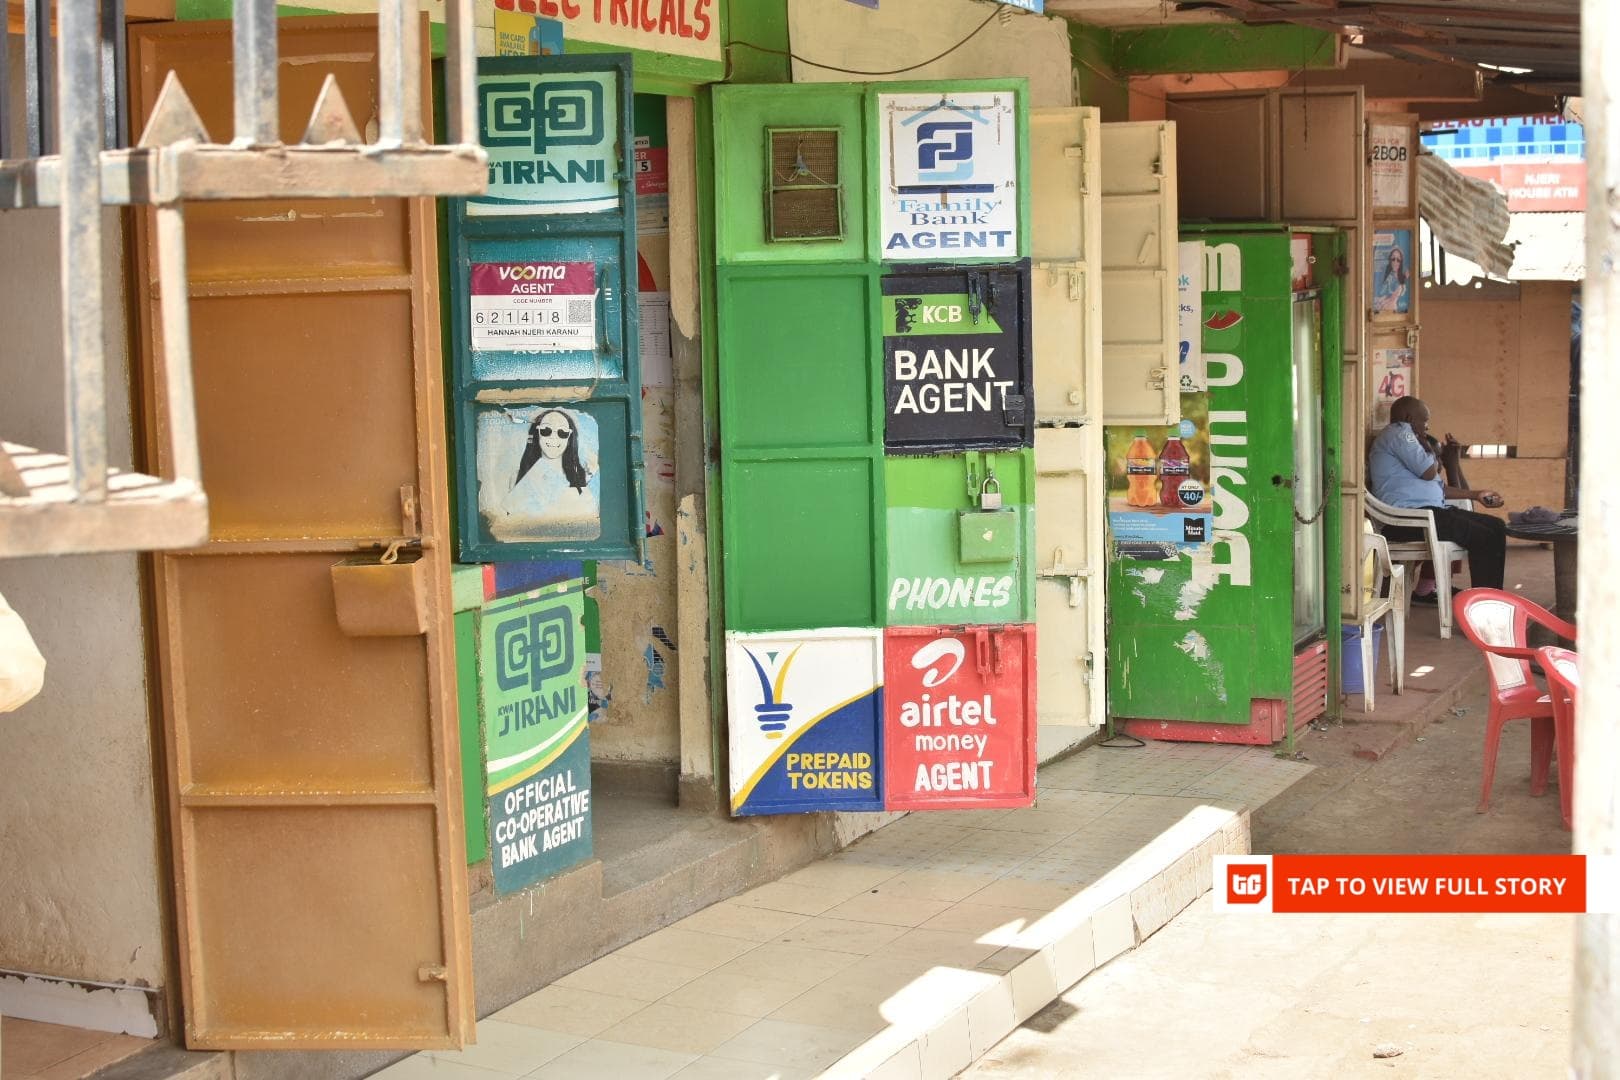
Le réseau d'agents de mobile money kényan s'est contracté de 5,6 % entre mars et juin, à 568 463 points de vente, alors que les abonnements progressaient de 1,2 % sur la même période, selon TechCabal. La bascule vers les paiements marchands et les intégrations bancaires prive ces commerces de leurs commissions de dépôt et de retrait.
Dans cet article
Un réseau physique en repli malgré la hausse des abonnements
Le nombre d'agents de mobile money enregistrés au Kenya est passé de 602 470 à 568 463 entre mars et juin, soit une baisse de 5,6 %, selon TechCabal, qui cite les données du régulateur télécoms kényan, la Communications Authority. Sur la même période, les abonnements au mobile money ont pourtant augmenté de 1,2 %, de 53,37 millions à 54,01 millions, et de 13,2 % sur un an.
Cette dissociation entre un réseau d'agents qui se réduit et une base d'utilisateurs qui s'élargit traduit un changement d'usage : l'argent reste dans la boucle numérique au lieu d'être converti en espèces.
Les canaux de paiement direct privent les agents de commissions
Plusieurs dispositifs permettent désormais aux Kényans de payer sans passer par un agent : les till numbers « Buy Goods », qui autorisent un règlement direct chez un commerçant depuis M-PESA ou Airtel Money ; Pochi la Biashara, le portefeuille professionnel de M-PESA destiné aux petits commerçants ; les numéros PayBill, utilisés par les entreprises et administrations pour encaisser des factures ; et les intégrations banque-portefeuille, qui permettent de transférer des fonds entre compte bancaire et wallet depuis un téléphone.
Or la rémunération des agents repose sur les commissions de dépôt et de retrait. Un paiement effectué via un till number ou un PayBill ne leur rapporte rien. La disparition progressive des transactions cash-in et cash-out à fort volume érode donc directement leur chiffre d'affaires.
Safaricom domine, mais l'économie unitaire des agents se dégrade
Safaricom concentre 88,8 % des abonnements au mobile money, 69,8 % des abonnements voix et 64,4 % des connexions haut débit mobile. Airtel Money représente 11,1 % des abonnements au mobile money. Si les deux opérateurs ont historiquement bâti leur acquisition clients sur de vastes réseaux d'agents, le modèle économique de ces derniers ne tient plus.
« Le coût d'exploitation est élevé », explique un agent de Kisii, à 300 km à l'ouest de Nairobi. « Les boutiques M-PESA génèrent entre 11 000 KES (85 $) et 30 000 KES (230 $) de commission mensuelle. À 11 000 KES (85 $), avec la hausse des loyers, le paiement des employés et la nécessité de justifier son investissement, c'est compliqué. Les permis d'exploitation ont augmenté de 30 %. »
Un autre opérateur, installé à Ruaka, à 15 km au nord-ouest du quartier des affaires de Nairobi, confirme cette évolution : « Avant, une commission de 22 000 KES (170 $) couvrait un loyer de 3 000 KES (23 $) et un salaire de 5 000 KES (38 $). Aujourd'hui, le loyer démarre à 5 000 KES (38 $) et les employés réclament 7 500 KES (58 $). Il faut aussi gérer des dépenses supplémentaires et des cas de fraude. »
Smartphones et fiscalité accentuent la pression
La diffusion des smartphones accélère la migration : le Kenya comptait 52,26 millions de connexions mobiles intelligentes en juin, contre 50,18 millions en mars. Les téléphones à fonctionnalités de base sont tombés à 27,42 millions d'unités, tandis que les abonnements aux données mobiles atteignaient 64,26 millions, portés par les réseaux 4G et 5G.
À cette pression s'ajoute l'attention accrue de l'administration fiscale. Selon un dirigeant du secteur qui a requis l'anonymat, les efforts de la Kenya Revenue Authority pour exploiter les données de transaction à des fins de conformité fiscale suscitent des inquiétudes sur la confidentialité, dans un marché déjà fragilisé par la baisse des opérations en espèces.
Pour les opérateurs comme Safaricom et Airtel Kenya, la contraction du réseau d'agents représente à la fois une opportunité — moins de coûts de gestion des espèces et de distribution physique — et un défi stratégique. Les agents restent utiles pour intégrer les utilisateurs non numériques, gérer la liquidité et desservir les zones rurales. Mais avec le recul du cash, ces boutiques devront trouver d'autres sources de revenus que les dépôts et les retraits.