Les startups africaines lèvent 2,16 Md$ en neuf mois, la dette recule de 33 %
Les startups africaines ont levé 2,16 Md$ entre janvier et septembre 2026, un total en baisse de 4 % sur un an, selon Tech in Africa. Derrière ce chiffre stable, la composition des financements s'est déplacée : les fonds propres gagnent 23 % quand la dette recule de 33 %.
Dans cet article
Un total quasi stable, une composition transformée
Entre janvier et septembre 2026, les startups africaines ont levé 2,16 Md$, hors sorties, rapporte Tech in Africa. Ce montant est inférieur de 4 % aux 2,24 Md$ récoltés sur la même période en 2025.
Le chiffre global masque toutefois un mouvement plus profond. Les financements en fonds propres ont atteint 1,5 Md$, en progression de 23 % sur un an. La dette a suivi une trajectoire inverse, reculant de 33 % à 669 M$, contre environ 1 Md$ un an plus tôt. Sa part dans le total est tombée à près de 31 %, alors qu'elle représentait 45 % l'année précédente.
Juillet, point bas des fonds propres
Peu d'observateurs anticipaient ce basculement en juillet. Ce mois-là, 44 startups ont levé 102 M$, dont seulement 25 M$ en fonds propres — le plus faible total mensuel depuis avril 2019. La dette a représenté 74 % des financements de juillet.
M-KOPA a dominé cette période avec une facilité de dette senior de 30 M$ accordée par la banque néerlandaise de développement FMO, destinée au financement de motos électriques au Kenya. Bridgement a suivi avec 20 M$.
Quelques tours tardifs ont renversé la tendance
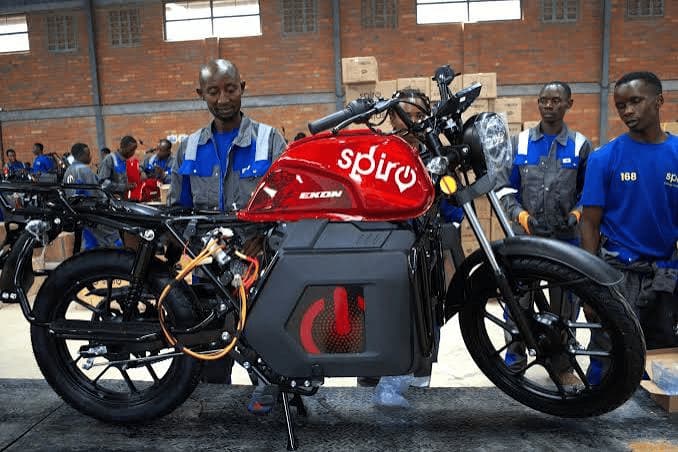
Quelques opérations en fonds propres de grande taille ont changé la donne. En mai, Paymentology a levé 175 M$ lors d'un tour co-mené par Apis Partners et Aspirity Partners. Spiro a obtenu 215 M$ en fonds propres auprès d'Impact Fund Denmark et d'Equitane, avant d'ajouter 55 M$ du fonds de croissance chinois NewTrails Capital.
Août a été le mois le plus important de l'année, avec 438 M$. Moove a clôturé une Série C de 250 M$ sur une valorisation de 2,1 Md$, menée par Mubadala et co-menée par le fonds de croissance de Toyota, Woven Capital, et Ion Pacific. Jumia a levé 50 M$, ancré par 25 M$ de l'IFC, avec la participation de l'actionnaire existant Axian. Yellow Card a bouclé 40 M$ auprès de SC Ventures de Standard Chartered, Sony Innovation Fund, Polychain Capital et Blockchain Capital.
Cette concentration compte : l'essentiel des fonds propres est allé à un petit nombre d'entreprises tardives, tandis que les fondateurs en phase d'amorçage se sont davantage appuyés sur des subventions publiques, des fellowships et de petits chèques Web3.
Sur douze mois, une dynamique plus régulière
La vue longue est plus stable. Sur les douze mois clos en septembre, les startups ont levé environ 3,1 Md$, contre 3 Md$ sur les douze mois précédents. Les fonds propres glissants atteignent environ 2,2 Md$, contre 1,8 Md$, soit leur plus haut niveau en trois ans.
La dette recule cette année, mais elle conserve un rôle bien plus important dans l'écosystème qu'avant 2023. L'objectif pour l'année complète est désormais de 3 Md$. Le financement pourrait s'en approcher si le dernier trimestre suit les tendances récentes, et un mega-round tardif suffirait à l'atteindre.