La CBN interroge la régulation du crédit fractionné des non-banques
La Banque centrale du Nigeria s'interroge sur le crédit fractionné proposé par des entreprises non bancaires, à l'image d'Air Peace ou de Wakanow. Le régulateur cherche comment encadrer ces offres et où les clients peuvent faire valoir leurs droits.
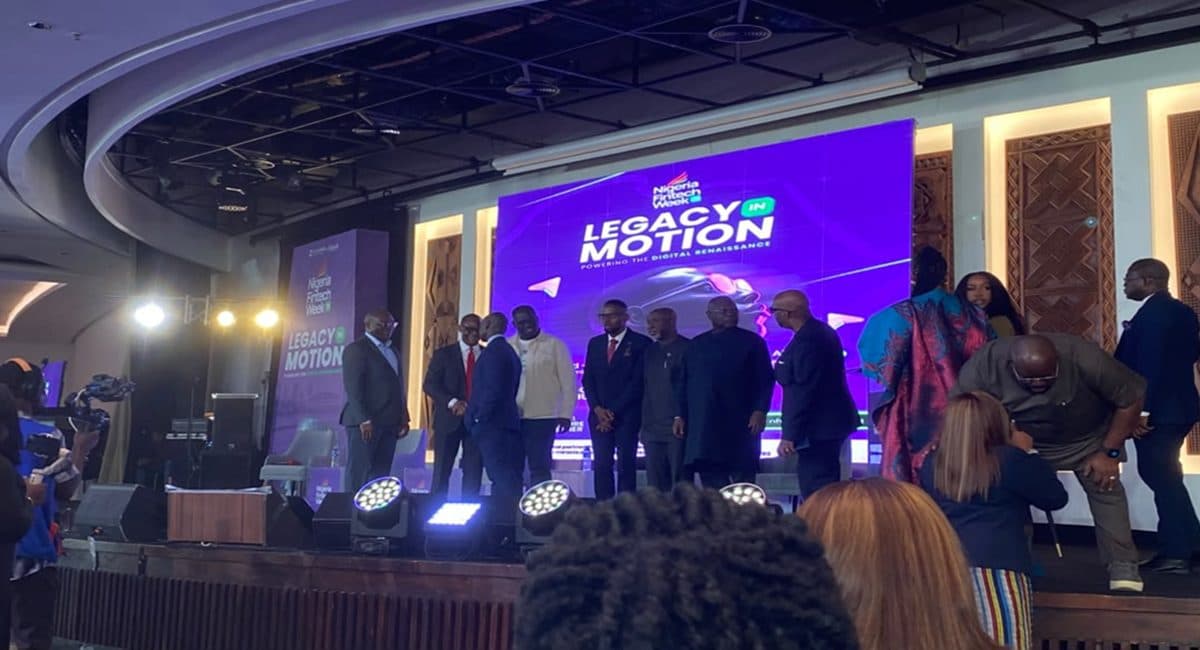
La Banque centrale du Nigeria (CBN) s'interroge sur le développement des formules de paiement échelonné « pay small small » proposées par des entreprises non bancaires, selon Nairametrics. La question a été soulevée lors de la Nigeria Fintech Week 2026 à Lagos.
Un défi de régulation pour les non-banques
Le gouverneur de la CBN, Olayemi Cardoso, s'exprimait par la voix d'Abiodun Olalekan Okunola, responsable de la division de gestion de l'innovation de l'institution. Il a expliqué que le recours croissant à la finance embarquée, où des entreprises non bancaires commercialisent des produits financiers à leurs clients, constitue un défi réglementaire. Le problème se pose surtout lorsque des sociétés non agréées pour le crédit proposent des facilités de paiement échelonné.
Selon lui, la finance embarquée devient peu à peu courante, les entreprises utilisant les données clients pour proposer des produits financiers. Il a cité Air Peace et Wakanow comme exemples de sociétés non bancaires offrant à leurs clients la possibilité de régler des services en plusieurs fois.
« Si vous allez chez Air Peace et essayez de réserver un billet, vous verrez qu'on vous demande si vous voulez payer “small small”, non ? Et puis si vous allez chez Wakanow, Wakanow vous dira : “Oh, vous voulez aller aux Maldives ou à Bali”, et vous demande si vous voulez payer “small small” », a-t-il déclaré.
Des recours incertains pour les clients
Pour le gouverneur, ces dispositifs posent la question de la manière dont la CBN doit encadrer les entreprises non bancaires qui accordent du crédit. « Maintenant, réfléchissez : ils offrent du crédit. Pour nous, ce sont des non-banques, ils ne sont pas agréés pour offrir du crédit. Comment réguler ? », a-t-il poursuivi.
Cette incertitude réglementaire a aussi des conséquences pour les clients qui souhaitent se plaindre de ces services. Ceux-ci peuvent ignorer où demander réparation lorsque leurs droits sont affectés dans des transactions impliquant des entreprises non bancaires, non agréées comme institutions financières.
« Parce que cela signifie que lorsque vos droits sont bafoués là-bas, si vous venez nous voir à la protection des consommateurs de la CBN et nous demandez, nous dirons : “Qui… sont-ils même agréés ?” », a-t-il ajouté.
Un système financier en mutation
Le gouverneur a présenté la finance embarquée comme l'une des évolutions qui transforment le système financier nigérian, aux côtés de l'intelligence artificielle, de l'open banking, de la monnaie numérique et du commerce transfrontalier.
Les formules de paiement différé, ou Buy Now, Pay Later, occupent une place croissante dans le marché nigérian du crédit à la consommation. Nairametrics rapportait en juin 2025 que ce marché devait passer de 1,42 milliard de dollars en 2024 à 2,61 milliards de dollars d'ici 2030, avec plus de 400 prêteurs numériques en activité dans le pays.
Le modèle dépasse désormais les institutions financières classiques. En 2025, Kalabash, filiale fintech du groupe Wakanow, s'est associée à Outpayce d'Amadeus pour rendre sa solution de paiement de voyages Pay Small Small accessible via des plateformes aériennes et de voyage.
La régulation du crédit numérique s'est parallèlement durcie. Nairametrics indiquait en septembre 2026 que 525 prêteurs numériques étaient enregistrés auprès de la Federal Competition and Consumer Protection Commission (FCCPC), aux côtés de 33 prêteurs opérant sous dérogation parce qu'ils étaient déjà agréés par la CBN. La FCCPC applique par ailleurs des règles portant sur la protection des consommateurs, les pratiques de prêt et le recouvrement des créances.