Kenswitch lance une carte locale pour les institutions financières kényanes
Kenswitch, principal commutateur de paiements indépendant du Kenya, a lancé un schéma de cartes domestique permettant aux banques et institutions financières d'émettre des cartes physiques et virtuelles sur son réseau. Le Kenswitch Card, présenté à l'université Strathmore, s'appuie sur un système d'émission numérique développé avec TAI Fintech et Stanchion Payments.
Dans cet article
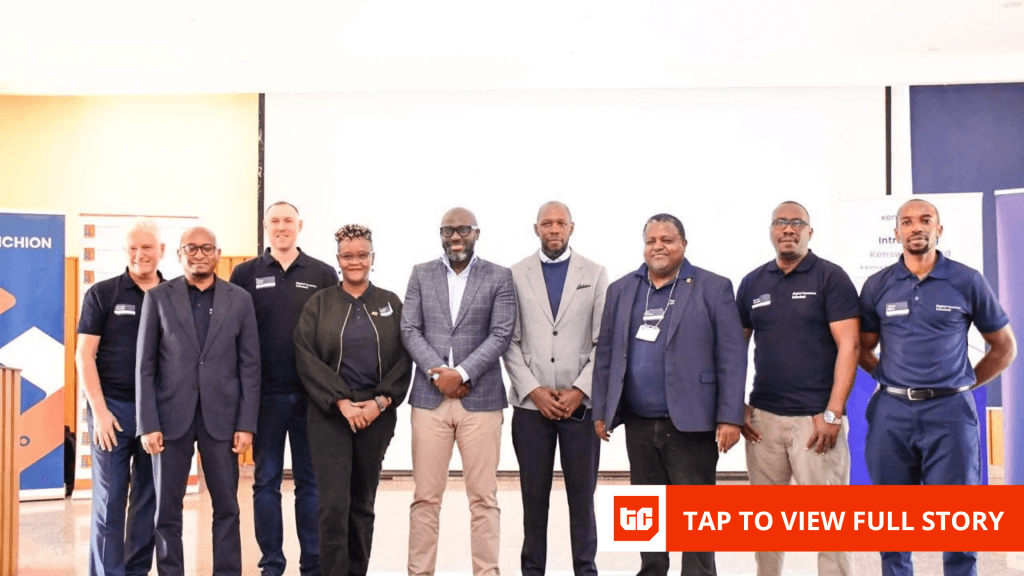
Kenswitch, le principal commutateur de paiements indépendant du Kenya, a présenté mardi à l'université Strathmore le Kenswitch Card, un schéma de cartes domestique qui autorise les banques et autres institutions financières à émettre des cartes physiques et virtuelles sur son réseau, selon TechCabal. L'entreprise y a démontré un dispositif d'émission numérique de cartes conçu avec TAI Fintech, un véhicule d'innovation fintech affilié à l'université, et Stanchion Payments, société internationale de technologies de paiement.
Un rôle élargi au-delà de la commutation
Jusqu'ici, Kenswitch connectait les banques et institutions financières pour acheminer les paiements. Avec son propre schéma, l'entreprise peut désormais accompagner l'émission et l'acceptation des cartes, offrant aux établissements une option supplémentaire pour les paiements par carte domestiques.
Kenswitch entre sur un marché de l'émission de cartes où les acteurs mondiaux Visa et Mastercard sont déjà fortement implantés dans le système bancaire kényan. Des banques comme KCB et I&M Bank continuent de lancer de nouveaux produits Mastercard, tandis que les banques kényanes émettent aussi des cartes Visa, en particulier des cartes de crédit.
En juillet 2026, le Kenya comptait 11,16 millions de cartes de débit, 2,26 millions de cartes prépayées et 340 852 cartes de crédit, d'après la Central Bank of Kenya (CBK).
« Grâce à des partenariats comme celui-ci, Kenswitch positionne l'écosystème de paiements local pour participer à l'avenir des paiements tokenisés et numériques, tout en continuant de développer des solutions pertinentes pour les institutions financières et les consommateurs kényans », a déclaré John Mukono, directeur général de Kenswitch, dans un communiqué.
Le réseau et les fonctions de la carte
L'argument de Kenswitch est d'offrir aux banques davantage d'infrastructures de cartes localement. L'entreprise indique que son schéma s'appuiera sur un réseau de plus de 2 200 distributeurs automatiques de billets, 50 000 terminaux de paiement électronique et 80 000 points de vente agents. Elle n'a pas précisé quelles institutions financières émettront les cartes, ni quand les consommateurs les recevront, ni comment la tarification du schéma se comparera à celle des réseaux existants.
Lors du lancement, Kenswitch et ses partenaires ont montré un client ouvrant un compte en ligne et recevant une carte virtuelle presque immédiatement. La carte pouvait être gelée et dégelée, générer des codes de sécurité dynamiques et authentifier les achats en ligne via des notifications d'application ou par courriel.
L'exemple nigérian d'AfriGo
Les cartes émises localement ne sont pas une spécificité kényane. En 2023, le Nigeria a lancé AfriGo, son schéma national de cartes domestiques, construit par la Central Bank of Nigeria (CBN) avec le Nigeria Inter-Bank Settlement System (NIBSS), le commutateur de paiements du pays. En septembre, le directeur général et CEO de NIBSS, Premier Oiwoh, a indiqué qu'AfriGo avait émis plus d'un million de cartes au Nigeria, traitant environ 70 milliards de nairas (52,8 millions de dollars) de transactions.
Les schémas de cartes domestiques retiennent une plus grande part de l'infrastructure et de l'économie des paiements locaux par carte dans le pays, offrant aux banques un rail local pour les transactions domestiques et réduisant la dépendance aux réseaux étrangers.
Cap sur le sans contact et le mobile
Kenswitch regarde au-delà de la carte physique. Le pays explore des partenariats avec des entreprises technologiques et des fabricants d'appareils mobiles qui pourraient permettre d'ajouter directement les cartes virtuelles Kenswitch à des smartphones compatibles pour des transactions sans contact Tap to Pay.
« Nous regardons au-delà de la carte elle-même, vers la manière dont les consommateurs utiliseront leurs identifiants de paiement à l'avenir », a déclaré Mukono.
Avec la progression des smartphones au Kenya, Kenswitch vise un parc d'appareils en croissance où pourraient résider les cartes virtuelles et le Tap to Pay. Les smartphones représentaient 63,7 % des 78,7 millions de téléphones mobiles connectés aux réseaux kényans en mars 2026, selon la Communications Authority of Kenya (CAK). En décembre 2025, le régulateur indiquait que la pénétration des smartphones au Kenya atteignait 92,9 %.
Un écosystème encore dominé par le mobile money
Malgré la croissance des smartphones et de l'usage des cartes, l'écosystème de paiements kényan reste dominé par le mobile money. Le Kenya comptait 94,4 millions de comptes de mobile money enregistrés et 575 400 agents actifs en juillet, ces agents traitant 728,7 milliards de shillings (5,6 milliards de dollars) d'opérations de dépôt et de retrait, selon la CBK. C'est bien plus que les 38,04 milliards de shillings (293,6 millions de dollars) dépensés par les Kényans avec des cartes prépayées, de crédit et de débit — y compris les paiements par carte traités aux terminaux de paiement — au cours du même mois.
Malgré ce retard sur le mobile money, l'usage des cartes progresse. Depuis janvier, les cartes de débit ont augmenté de 4,2 % par rapport à 10,7 millions, tandis que les cartes prépayées ont crû de près de 20 %.
M-PESA, la branche mobile money du plus grand opérateur télécoms kényan Safaricom, amène déjà les cartes dans ce marché mobile-first. Sa carte virtuelle Visa M-PESA GlobalPay comptait 316 500 utilisateurs actifs en mars 2026 et avait traité 8,5 millions de transactions d'une valeur d'environ 12 milliards de shillings (92,7 millions de dollars) sur l'exercice, en hausse de 38 % sur un an. En août, Safaricom a ajouté sa facilité de découvert Fuliza à GlobalPay, permettant aux clients de financer leurs achats en ligne via le service de crédit.
Kenswitch cible une autre partie de ce marché : les institutions financières qui veulent émettre des cartes et traiter des transactions domestiques sans dépendre entièrement d'un réseau international. Le lancement fait suite au partenariat conclu en avril par Kenswitch avec Visa pour explorer de nouvelles solutions de paiement, l'acceptation marchande, le traitement des paiements et le règlement au Kenya. Les deux entreprises prévoient aussi d'étudier les technologies de paiement émergentes, ce qui donne à Kenswitch accès à l'expertise mondiale de Visa en matière de paiements tandis qu'elle construit sa propre infrastructure de cartes domestiques.