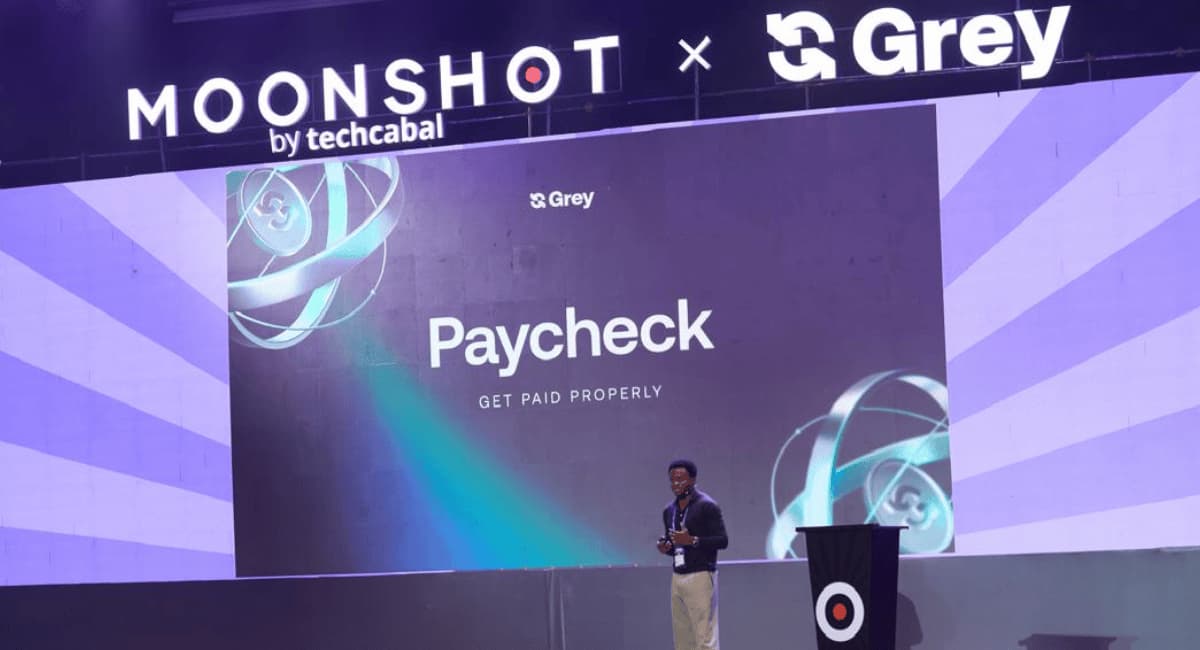
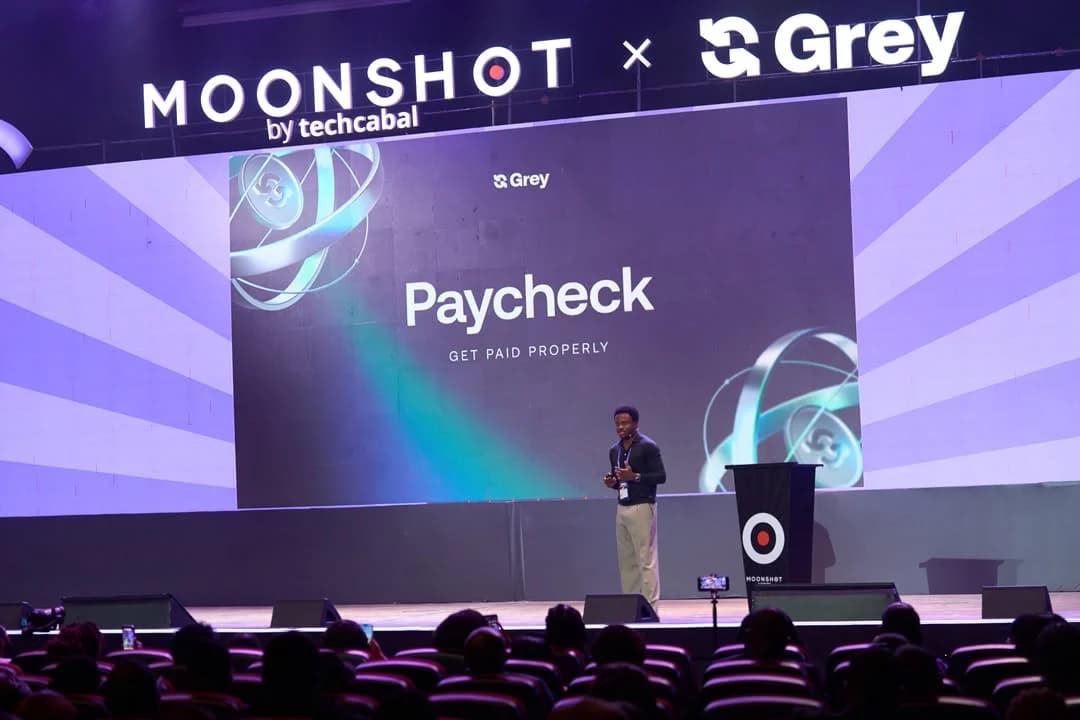
Grey lance Paycheck et élargit son offre au crédit et à l'épargne
La fintech nigériane Grey a présenté Paycheck, un produit qui ouvre à ses utilisateurs l'accès au crédit et à l'épargne, au-delà de la réception de revenus en devises. L'entreprise, qui revendique plus de 3 millions d'utilisateurs dans 70 pays, prévoit de déployer son offre de prêt par étapes.
Dans cet article
Un produit adossé aux salaires reçus via Grey
La fintech nigériane Grey a dévoilé Paycheck, un service qui permettra à ses clients d'accéder à du crédit et à des produits d'épargne, selon Condia. L'annonce a été faite par le directeur général et cofondateur Idorenyin Obong lors de Moonshot 2026, à Lagos.
Paycheck s'adresse aux personnes qui perçoivent déjà leur salaire ou d'autres revenus par l'intermédiaire de Grey. L'objectif : leur offrir davantage de usages que la simple réception et le transfert de fonds. « Nous avons conçu Paycheck pour donner aux professionnels employés à l'international une manière plus organisée de gérer leurs revenus, avec des avantages qui reconnaissent la valeur de leurs gains récurrents », a déclaré Obong.
Le lancement couvre d'abord le crédit et l'épargne. La société entend toutefois déployer son offre de prêt par phases et a mené des tests en interne avant une généralisation.
Les limites des bureaux de crédit classiques
D'après Obong, l'entrée de Grey dans le crédit s'explique en partie par les difficultés des bureaux de crédit traditionnels à évaluer les emprunteurs rémunérés en devises étrangères. La fintech compte plutôt s'appuyer sur les flux de salaires et les données transactionnelles accumulés au fil des années pour apprécier la solvabilité de ses clients.
Cette approche prolonge le positionnement historique de Grey : permettre aux travailleurs à distance, aux indépendants et à d'autres utilisateurs de marchés émergents de recevoir et de gérer des revenus en devises. L'entreprise propose des comptes multidevises et des cartes virtuelles, ainsi que des services d'envoi, de réception et de conversion de fonds à l'international.
Grey Business et Pouch comme relais de croissance
Paycheck s'inscrit dans une série d'extensions de l'offre. Plus tôt dans l'année, Grey a lancé Grey Business, une plateforme destinée aux startups et aux petites entreprises pour gérer leurs paiements internationaux et leurs opérations en devises. Quatre mois après son lancement, Grey Business avait traité 61,4 M$ de volume de paiements ; ce volume atteint désormais près de 100 M$, toujours selon Obong. La plateforme prend en charge les transferts internationaux, la conversion de devises et les transactions en stablecoins, dont l'USDC et l'USDT.
La société a également introduit Pouch, qui permet de répartir ses fonds entre plusieurs objectifs et de les conserver en dollars, en livres sterling ou en euros. Les utilisateurs peuvent créer plusieurs poches et affecter automatiquement l'arrondi de certaines transactions par carte à leurs objectifs d'épargne.
Une autre fonctionnalité de l'application, Lifestyle, donne accès à des services comme les eSIM, l'achat de crédit téléphonique et de données, les cartes cadeaux et le règlement de certaines factures. Ces briques permettent aux clients de dépenser leurs soldes Grey au quotidien sans transférer d'abord les fonds vers une autre plateforme.
Cartes physiques et montée en gamme
Grey, qui revendique plus de 3 millions d'utilisateurs dans 70 pays, a aussi fait savoir qu'elle prévoit de lancer des cartes physiques, en complément de ses cartes virtuelles actuelles.
Ces développements traduisent un déplacement de la stratégie de l'entreprise : de la fourniture d'une infrastructure de paiement transfrontalier vers un ensemble plus large de services financiers articulés autour des revenus qui transitent par sa plateforme. Ils rejoignent aussi une tendance de fintechs nigérianes arrivées à maturité, qui élargissent leur catalogue de produits pour trouver des sources de revenus au-delà des commissions sur transactions.
Pour les utilisateurs de Grey payés en dollars mais qui règlent une large part de leurs dépenses courantes en nairas, la combinaison paiements, épargne, cartes et crédit pourrait offrir une gestion plus intégrée. L'ampleur réelle de cette opportunité dépendra néanmoins des conditions du produit de prêt, des devises et des marchés couverts, ainsi que de la capacité de l'entreprise à maîtriser les risques liés à l'octroi de crédit à des clients dont les revenus et les dépenses peuvent être libellés dans des monnaies différentes.