GIMpay, l'interopérabilité qui patine dans l'UEMOA
Lancée en novembre 2024 par le GIM-UEMOA, la super application GIMpay reste, dix-neuf mois plus tard, en phase d'intégration technique. L'adhésion volontaire des banques et des opérateurs ralentit un projet censé unifier les paiements dans l'Union.
Dans cet article
Un lancement ambitieux, une mise en service reportée
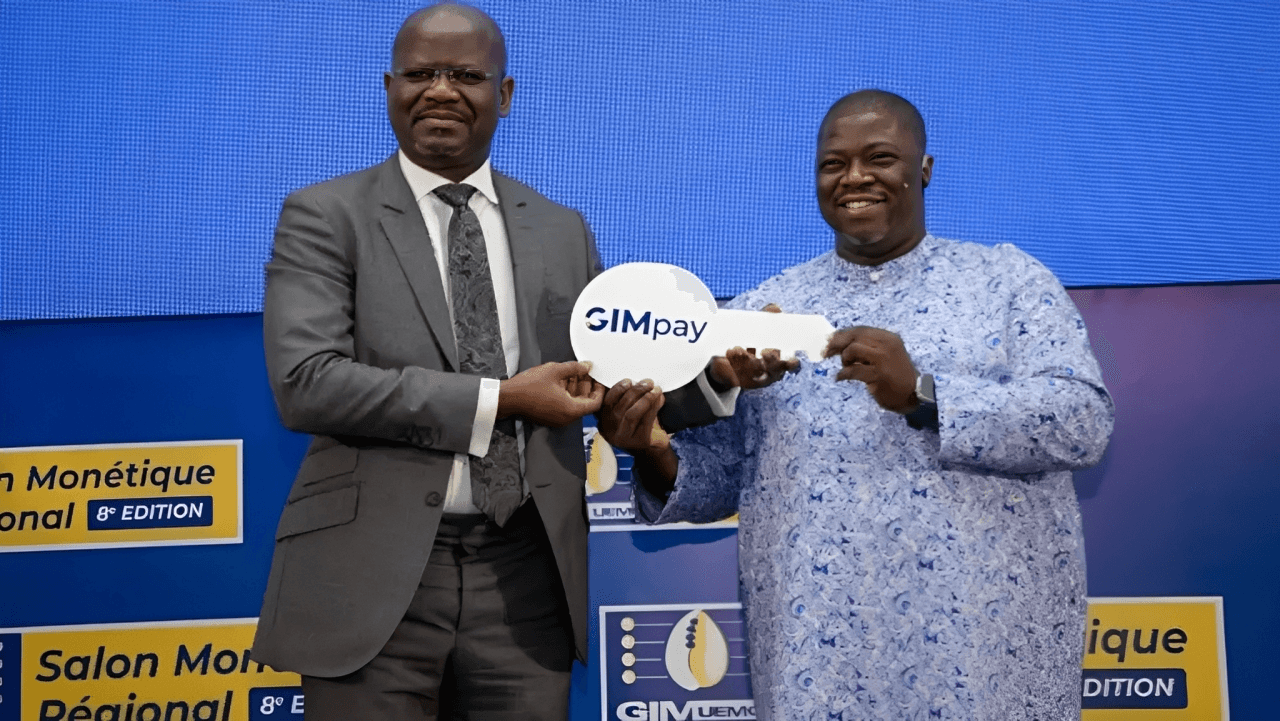
En novembre 2024, à l'occasion de la 8ᵉ édition du Salon Monétique Régional à Dakar, le GIM-UEMOA a présenté GIMpay. Cette « super application » devait relier l'ensemble des banques, fintechs et portefeuilles de mobile money de l'Union sur un rail interopérable unique.
L'objectif affiché était concret : permettre à un utilisateur sénégalais de régler une facture d'électricité en Côte d'Ivoire depuis un compte Orange Money Sénégal, acheminée via MTN Côte d'Ivoire ou InTouch, sans passer par le cash. L'ancien directeur général du GIM-UEMOA, Minayegnan Coulibaly, qui a quitté ses fonctions en août après avoir porté la dynamique d'interopérabilité régionale, comparait l'outil à une clé remplaçant tout un trousseau.
Deux mois après le lancement, dans un entretien accordé à Agence Ecofin en janvier 2025, il a livré les chiffres réels : une dizaine de partenaires avaient signé et étaient « en cours d'intégration ». Pas en service. Il citait Ecobank, Orange Money et CinetPay, spécialiste du paiement des frais scolaires, comme points d'ancrage.
Un total modeste au regard du matériel promotionnel du GIM-UEMOA publié le même mois, qui évoquait « plus de 75 partenaires financiers » liés au projet. Dix établissements en cours d'intégration et 75 partenaires revendiqués : l'écart entre les deux chiffres résume l'histoire.
Dix-neuf mois plus tard, toujours avant les transactions
En juin 2026, dix-neuf mois après le lancement dakarois, la situation n'avait pas progressé au rythme espéré. Dans un entretien publié le 15 juin 2026 par CIO Mag, Minayegnan Coulibaly décrivait un état d'avancement qui aurait paru prématuré au moment de l'annonce : « Nous avons d'abord construit le cœur de la plateforme, comme annoncé lors du lancement. Depuis, nous travaillons à l'intégration des différents acteurs […] Aujourd'hui, GIMpay poursuit l'intégration technique des banques afin d'atteindre une masse critique d'acteurs avant le déploiement généralisé des premières transactions. »
La raison tient à la charge de travail : plusieurs banques ont dû reconstruire intégralement leurs API, et des opérateurs de mobile money ont engagé des « ajustements techniques d'envergure ». Un chantier lourd, lent et coûteux.
Contrairement à la Plateforme d'Interopérabilité des Systèmes de Paiement Instantané (PI-SPI) de la BCEAO, destinée aux banques et aux émetteurs de monnaie électronique et assortie d'une échéance réglementaire au 30 septembre 2026, l'adhésion à GIMpay demeure volontaire. Rien n'oblige un établissement à achever son intégration dans un délai donné, ce que Coulibaly reconnaît lui-même : l'adhésion « reste volontaire et non obligatoire ».
Le volontariat face à la vitesse des fintechs
Le contraste avec les acteurs agiles est net. Wave revendique à elle seule plus de 20 millions de comptes ouverts en Côte d'Ivoire. Les comptes de mobile money de l'UEMOA ont atteint 248,7 millions fin 2024, contre 25,5 millions dix ans plus tôt.
Le réseau de cartes du GIM-UEMOA, lui, affiche 21 ans d'existence depuis sa création en 2003 : 147 banques et établissements financiers, 8 millions de cartes émises et 22 millions de transactions interbancaires, avec une croissance annuelle moyenne de 8 %. Une institution mature avançant à un rythme institutionnel, tandis que des produits plus souples la dépassent en temps réel.
Le GIM-UEMOA sait pourtant exécuter lorsque le mandat réglementaire est contraignant. Sa plateforme de routage e-commerce, imposée par une décision de la banque centrale de 2015 exigeant que les transactions par carte internationale émises dans l'UEMOA soient compensées localement, n'est devenue pleinement opérationnelle qu'en août 2025, sept ans après le début de sa mise en œuvre en 2018. Elle traite désormais 89 millions de transactions de commerce électronique d'une valeur de 2 100 milliards de francs CFA (3,8 milliards de dollars) en 2023, selon les chiffres de la BCEAO cités par Coulibaly.
Ce qu'un portefeuille achète réellement
Le blocage de GIMpay rejoint la question de l'inclusion financière. En 2024, l'UEMOA a enregistré près de 11,9 milliards de transactions de mobile money d'une valeur de 156 889 milliards de francs CFA (280,5 milliards de dollars), contre 213,8 millions de transactions par carte d'une valeur de 15 718 milliards de francs CFA (28,1 milliards de dollars). Le mobile money domine les cartes en volume comme en valeur.
Mais l'usage réel nuance la performance. Sur l'ensemble des portefeuilles mobiles et des cartes, environ 60 % du volume et près de 80 % de la valeur proviennent encore de retraits en espèces. Même les cartes servent majoritairement à retirer : 85 % des 15 718 milliards de francs CFA de valeur transactionnelle par carte en 2024 correspondaient à des retraits, et non à des achats de biens ou de services.
Un portefeuille qui convertit surtout du numérique en cash s'apparente à un distributeur automatique plus rapide et plus accessible. Le compte existe, mais les comportements qui comptent — épargner, emprunter, payer un commerçant sans espèces — restent largement absents.
L'éducation financière, frein principal
Les travaux du GIM-UEMOA expliquent cette persistance. Pour formaliser une économie informelle qu'il estime à 80 % de l'économie régionale, l'institution mène des enquêtes auprès des commerçants de marché afin de comprendre pourquoi ils gardent des espèces à leur étal plutôt que de les déposer sur un compte.
Une coiffeuse, un maçon, un plombier, un menuisier ou un cordonnier — les métiers cités par Coulibaly — peuvent posséder un téléphone et un compte mobile money tout en conservant la recette du jour sous le matelas ou dans un coffre de marché. Le GIM-UEMOA a formé 500 artisans au Bénin en 2025 et étend cette formation au Togo, en Côte d'Ivoire et au Burkina Faso cette année, l'éducation financière restant, plus que l'accès à un compte, le principal obstacle pour ce groupe.
Wave et Orange Money ont résolu la distribution : un numéro de téléphone et un réseau d'agents ont mis des portefeuilles entre près de 249 millions de mains. Ce qu'ils n'ont pas résolu — et que GIMpay devait contribuer à traiter en connectant ces portefeuilles à un écosystème partagé et plus riche — c'est l'usage réel de l'argent une fois numérisé. Pour l'instant, la réponse reste la même : faire entrer des espèces dans le portefeuille et les ressortir aussitôt.