Bolu Dada, cofondateur de Bachs, décrypte les freins aux paiements mondiaux
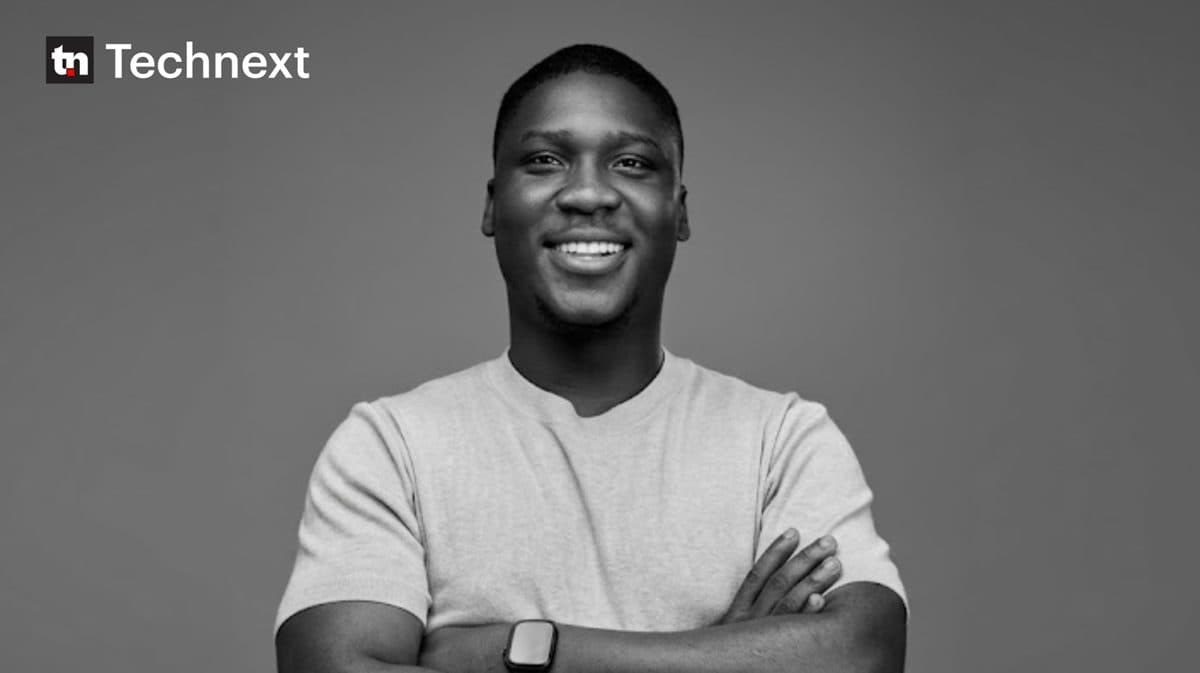
Bolu Dada, cofondateur de l'entreprise d'infrastructure de paiement Bachs, revient sur les obstacles qui compliquent les encaissements internationaux des petites entreprises. Entre conformité, coûts de transfert et stablecoins, il plaide pour un système financier plus interopérable.
Dans cet article
Une entreprise mondiale, un système financier encore national
Une société peut aujourd'hui voir le jour à Lagos et compter des clients au Ghana, au Royaume-Uni, aux États-Unis et au Kenya en quelques semaines. Si le numérique a levé les barrières pour toucher ces marchés, encaisser les paiements de tous ces clients reste une autre affaire, rapporte Technext.
Un fondateur doit composer avec plusieurs prestataires de paiement, devises, banques, règles de change, exigences de conformité et délais de règlement pour qu'un euro ou un dollar arrive sur son compte. Les grandes structures disposent d'équipes de trésorerie et de services financiers dédiés ; une petite entreprise internet, non.
Bolu Dada, cofondateur de Bachs, une société d'infrastructure de paiement, connaît ce problème de longue date. Avant Bachs, son entreprise précédente, Syncgram, a permis à des centaines d'éducateurs et d'entrepreneurs du web d'accepter des paiements venus du monde entier et a traité plus de 2 millions de dollars d'abonnements, selon ses dires.
« La façon dont les gens construisent leur entreprise a évolué bien plus vite que le système financier qui les soutient », a-t-il déclaré à Technext.
Ce qui se cache derrière un paiement
On imagine souvent le paiement comme l'instant où le client saisit ses coordonnées bancaires ou valide un virement. Ce n'est que le début. Derrière cette opération, plusieurs systèmes doivent s'enchaîner : autorisation, contrôle de fraude, conversion de devise si nécessaire, règlement, puis mise à disposition des fonds à l'entreprise.
Quand client et entreprise se trouvent dans deux pays différents, d'autres couches s'ajoutent. C'est là, selon Dada, que se concentre l'essentiel du problème.
Pour une entreprise africaine qui vend à l'international, le défi n'est pas seulement d'accepter un paiement. Il faut aussi convaincre les institutions financières et les prestataires que l'activité et ses transactions ne présentent pas de risque. « En fin de compte, l'endroit où vous bâtissez votre entreprise ne devrait pas déterminer votre accès au système de paiement mondial », estime-t-il.
Cette question du risque est centrale : les sociétés de paiement ne peuvent pas tout traiter sans filtre. Elles doivent se protéger, ainsi que leurs clients, contre la fraude, le blanchiment, les cartes volées et d'autres formes de criminalité financière. D'où un équilibre délicat : des contrôles renforcés sécurisent le système, mais compliquent l'accès des entreprises légitimes établies dans des marchés jugés à risque.
Le coût du transfert et le cas des stablecoins
S'y ajoute le prix du transfert. La Banque mondiale estime qu'envoyer 200 dollars vers l'Afrique subsaharienne coûte en moyenne environ 8,78 %, contre 6,49 % au niveau mondial, d'après ses données de 2025. L'institution pointe aussi une concurrence limitée et une faible interopérabilité transfrontalière pour expliquer le coût des transferts.
Pour un particulier qui envoie de l'argent au pays, la note est déjà salée. Pour une entreprise qui encaisse des centaines ou des milliers de paiements dans plusieurs pays, la complexité devient un problème financier et opérationnel bien plus lourd. Dada juge le milieu de marché particulièrement mal servi : les grands groupes peuvent financer des équipes de trésorerie, les particuliers disposent de services de transfert dédiés, mais qu'en est-il du fondateur d'une petite activité en ligne basée à Lagos avec des clients dans cinq pays ?
Ce fondateur ne devrait pas avoir à devenir expert en trésorerie pour encaisser son chiffre d'affaires. C'est ce constat qui a fait évoluer la vision de Dada sur Bachs : « L'une des choses les plus importantes que nous avons comprises, c'est que nous sommes bien plus une entreprise de trésorerie que nous le pensions au départ. »
La trésorerie, autrement dit la gestion de l'argent d'une entreprise — où il se trouve, dans quelle devise, quand il arrive, comment il circule et à quel coût —, devient pour une activité internet internationale un enjeu aussi important que le bouton de paiement lui-même.
Les stablecoins prennent une place croissante dans les paiements transfrontaliers, et le Nigeria en est un exemple marquant. Le FMI estime que le pays a reçu environ 59 milliards de dollars d'entrées d'actifs cryptographiques entre juillet 2023 et juin 2024, les stablecoins représentant plus de 65 % des entrées crypto du pays en 2024. Le Nigeria aurait aussi concentré environ 60 % des entrées de stablecoins en Afrique subsaharienne entre fin 2019 et début 2025.
Pour Dada, cette progression explique l'utilité des stablecoins pour les entreprises qui déplacent des fonds au-delà des frontières. « Je ne sais pas si nous pourrions construire Bachs comme nous le faisons aujourd'hui sans eux », confie-t-il.
Contrairement aux transferts internationaux classiques, qui peuvent passer par plusieurs banques et imposent de gérer devises et liquidités, des stablecoins comme l'USDT et l'USDC déplacent de la valeur sur des réseaux blockchain presque instantanément.
Ce n'est pourtant pas une solution complète. Le FMI reconnaît que les stablecoins peuvent rendre les paiements transfrontaliers plus rapides et moins chers, tout en créant des risques en matière de régulation, de stabilité financière et d'usage croissant d'actifs indexés sur le dollar hors du système bancaire traditionnel.
Dada voit aussi une place pour des stablecoins en monnaie locale, comme le cNGN, à mesure que les entreprises africaines jonglent avec plusieurs devises et systèmes de paiement. Le vrai défi reste de faire fonctionner ces systèmes ensemble.
« Nous n'en sommes qu'au début », dit-il. « Nous allons vers un système financier bien plus interopérable et programmable que celui d'aujourd'hui. » Le prochain test pour l'infrastructure de paiement ne sera pas seulement d'aller plus vite, mais de permettre aux entreprises de déplacer leur argent au-delà des frontières sans avoir à comprendre toute la mécanique sous-jacente.