Au Nigeria, l'IPO Dangote dépasse la Bourse de Lagos
Quatre millions de souscriptions à l'IPO de la raffinerie Dangote, contre 2,7 millions d'investisseurs actifs à la Bourse de Lagos avant l'opération. Pourtant, aucun indicateur officiel d'inclusion financière ne compte les comptes-titres — et l'épargne, elle, rapporte moins que l'inflation.
Dans cet article
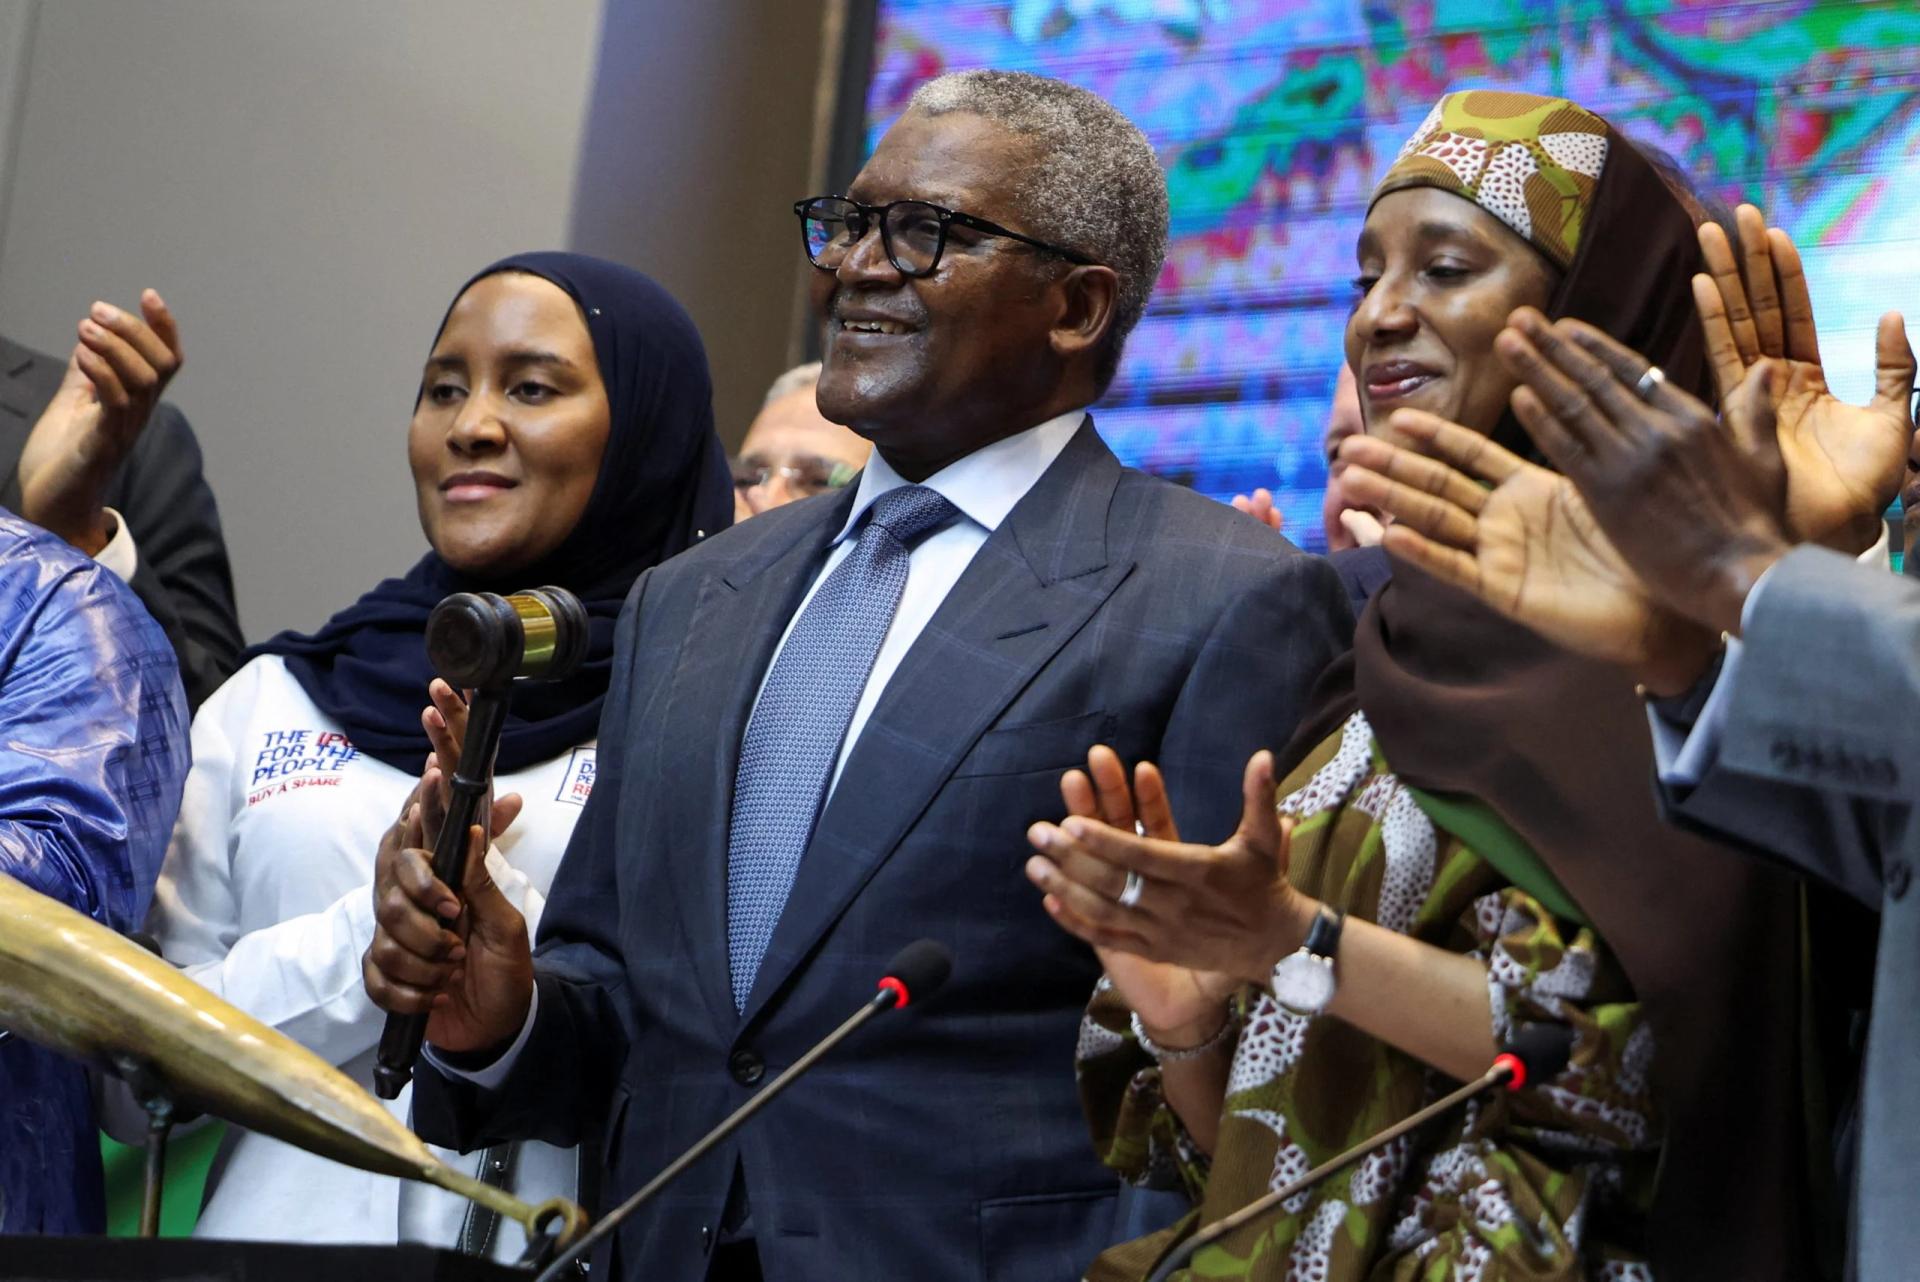
Le mois dernier s'est close la souscription à l'introduction en Bourse de la raffinerie Dangote. Quatre millions de demandes uniques ont été déposées, un chiffre qui doit encore grimper avec les souscriptions des fonds de pension. Pour situer : la Bourse de Lagos (NGX) comptait 2,7 millions d'investisseurs actifs avant l'opération. Une seule offre a donc suscité plus de candidatures que la place entière ne comptait d'investisseurs actifs.
Aliko Dangote avait parlé d'une « People's IPO », avec une cible de dix millions d'investisseurs particuliers — cuisiniers, jardiniers, chauffeurs. La cible n'est pas atteinte. Mais le chiffre réel suffit à poser une question que personne, au Nigeria, n'avait eu à formuler aussi crûment.
La définition qui arrangeait tout le monde
Voici la thèse : l'inclusion financière en Afrique est mesurée sur un indicateur qui ne dit rien de la richesse des gens — le compte d'épargne — et c'est ce choix de mesure, plus que la pauvreté ou la technologie, qui explique pourquoi les progrès annoncés ne se retrouvent pas dans les patrimoines.
Regardez les chiffres que l'on cite partout. En Afrique subsaharienne, 58 % des adultes avaient un compte bancaire ou de mobile money en 2024, contre 34 % dix ans plus tôt, selon la Banque mondiale. Au Nigeria, la Banque mondiale compte 63,3 % d'adultes titulaires d'un compte en 2024. La progression est réelle, elle est massive, et elle est portée par les fintechs, le mobile money et le réseau d'agents bancaires.
Maintenant, regardez ce que ce compte rapporte. La Banque centrale du Nigeria (CBN) impose aux banques un plancher de rémunération des dépôts d'épargne, autour de 8 %. L'inflation, elle, est encore estimée entre 15 % et 16 % début 2026 — en nette décrue depuis un pic de 33 % en 2024, mais toujours supérieure au taux servi. Un dépôt d'épargne au Nigeria perd donc du pouvoir d'achat chaque année : 8 % servis contre 15 à 16 % d'inflation, soit 7 à 8 points de perte réelle. La Banque mondiale retient pour sa part 23 % d'inflation dans ses données Nigeria pour 2025 : l'ordre de grandeur, quelle que soit la source et quelle que soit l'année retenue, reste au-dessus du plancher de rémunération.
Autrement dit : le pays a réussi à faire ouvrir des comptes à des millions de personnes, et ces comptes détruisent lentement leur épargne. Ce n'est pas un détail. C'est le résultat direct de la définition retenue.
Ce que la Bourse rapportait pendant ce temps
Pendant que l'épargne perdait 7 à 8 points par an, la NGX a rendu 51 % en 2025 et composé à 18,4 % par an sur la dernière décennie. Un épargnant nigérian qui avait le choix entre son livret et un placement en actions n'avait pas un arbitrage marginal à faire : il avait un arbitrage évident à faire.
Sauf que cet arbitrage n'entre dans aucune statistique d'inclusion financière. Les définitions en vigueur s'arrêtent au compte de paiement et d'épargne. Le compte-titres n'existe pas dans la grille. C'est ce que pointe Access Bank, qui estime à 20 millions le nombre d'Africains détenteurs d'un compte d'investissement — environ 1,2 % — contre 640 à 700 millions disposant d'une forme de compte de paiement ou d'épargne.
Ces deux chiffres ne mesurent pas la même chose, et c'est précisément le problème. On a compté ce qui était facile à compter — un compte ouvert chez un agent, souvent pour recevoir un transfert — et on a appelé cela l'inclusion. Le compte qui permettrait de battre l'inflation, lui, n'entre dans aucun tableau de bord.
Le précédent indien, et pourquoi il n'est pas si lointain
L'Inde sert de modèle, et l'exemple mérite d'être regardé de près parce qu'il contredit l'idée que le problème est culturel. Le nombre d'investisseurs particuliers indiens est passé à 130 millions en 2025, trois fois le niveau de 2019. La croissance ne s'est pas limitée aux métropoles : les États du « BIMARU » (Bihar, Madhya Pradesh, Rajasthan, Uttar Pradesh), historiquement en queue de peloton sur les indicateurs économiques, affichent des taux de détention élevés.
Le mécanisme est simple, et c'est là qu'il faut s'arrêter. Les Indiens qui avaient ouvert un compte bancaire lors de la poussée d'inclusion numérique antérieure ont pu ouvrir un compte-titres sans friction, parce que les fintechs et les courtiers se sont branchés sur les rails bancaires existants. La première étape a payé pour la seconde. Pas de nouvelle infrastructure, pas de nouvelle éducation financière de masse : la plomberie était déjà là.
C'est exactement ce que l'IPO Dangote vient de démontrer au Nigeria : quatre millions de demandes uniques en quelques semaines, sans campagne décennale. La demande existe. Reste à savoir si elle se transformera en détention durable — la documentation ne permet pas encore de le dire.
Le régulateur regarde ailleurs
La CBN a annoncé cette année un objectif d'inclusion financière de 95 % d'ici 2028. L'ambition est affichée. Mais l'objectif porte uniquement sur l'accès à un compte bancaire de base. Il ne mentionne ni le compte-titres, ni le compte d'investissement. La cible peut donc être atteinte — et elle le sera probablement — sans qu'un seul Nigérian de plus ne détienne un actif qui batte l'inflation.
C'est là que la série « L'État dans le jeu » trouve son objet. L'État nigérian a imposé un plancher de rémunération de l'épargne, et il a fixé une cible d'inclusion qui ignore le placement. Le résultat, documenté, est un système où l'on peut féliciter les banques d'avoir ouvert des comptes pendant que l'épargnant perd du pouvoir d'achat sur ces mêmes comptes. La documentation ne permet pas d'établir que les deux décisions ont été conçues ensemble ; elle établit qu'elles produisent ce résultat.
La Securities and Exchange Commission, elle, figure parmi les parties prenantes que la source appelle à associer à la redéfinition des cibles, aux côtés de la banque centrale, des bailleurs et des banques. Chaque investisseur particulier est un client de plus pour les courtiers, et un acheteur de plus pour les émissions à venir : le régulateur du marché a intérêt à ce que la grille change.
Ce que l'IPO a prouvé, et ce qu'elle n'a pas réglé
L'opération a attiré 4,5 milliards de dollars d'intérêts pour un objectif de levée de 1,6 milliard, soit près de trois fois la cible. Sur les vingt-cinq dernières années, les entreprises africaines n'ont levé qu'environ 1 % du capital-actions mondial. Et environ 80 % des souverains africains notés sont classés à haut risque, largement parce que leur dette est libellée en devises étrangères. Un actionnariat domestique solide, capable d'absorber dette et actions en monnaie locale, n'est pas un luxe : c'est la condition pour emprunter à ses propres conditions.
Le Nigeria vient de montrer qu'une demande d'actions peut se manifester en quelques semaines. Reste une question que personne ne tranche : ces quatre millions de souscripteurs resteront-ils des investisseurs une fois les actions cotées en décembre, ou redeviendront-ils des épargnants dès que la première correction les aura refroidis ? Un compte ouvert ne fait pas un investisseur, et c'est bien le problème — on a passé quinze ans à compter les comptes ouverts.