Absa ouvre un fonds mondial au Kenya, mais il faut 250 000 shillings pour entrer
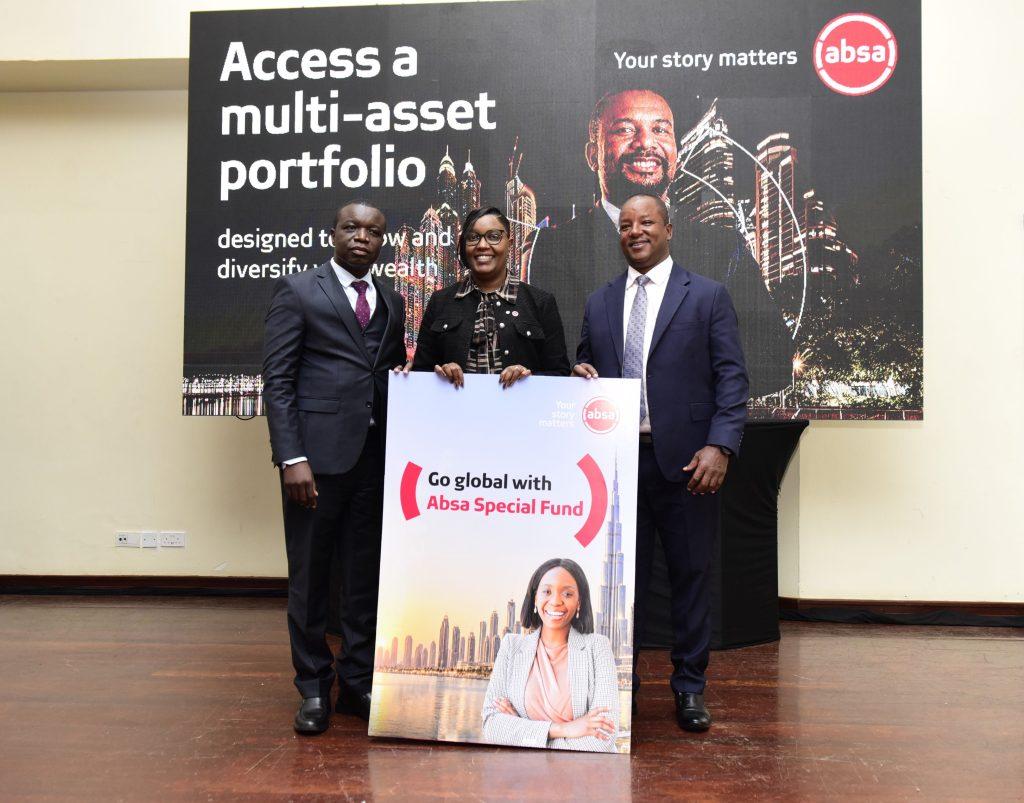
Absa Bank Kenya a lancé le 19 novembre 2026 un fonds investissant actions et obligations mondiales, amorcé avec 230 millions de shillings de son propre argent. Le ticket d'entrée de 250 000 shillings en dit plus sur l'état de l'épargne kényane que sur l'appétit pour les marchés étrangers.
Dans cet article
Le chiffre qui compte n'est pas les 1,8 million de dollars
Le 19 novembre 2026, Absa Asset Management Limited a mis sur le marché kényan l'Absa Global Multi-Asset Special Fund, en deux versions — l'une en shillings, l'autre en dollars — et y a placé 230 millions de shillings de son propre argent, soit environ 1,8 million de dollars au taux de 129,9 shillings pour un dollar cité par la source. Le fonds ira chercher des actions, des obligations, des liquidités, des matières premières, des métaux précieux et des dépôts à terme un peu partout dans le monde. NCBA Bank Kenya en est le trustee, Standard Chartered Bank Kenya le dépositaire.
Mais le chiffre qui structure tout le produit est ailleurs : 250 000 shillings pour la première souscription, ou 2 500 dollars pour la version dollar, avec six mois de blocage. Au taux cité, 250 000 shillings valent environ 1 900 dollars. Mettez ce ticket en regard du PIB par habitant kényan : 2 363 dollars en 2025, selon la Banque mondiale. Le rapport est de 0,81 — autrement dit, le ticket d'entrée représente environ dix mois de PIB par habitant. Ce n'est pas un revenu disponible, c'est un ordre de grandeur : il suffit à établir que le produit ne s'adresse pas à l'épargnant moyen.
L'État a fabriqué le marché avant qu'Absa n'y entre
La règle qui rend cette opération possible est une règle publique, et elle est antérieure au lancement. Le fonds opère sous le régime de l'autorité kényane des marchés de capitaux, la Capital Markets Authority. C'est cette même CMA qui publie les statistiques du secteur — et ces statistiques racontent une histoire que le communiqué d'Absa ne mentionne pas.
À fin juin 2026, les fonds dits « special funds », cette catégorie de placement collectif dont relève le nouveau produit d'Absa, pesaient 252,8 milliards de shillings, soit environ 1,9 milliard de dollars, d'après les données du régulateur pour le deuxième trimestre 2026 au Kenya. Cela représentait 26,6 % des 948,7 milliards de shillings — environ 7,3 milliards de dollars — détenus par l'ensemble des collective investment schemes, le nom réglementaire des fonds communs. Et ce segment a progressé d'environ 24 % depuis mars 2026, où il pesait 203,5 milliards de shillings. Les conversions en dollars sont celles de la source, au taux de 129,9.
Un quart du marché de l'épargne collective kényane, et une croissance de près d'un quart en un trimestre. Voilà le terrain sur lequel Absa pose son produit. La CMA ne dit pas pourquoi ce segment grossit si vite — le régulateur publie les chiffres, pas les causes. Deux lectures restent ouvertes, et la documentation ne permet pas de trancher : soit les Kényans fortunés cherchent de la diversification internationale, soit ils se détournent d'un marché intérieur qui leur offre peu. Le crédit bancaire au secteur privé ne représente que 29,4 % du PIB (Banque mondiale, 2025) : c'est un fait, pas une explication de la croissance des fonds spéciaux. Les deux données coexistent ; aucune source fournie ne les relie.
Le mécanisme : qui paie, qui encaisse, qui bloque
Déroulons la chaîne. Absa Asset Management gère le fonds et prélève des frais de gestion — dont le montant n'est pas dans les documents de lancement consultés. Absa Bank Kenya, la maison mère, a fourni l'amorce : 230 millions de shillings. Yusuf Omari, directeur général d'Absa Bank Kenya, présente cette somme comme la preuve de la confiance de la banque dans le produit. C'est aussi, mécaniquement, ce qui garantit au fonds une taille non nulle le premier jour : c'est la définition même d'une amorce.
L'investisseur, lui, apporte au minimum 250 000 shillings et accepte de ne pas les toucher pendant six mois. Le blocage limite les retraits au démarrage. Sur des actifs mondiaux dont la valeur en shillings dépendra aussi du taux de change, la source rappelle que la version dollar permet de détenir de la valeur en devise forte, mais qu'une baisse des actifs sous-jacents peut coûter de l'argent à l'investisseur. Les deux mouvements vont dans le même sens ou en sens contraire, et personne ne les garantit.
La double cotation, elle, est un fait : Absa propose deux parts, l'une libellée en shillings, l'autre en dollars. Pour un Kényan qui veut de la valeur en devise forte sans compte à l'étranger, c'est un argument que la documentation établit. Ce que la documentation n'établit pas, c'est qu'Absa vende cela plutôt que les actions mondiales : la banque décrit une stratégie d'allocation, pas une intention de change.
Ce qu'Absa ne dit pas
Le communiqué de lancement ne fixe aucun objectif de taille totale. Il ne promet aucun rendement. Il ne dit pas combien d'investisseurs la banque espère attirer. Et les premières performances du fonds n'apparaîtront qu'après une période de négociation, selon la source. En clair : jusqu'ici, l'investisseur n'a que la description d'une stratégie et l'engagement d'une banque qui a mis 1,8 million de dollars de sa poche pour démarrer.
Ce n'est pas rien — une amorce, c'est fait pour ça. Mais mettez les chiffres en regard : 230 millions de shillings d'amorce, face à un segment de fonds spéciaux qui pèse 252,8 milliards de shillings. Le rapport est de 0,09 % : c'est un ratio d'échelle, pas une part de marché. Le fonds est un nouveau venu, pas un acteur structurant.
Le vrai déplacement
La question intéressante n'est donc pas de savoir si Absa réussira à vendre des actions mondiales à des Kényans. C'est de savoir ce que la croissance de 24 % en un trimestre des fonds spéciaux kényans nous dit de l'économie réelle — et si cette croissance est un déplacement de l'épargne ou une simple revalorisation d'actifs. La CMA ne fournit ni l'un ni l'autre. Un fonds « global multi-asset » lancé au moment où ce segment grossit est un symptôme ; il n'en est pas la preuve.
Reste une inconnue que ni Absa ni la CMA ne tranchent dans les documents disponibles : combien ces fonds spéciaux coûtent réellement à leurs souscripteurs en frais de gestion, et quelle part de la croissance du segment vient de nouveaux capitaux plutôt que de la revalorisation d'actifs existants. Sans ces deux chiffres, on sait que l'épargne kényane se déplace. On ne sait pas encore vers quoi, ni à quel prix.