Absa met 230 millions dans un fonds que peu de Kényans peuvent acheter
Absa Asset Management a engagé 230 millions de shillings pour lancer un fonds multi-actifs en shillings et en dollars. Mais avec un ticket d'entrée à 250 000 shillings, l'épargne ordinaire reste à la porte.
Dans cet article
Le chiffre qui compte n'est pas les 230 millions
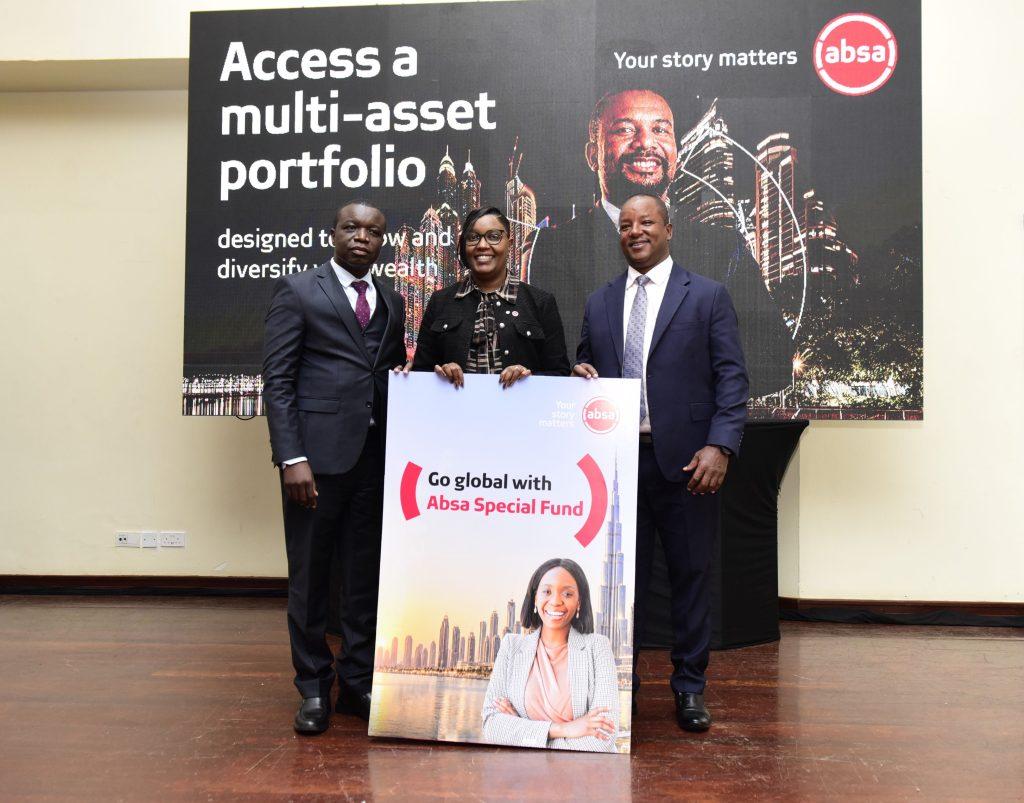
Absa Asset Management Limited a mis 230 millions de shillings kényans de capital d'amorçage sur la table pour lancer un fonds multi-actifs. L'annonce, datée du 19 novembre 2026, insiste sur ce montant. Elle insiste aussi sur la diversification : actions, obligations, liquidités, matières premières, métaux précieux et dépôts à terme, le tout dans un seul véhicule, libellé en shillings et en dollars.
Puis arrive la ligne qui décide de tout : 250 000 shillings kényans, ou 2 500 dollars, pour ouvrir une position. Les versements complémentaires démarrent à 100 000 shillings, ou 1 000 dollars. Et le capital est immobilisé six mois à compter de la date d'investissement.
Prenez le PIB par habitant que la Banque mondiale estime à 2 363 dollars pour 2025. C'est une moyenne nationale, pas un revenu médian — la documentation ne donne pas la distribution des revenus. Mais le ticket d'entrée en dollars, 2 500, dépasse déjà cette moyenne annuelle. Le fonds est présenté comme une réponse à une demande croissante de diversification ; le Kényan situé à la moyenne nationale, lui, n'a pas de quoi ouvrir la porte. Ce n'est pas un produit d'épargne. C'est un produit de patrimoine.
La thèse : un marché de gros déguisé en marché de détail
Voilà ce que le lancement révèle : au Kenya, la croissance des fonds spéciaux ne se lit aujourd'hui que par le haut de la pyramide. Les données publiées par le régulateur portent sur les encours, pas sur le nombre de détenteurs. Un fonds qui collecte peu de clients très fortunés pèse autant dans ces statistiques qu'un fonds qui collecte beaucoup de petits.
Les chiffres du régulateur le montrent. D'après les données de la Capital Markets Authority pour le deuxième trimestre 2026, les fonds spéciaux détenaient 252,8 milliards de shillings d'actifs sous gestion. Cela représente 26,6 % du marché total des fonds communs de placement, qui pèse 948,7 milliards de shillings. Et ces 252,8 milliards marquent une progression d'environ 24 % depuis mars 2026, quand ils étaient à 203,5 milliards — 252,8 sur 203,5, soit une hausse de près d'un quart en un trimestre.
Un quart du marché, en hausse de près d'un quart en un trimestre. Ce n'est plus une niche. Mais la documentation ne dit pas si cette progression vient de nouveaux investisseurs ou de versements plus gros des mêmes.
Qui décide, qui paie, qui encaisse
Le mécanisme mérite d'être démonté, parce qu'il explique pourquoi ce type de produit se multiplie.
Qui décide ? La Capital Markets Authority, qui agrée le fonds et son gestionnaire. Absa Asset Management est une filiale d'Absa Bank Kenya et un gestionnaire de fonds licencié, sous supervision du régulateur. Victor Otieno, directeur adjoint des agréments à la CMA, le dit à sa manière : les produits innovants aident à approfondir les marchés financiers kényans, et cela compte pour diversifier les opportunités d'investissement.
Qui sécurise ? NCBA Bank Kenya est fiduciaire, chargée de protéger les intérêts des investisseurs et de veiller au respect des documents constitutifs. Standard Chartered Bank Kenya est dépositaire, chargée de la garde des actifs. Deux banques, deux rôles. La documentation ne dit pas combien elles sont rémunérées, ni sur quelle base.
Qui encaisse ? Absa Asset Management, via les frais de gestion — que la documentation ne chiffre nulle part. Aucun document fourni ne dit combien l'investisseur paie en frais de gestion, ni comment ils se comparent à ceux des fonds existants. C'est une lacune, pas un détail : sur un produit multi-actifs, les frais déterminent une part importante du rendement net. Et le rendement attendu du fonds n'est pas non plus documenté.
Et qui paie le prix de l'innovation ? L'investisseur qui immobilise son capital six mois. Le blocage limite les retraits précoces, ce qui stabilise la base d'actifs quand on détient des matières premières et des actions. Mais il empêche aussi l'investisseur de sortir avant six mois, quelle que soit l'évolution des marchés.
Ce que l'État veut, et ce qu'il obtient
La série de cette analyse est l'État dans le jeu, alors regardons la règle de près.
Un régulateur qui veut approfondir le marché a intérêt à voir se créer des fonds à ticket élevé : ils collectent vite, ils sont faciles à superviser, et ils font monter les encours déclarés. Un fonds à 250 000 shillings attire des clients qui ont un conseiller ou un patrimoine déjà constitué. Rien dans la documentation ne dit que la CMA a fixé ou suggéré ce ticket — c'est une décision d'Absa. Mais la façon dont le régulateur mesure le marché rend ce choix indolore : ce qui est compté, ce sont les encours.
Le résultat est visible dans les données : le segment des fonds spéciaux croît d'environ 24 % en un trimestre, mais rien dans la documentation ne dit combien d'investisseurs détiennent ces 252,8 milliards. On connaît le montant, pas le nombre de titulaires. C'est exactement le genre de statistique qu'un marché de détail produirait, et qu'un marché de gros peut se permettre d'ignorer.
Les dirigeants d'Absa parlent à un public précis. Elizabeth Irungu, directrice générale d'AAML, évoque une demande croissante des clients pour une diversification plus large et un accès aux marchés internationaux. Moses Muthui, membre du conseil d'AAML et directeur de la banque personnelle et privée chez Absa Bank Kenya, ajoute que la confiance des investisseurs se construit sur la gouvernance, la transparence et l'exécution disciplinée. Banque personnelle et privée : le vocabulaire est choisi.
Le vrai risque n'est pas celui qu'on croit
On pourrait croire que le danger, c'est la volatilité des matières premières ou des actions internationales. C'est secondaire ici. Le vrai enjeu est ailleurs : un fonds libellé en dollars, dans un pays où la Banque mondiale estime l'inflation à 4,1 % en 2025, offre une protection en devise. C'est un argument puissant pour un patrimoine déjà constitué. Ce n'est pas un argument pour quelqu'un qui épargne quelques milliers de shillings par mois.
La conséquence à laquelle on ne pensait pas est celle-ci : en construisant la croissance des fonds spéciaux sur des tickets élevés, le marché kényan se dote d'une industrie de gestion d'actifs solide, supervisée, adossée à des banques cotées — et qui reste, pour l'essentiel, fermée à ceux dont le patrimoine est petit. Les encours montent. Le nombre d'investisseurs, lui, personne ne le publie.
Combien de Kényans détiennent réellement ces 252,8 milliards ? Tant que la question n'a pas de réponse publique, on ne saura pas si le marché s'élargit ou s'il se concentre.