Absa met 230 millions dans un fonds que peu de Kényans peuvent ouvrir
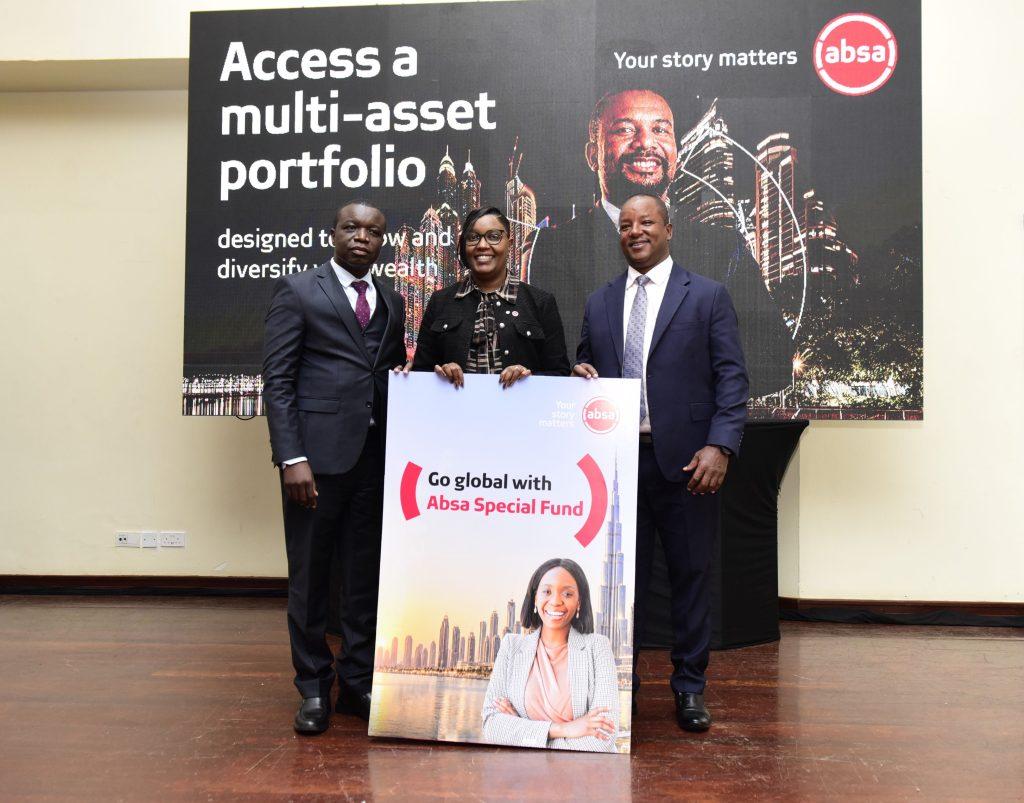
Absa Asset Management engage 230 millions de shillings pour lancer un fonds multi-actifs en shillings et en dollars. Mais avec 250 000 shillings d'entrée minimum et six mois de blocage, la diversification qu'il promet reste hors de portée de la plupart des épargnants kényans.

Dans cet article
Absa Asset Management Limited, la branche de gestion d'actifs d'Absa Bank Kenya, a engagé 230 millions de shillings de capital d'amorçage pour lancer un fonds spécial multi-actifs. Le produit est libellé en shillings kényans et en dollars, et répartit l'argent entre actions, obligations, liquidités, matières premières, métaux précieux et dépôts à terme, le tout dans un seul véhicule. L'entrée est fixée à 250 000 shillings, ou 2 500 dollars. Les versements complémentaires démarrent à 100 000 shillings, ou 1 000 dollars. Et l'argent est bloqué six mois à compter de la date d'investissement.
Voilà le chiffre qui devrait retenir l'attention : 250 000 shillings. Le PIB par habitant kényan s'élève à 2 363 dollars en 2025 selon la Banque mondiale. Le ticket d'entrée du fonds, lui, est libellé en shillings ; la documentation ne donne pas de taux de change permettant de le convertir en dollars. Mais il suffit de le comparer au revenu moyen pour comprendre que le fonds n'est pas conçu pour l'épargnant ordinaire. Il est conçu pour le client d'Absa qui a déjà un compte, déjà des liquidités, et qui cherche à ne pas les laisser dormir.
La vraie fonction d'un fonds maison
Le mécanisme est simple, et il est bancaire avant d'être financier. Absa Asset Management est une filiale d'Absa Bank Kenya PLC et un gestionnaire de fonds agréé par la Capital Markets Authority. La banque détient la relation client, la filiale gère l'argent. Quand un client fortuné d'Absa place 250 000 shillings dans le fonds, cet argent ne quitte pas l'orbite du groupe : il passe d'un compte de dépôt à un produit géré par la filiale. La banque conserve la relation et gagne un argument commercial face aux banques concurrentes qui n'ont pas d'offre multi-actifs. Aucun document ne précise les frais de gestion prélevés par AAML sur ce fonds.
Le choix des dépositaires confirme cette logique de réseau fermé. NCBA Bank Kenya PLC est nommée trustee, chargée de protéger les intérêts des investisseurs et de veiller au respect des documents constitutifs du fonds. Standard Chartered Bank Kenya Limited est custodian, responsable de la conservation des actifs. Autour d'AAML, ce sont donc deux banques qui se partagent les rôles de contrôle et de conservation, pour un produit vendu à des clients bancarisés. Ce n'est pas un scandale : c'est le fonctionnement normal d'un marché où la distribution passe par les agences.
Ce que le régulateur voit dans la croissance
La CMA a ses raisons d'encourager ce type de produit. Ses données du deuxième trimestre 2026 montrent que les fonds spéciaux détenaient 252,8 milliards de shillings d'actifs sous gestion, soit 26,6 % du marché total des schemes de placement collectif, évalué à 948,7 milliards de shillings. Ce segment est passé de 203,5 milliards en mars 2026 à 252,8 milliards au deuxième trimestre : 252,8 sur 203,5, soit près de 24 % de croissance en un trimestre. Victor Otieno, directeur adjoint des approbations à la CMA, souligne que ces produits innovants aident à approfondir les marchés financiers kényans, en diversifiant les opportunités d'investissement et en donnant accès à différentes classes d'actifs et marchés.
Il a raison sur le fond. Un marché qui ne propose que des comptes d'épargne et des bons du Trésor ne développe ni gestion professionnelle ni culture de l'action. Mais la croissance des fonds spéciaux ne dit rien de leur accessibilité. Un segment qui pèse un quart du marché peut très bien être alimenté par un nombre d'investisseurs que les données publiées ne permettent pas de connaître. La CMA ne dit pas combien de clients détiennent ces 252,8 milliards, ni quelle est la taille médiane des comptes. C'est précisément l'information qui manque pour savoir si ce marché s'élargit ou s'il se concentre.
Le dollar comme argument, pas comme cadeau
L'option en dollars mérite qu'on s'y arrête. Elle permet à un Kényan aisé de détenir un actif libellé en devise sans passer par un compte offshore. C'est un vrai service, et c'est aussi un constat : la demande de produits en dollars existe. L'inflation kényane est modérée — 4,1 % en 2025 selon la Banque mondiale — mais un investisseur qui choisit la version dollar du fonds parie moins sur les marchés mondiaux que sur la stabilité relative du billet vert.
Le lock-in de six mois mérite lui aussi d'être lu pour ce qu'il est. Il transforme l'épargne en engagement : pendant six mois, l'argent n'est plus disponible pour une urgence. Pour un client qui a déjà un matelas de sécurité, ce n'est pas un problème. Pour celui qui n'en a pas, c'est rédhibitoire. Le seuil d'entrée et le lock-in se renforcent l'un l'autre : ils sélectionnent le même client.
Elizabeth Irungu, directrice générale d'AAML, justifie le lancement par une demande croissante des clients pour une diversification plus large et un accès aux marchés internationaux. Yusuf Omari, directeur général d'Absa Bank Kenya, présente le capital d'amorçage comme la preuve de la confiance de la banque dans le fonds. Moses Muthui, membre du conseil d'AAML et directeur de la banque privée chez Absa, rappelle que la confiance des investisseurs repose sur la gouvernance, la transparence et l'exécution disciplinée. Ces déclarations sont cohérentes entre elles. Elles décrivent un produit bien encadré, destiné à des clients exigeants.
La question que personne ne pose
Reste un angle mort. 230 millions de shillings de capital d'amorçage, c'est une mise de départ qui permet au fonds d'exister sans attendre les premiers clients. Mais aucun document ne dit combien Absa espère lever auprès du public, ni quel rendement est visé, ni quels frais de gestion seront prélevés. Or ce sont ces trois chiffres qui déterminent si le produit est bon pour l'investisseur ou seulement pour la banque. Un fonds multi-actifs dont on ignore les frais et le rendement cible ne peut pas être évalué, surtout avec six mois d'immobilisation.
La vraie question n'est donc pas de savoir si Absa sait gérer de l'argent — la CMA lui a accordé une licence de gestionnaire de fonds. La question est de savoir si le marché kényan des fonds spéciaux va rester un club de clients bancarisés aisés ou s'il va descendre vers l'épargnant moyen. Tant que les tickets d'entrée se comptent en centaines de milliers de shillings, la réponse est déjà écrite. Et elle ne dépend pas d'Absa : elle dépend de ce que les banques et le régulateur accepteront de proposer à ceux qui n'ont pas 250 000 shillings à immobiliser.