UfarmX facilite 6,8 M$ de crédits agricoles via sa notation
La société nigériane UfarmX a permis plus de 6,8 millions de dollars de transactions agricoles auprès de plus de 10 000 producteurs au Nigeria, au Sénégal et au Liberia, selon TechCabal. Elle ne prête pas directement : elle note la solvabilité des agriculteurs pour le compte de banques et de détaillants.
Dans cet article
Un modèle né d'un projet de transformation abandonné
En 2015, Alexander Zanders hérite de 2 000 acres de terre dans l'État d'Oyo, au sud-ouest du Nigeria, légués par sa grand-mère. Il envisage d'abord d'y bâtir une usine de transformation du manioc, une culture qu'il voit sécher le long des routes environnantes. « Mon objectif initial était simplement de construire une usine de transformation du manioc », confie-t-il à TechCabal en août.
Le projet ne verra jamais le jour. La dévaluation du naira, passée d'environ 197 pour un dollar à près de 305 en fin d'année 2016, rend l'importation des machines trop coûteuse. Zanders renonce au crédit bancaire et entame un périple de trois ans à travers le continent pour étudier les besoins en valeur ajoutée agricole.
De l'exploitation agricole au moteur de crédit
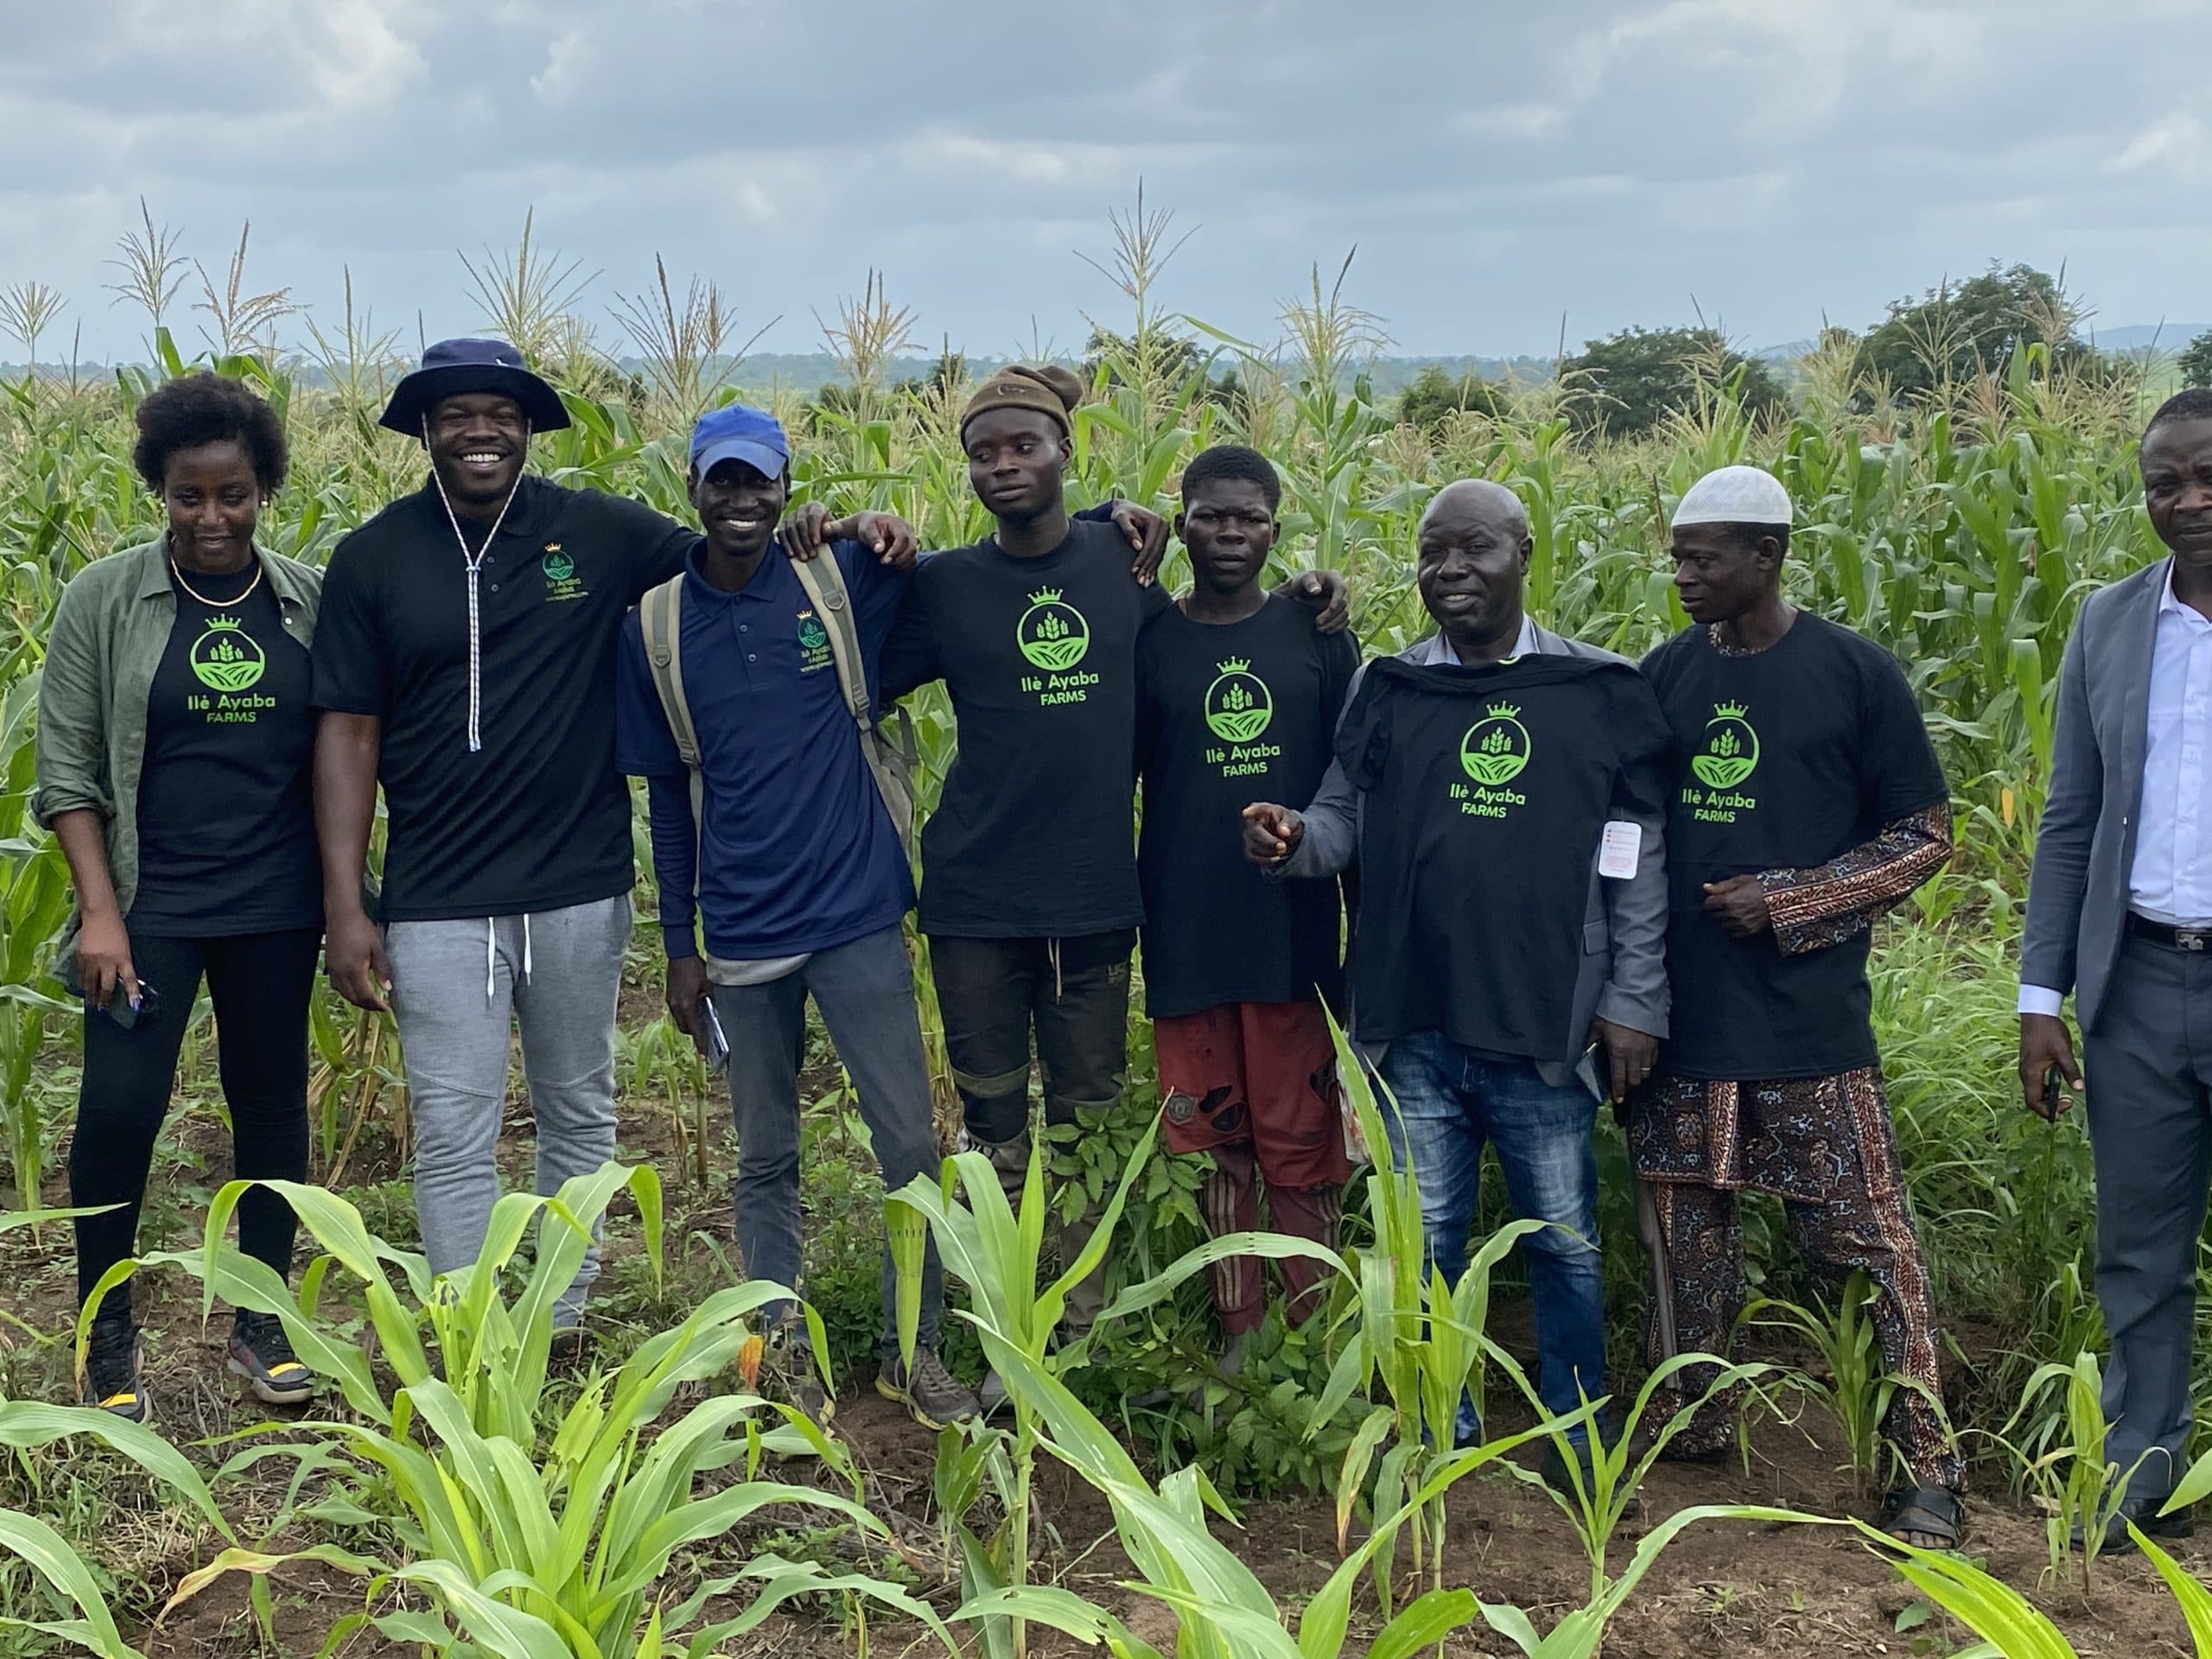
UfarmX est constituée en 2019 comme infrastructure de crédit, mais l'entreprise exploite d'abord une ferme. Après un différend familial sur les terres héritées, Zanders acquiert 100 acres en propre et y plante manioc, maïs et soja en 2021. Les rendements dépassent ceux des voisins, non par la technique, mais parce que les petits producteurs n'ont pas les moyens d'acheter semences résistantes et engrais.
L'expérience menée avec 15 producteurs de maïs, à qui des intrants sont fournis à crédit, triple les rendements et double les revenus. Elle révèle surtout des signaux de solvabilité exploitables. « Nous avons commencé à remarquer des thèmes constants dans les données elles-mêmes », explique Zanders.
Comment fonctionne la notation
Les agriculteurs rejoignent UfarmX par trois canaux : détaillants agricoles, agents communautaires ou coopératives sous contrat. La souscription se fait exclusivement sur l'infrastructure d'UfarmX, qui croise des dossiers KYC complets avec des données géospatiales et socio-économiques — proximité des routes et marchés, type de culture, rendement projeté, ancienneté d'exploitation, taille du foyer.
Un producteur approuvé paie des frais de transaction, reçoit des intrants à crédit et rembourse selon sa notation : les meilleurs profils remboursent après récolte, les autres mensuellement. UfarmX garantit chaque agriculteur approuvé auprès de ses détaillants partenaires et couvre 80 % de ce risque via un assureur. Ses revenus proviennent des frais de transaction, des marges d'intérêt et de redevances SaaS.
Résultats et expansion
UfarmX revendique plus de 6,8 millions de dollars de commerce agricole facilité, plus de 10 000 agriculteurs et plus de 70 détaillants partenaires au Nigeria, au Sénégal et au Liberia. Le taux de défaut cumulé atteint 9,03 % ; net d'assurance, il tombe à 1,17 % sur le modèle détaillant.
La société prévoit de lancer une API de notation de crédit permettant aux banques, institutions financières et bailleurs de s'insérer directement dans son infrastructure de souscription. Elle vise une entrée au Kenya, son premier marché est-africain, d'ici fin 2026. « UfarmX ne fait plus de prêt direct », conclut Zanders. « Nous sommes un facilitateur. »