Nithio lance FUEL, fonds de dette de 150 M$ pour l'e-mobilité africaine
La fintech climatique Nithio lance FUEL, un fonds de dette senior sécurisée de 150 M$ destiné aux opérateurs de flottes électriques, de recharge et d'échange de batteries en Afrique subsaharienne. Les prêts iront de 2 à 15 M$, adossés à des actifs physiques et à des flux de trésorerie contractuels.
Dans cet article
Nithio, fintech climatique basée aux États-Unis, a lancé un fonds de dette senior sécurisée de 150 M$ dédié à la mobilité électrique commerciale sur le continent africain, selon Launch Base Africa. Baptisé Fund for Utility and E-mobility Lending (FUEL), le véhicule accordera des prêts de 2 à 15 M$ à des opérateurs de flottes, des fournisseurs de recharge et d'échange de batteries, des fabricants d'équipements et des entreprises d'infrastructures liées, en Afrique subsaharienne.
Jusqu'ici, Nithio déployait ses capitaux principalement via FAIR, un véhicule de financement mixte à capital ouvert tourné vers l'accès à l'énergie des ménages. La société indique avoir engagé environ 55 M$ auprès de 18 emprunteurs à travers FAIR sur les marchés africains du climat et de l'énergie. Ses récents investissements dans l'e-mobilité via ce véhicule, notamment dans la plateforme nigériane MAX, l'ont convaincue qu'un fonds de dette dédié était nécessaire.
Un contexte de bascule vers la dette
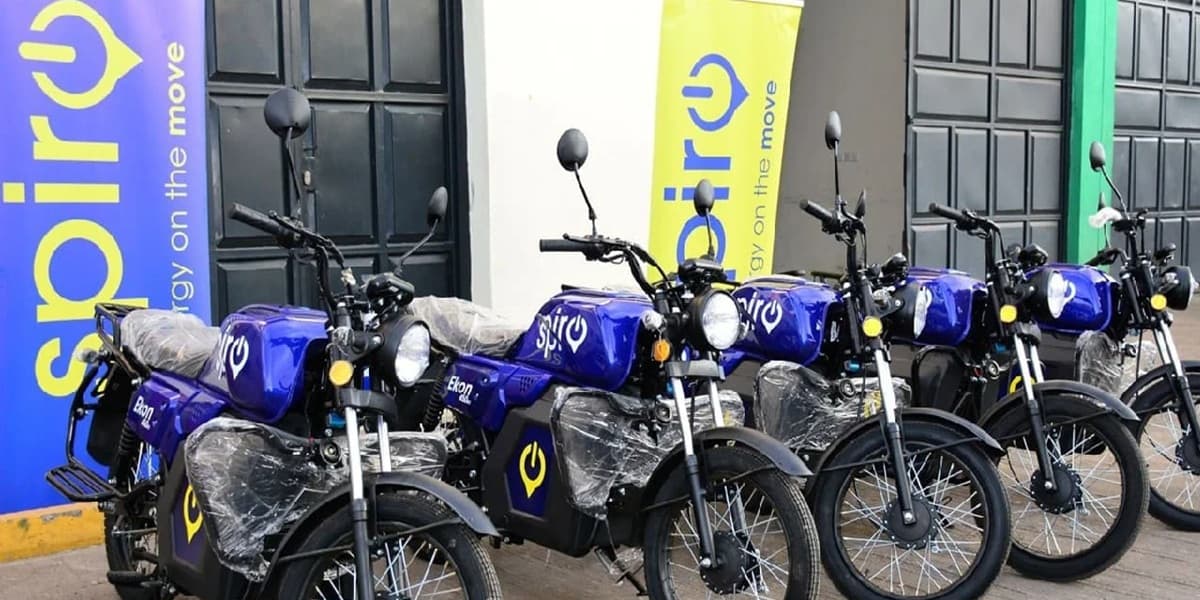
Le calendrier n'est pas anodin. Au premier semestre 2026, les transactions étiquetées dette ont représenté 36,7 % des capitaux divulgués, contre 18,5 % un an plus tôt, et leur nombre a presque triplé, passant de neuf à vingt-six. La tendance est encore plus marquée dans la mobilité : les opérations du secteur ont triplé, de sept au premier semestre 2025 à vingt-et-une un an plus tard, avec Spiro, GoCab, MAX et Roam qui ont tous levé via des structures de prêt adossées à des motos, des batteries, des véhicules ou des créances.
« Les entreprises de financement de la mobilité sont par nature intensives en dette, et leur capacité à changer d'échelle dépend fortement de l'accès à une dette abordable et correctement structurée », a déclaré Dieko Ojo, associé en investissement chez Novastar Ventures, dans un entretien récent cité par la source.
Le marché reste toutefois étroit et concentré. L'analyse du premier semestre 2026 de Launch Base Africa relève qu'une seule société, Spiro, a capté plus du quart des capitaux divulgués, avec 270 M$ levés en actions de stade avancé et une facilité de dette distincte de 50 M$. Cette concentration constitue un avertissement pour un nouveau prêteur : un fonds de dette a besoin d'un portefeuille diversifié, or le vivier d'emprunteurs solvables dans l'e-mobilité africaine demeure restreint.
Un mandat sélectif, adossé à des actifs
FUEL se veut sélectif. Son mandat couvre les opérateurs de flottes et les fournisseurs de financement de flottes, les infrastructures de recharge et d'échange de batteries, les fournisseurs d'énergie et de sites, les fabricants d'équipements et les services associés. Nithio prévoit en outre une « poche sélective d'énergie C&I » afin de diversifier le portefeuille au-delà de la seule mobilité. Les prêts seront senior sécurisés, garantis par des actifs physiques et des flux de trésorerie contractuels, une structure qui donne au prêteur un droit sur des équipements générateurs de revenus en cas de défaut.
L'argument commercial de Nithio repose sur son moteur d'analyse de risque propriétaire. La société affirme qu'il s'appuie sur plus de 100 millions d'enregistrements de paiements couvrant 19 marchés d'Afrique subsaharienne, données utilisées pour standardiser l'évaluation du crédit dans le solaire pay-as-you-go et qu'elle compte désormais appliquer aux emprunteurs de l'e-mobilité. L'idée : des données de remboursement granulaires peuvent réduire le risque technologique et de crédit perçu, et ainsi orienter les capitaux vers un secteur qui peine à accéder à de la dette locale de long terme.
Le segment des deux et trois-roues en tête
Selon la Banque africaine de développement, des coûts initiaux élevés, un financement long terme limité et la perception d'un risque technologique maintiennent les investissements dans l'e-mobilité fragmentés et largement limités à des pilotes. Les taux des financements de véhicules électriques en Afrique vont généralement de 14 à 28 % par an, et la pénétration reste dans les faibles chiffres à un chiffre du total des financements de véhicules neufs.
La logique commerciale est la plus forte sur le segment des deux et trois-roues. Les motos électriques représentent déjà environ 20 % des ventes de motos en Ouganda et 15 % au Kenya, et des analystes estiment qu'une adoption plus large pourrait à terme réduire les importations de carburant. Les modèles d'échange de batteries ont rendu les deux-roues électriques viables pour la VTC et la livraison, en séparant la propriété de la batterie de celle du véhicule et en réduisant les temps d'immobilisation. Spiro affirme avoir déployé plus de 80 000 motos électriques, distribué plus de 300 000 batteries et réalisé 30 millions d'échanges de batteries sur ses marchés. MAX, de son côté, opère dans 20 villes d'Afrique de l'Ouest et centrale et combine abonnements véhicule et batterie, recharge solaire et paiements numériques.
Un financement encore à boucler
FUEL ne sera pas seul sur le créneau. La Banque mondiale prépare un fonds de capital mixte de 250 M$ pour les modèles économiques d'e-mobilité déjà éprouvés commercialement en Afrique, et des institutions de financement du développement comme Afreximbank et l'IFC sont déjà des prêteurs actifs du secteur. La différence de Nithio tient à son positionnement sur la dette senior sécurisée en bas de marché, avec des tickets de 2 à 15 M$, là où les grands prêteurs d'infrastructures ne vont souvent pas.
La réussite du fonds dépendra de deux éléments : la collecte et le pipeline. Nithio lance le processus de levée maintenant et vise une première clôture de 100 M$ en 2027, pour un objectif global de 150 M$. Il s'agit d'une levée significative pour un premier véhicule de dette dédié à l'e-mobilité, à un moment où le capital de développement pour les infrastructures climatiques africaines devient plus concurrentiel. Cette cible de première clôture implique aussi que FUEL ne sera pas intégralement capitalisé avant au moins un an, ce qui limite sa capacité de déploiement à court terme.
Côté pipeline, Nithio devra originer des prêts dans un secteur où le vivier solvable reste mince. La conclusion de Launch Base Africa selon laquelle la croissance du nombre d'opérations en e-mobilité est « de manière disproportionnée un phénomène de dette » joue dans les deux sens : elle confirme que les prêteurs acceptent de souscrire aux actifs physiques du secteur, mais suggère aussi que peu d'entreprises sont capables d'absorber de la dette structurée. La poche C&I de FUEL pourrait, les premières années, peser davantage dans le portefeuille que son cœur e-mobilité. Le moteur de risque de Nithio aidera peut-être à distinguer les emprunteurs viables des plus fragiles, mais il ne peut ni créer de la demande ni faire naître des garanties là où il n'y en a pas.
Le lancement signale néanmoins une maturation du financement de l'e-mobilité africaine, qui glisse du capital-risque et des subventions pilotes vers de la dette structurée adossée à des actifs. Une transition nécessaire pour que flottes électriques, batteries et réseaux de recharge dépassent le stade de quelques pionniers. Reste à savoir si FUEL y prendra une part significative : cela dépendra du travail plus ingrat de lever l'argent et de le mettre au travail.