Nigeria : comment PiggyVest, Bamboo et Cowrywise banalisent l'investissement
Les applications fintech nigérianes intègrent désormais l'investissement à leurs services d'épargne et de paiement, selon Technext. Cette évolution élargit l'accès aux marchés financiers, mais pose la question de la protection des nouveaux investisseurs.
Dans cet article
Les fintechs nigérianes intègrent l'investissement à leurs applications
Au Nigeria, des plateformes comme PiggyVest, Bamboo, Cowrywise et Risevest permettent désormais d'investir directement depuis un smartphone, selon Technext. Les utilisateurs accèdent à des fonds communs, des produits à revenu fixe ou des actions d'entreprises nigérianes et américaines. Un sondage informel mené par le média place PiggyVest en tête des préférences, suivi de Bamboo et Cowrywise.
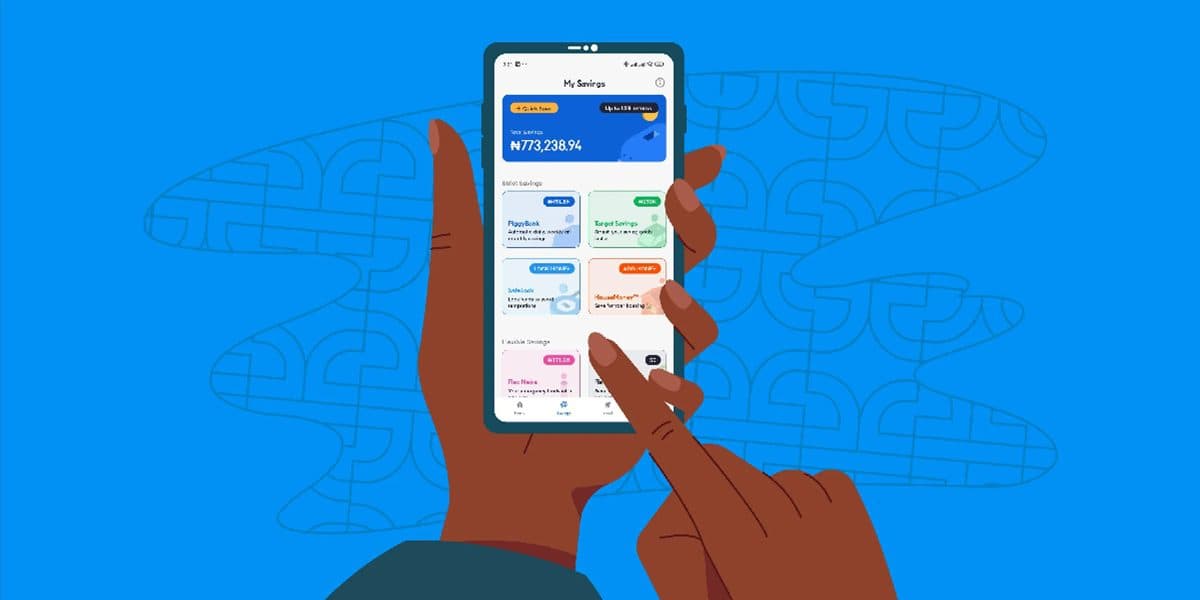
L'investissement cesse d'être une activité séparée. Un utilisateur qui se connecte pour épargner 20 000 ₦ peut, dans la même session, placer une partie de cette somme. Cette continuité entre épargne, paiement et placement constitue le principal changement observé sur le marché nigérian.
Cowrywise et Risevest misent sur la continuité de l'épargne
La logique est simple : une fois qu'un client fait confiance à une application pour épargner automatiquement chaque mois, il est plus enclin à tester un produit d'investissement. Cowrywise, parti de l'épargne automatisée et des fonds communs, s'est associé en 2025 à Meristem pour proposer des actions nigérianes. Plus de 12 000 personnes se sont inscrites sur liste d'attente dès la première semaine.
En 2024, Tony Odiba, cofondateur et directeur produit de Risevest, résumait cette dynamique : « Payments were the first step in digital finance growth across Africa. » Les paiements facilitent les transferts, mais ne bâtissent pas de patrimoine. L'accès aux placements apparaît donc comme la suite logique de l'évolution des services financiers numériques.
Bamboo revendique 2,3 millions d'investisseurs
Bamboo a d'abord permis aux Nigérians d'acheter des actions américaines depuis leur téléphone, avant d'élargir son offre aux titres nigérians et à d'autres produits financiers. Selon son site, la plateforme compte plus de 2,3 millions d'investisseurs au Nigeria, en Afrique du Sud, au Kenya et au Ghana. Risevest privilégie les portefeuilles gérés et les placements en dollars, tandis que Cowrywise reste centré sur l'épargne et les produits d'investissement.
Cette diversité d'approches produit un effet commun : l'investissement devient accessible à des personnes qui n'auraient jamais poussé la porte d'un bureau de courtage. Les tickets d'entrée sont plus faibles et l'accès à des actifs étrangers se fait sans démarche complexe.
L'IPO de Dangote Refinery met les applications à l'épreuve
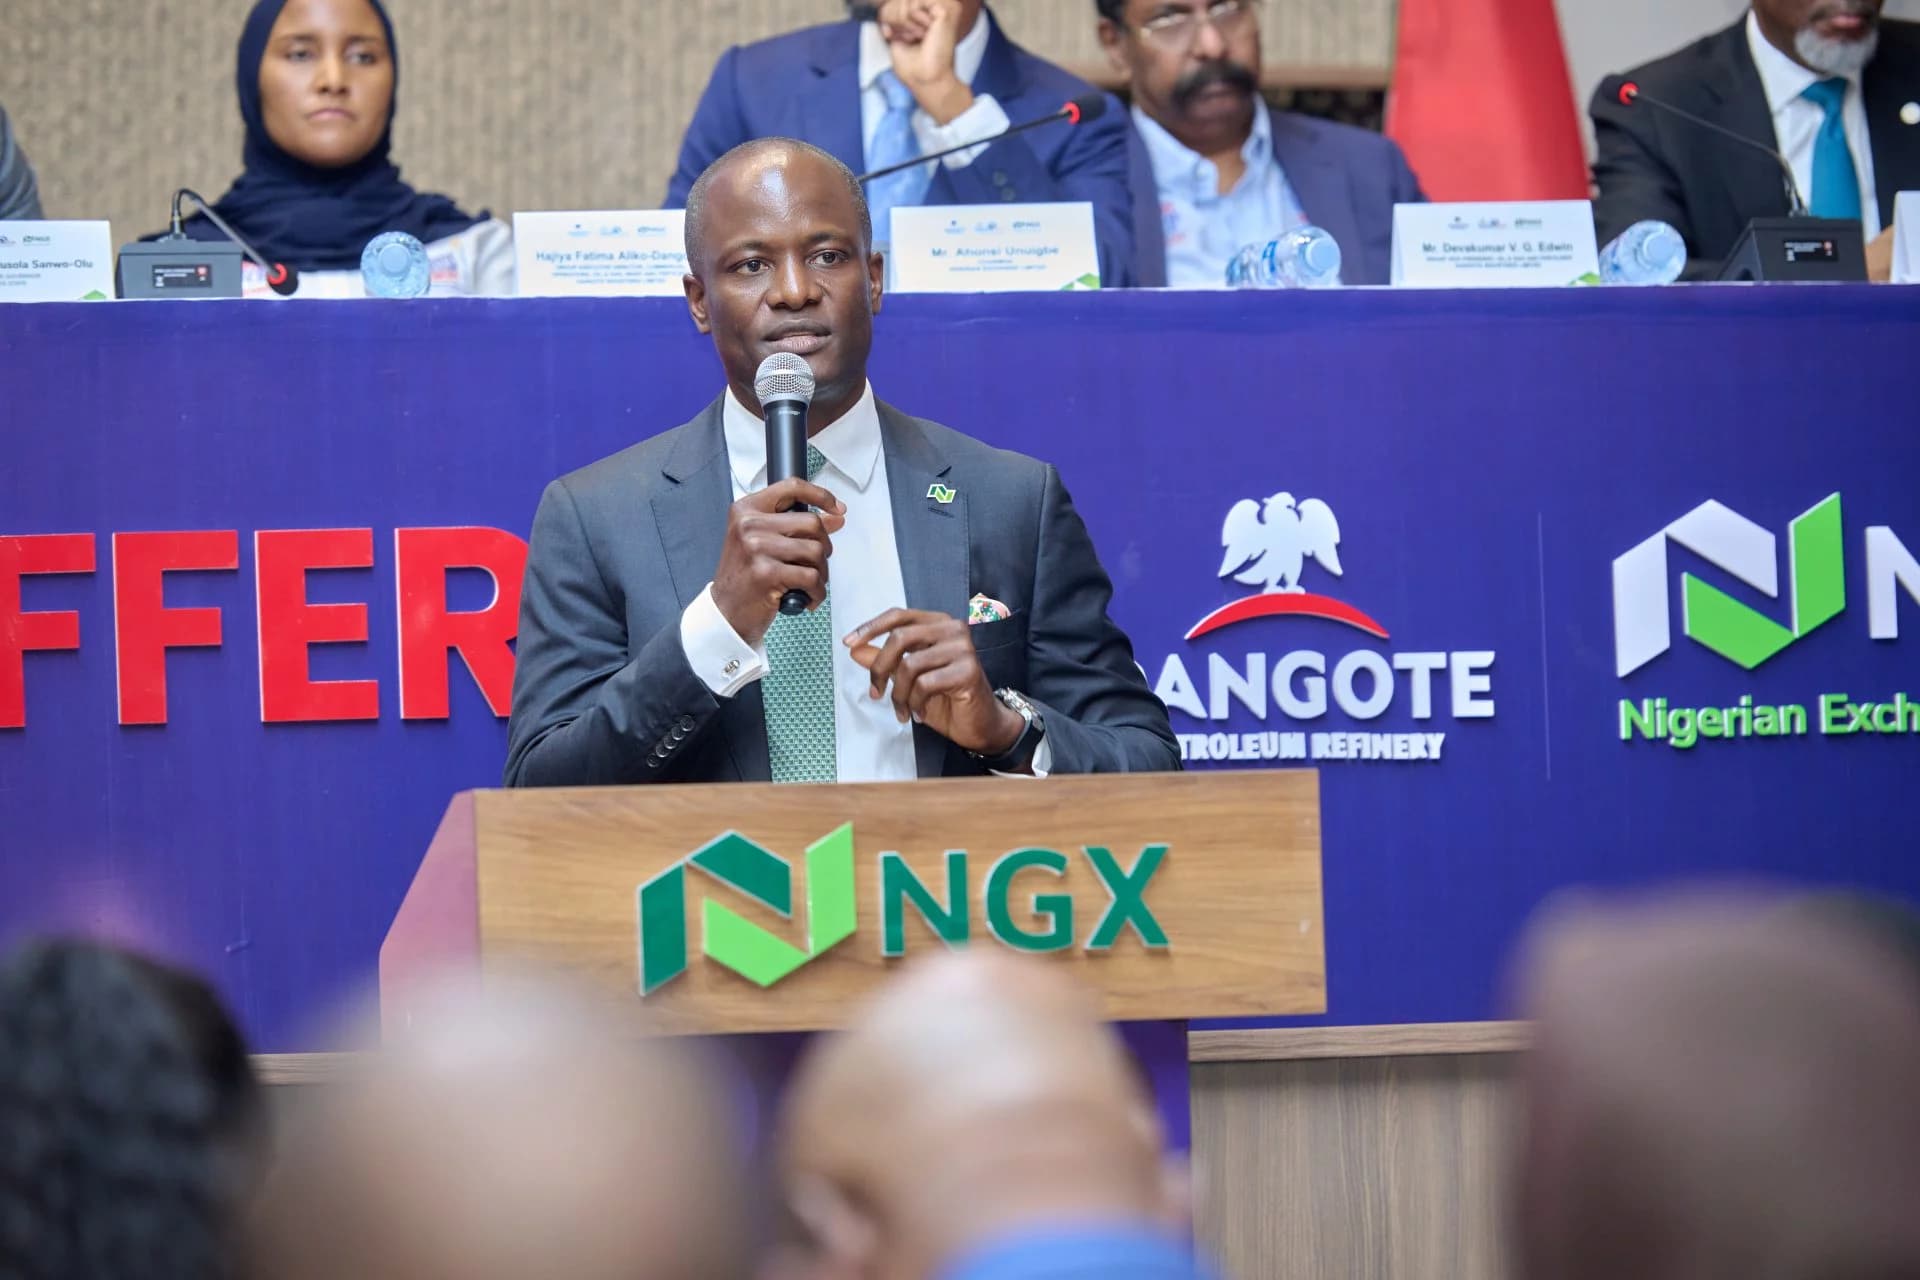
L'impact se mesure aussi sur le marché primaire. En 2025, la Nigerian Exchange a enregistré plus de 2 millions de nouveaux investisseurs, et sa plateforme NGX Invest a facilité plus de 3 000 milliards de ₦ de levées de capitaux via plus de 100 canaux de distribution.
L'offre publique de Dangote Refinery, lancée en septembre pour 2 150 milliards de ₦, a illustré ce basculement vers le mobile. Le trafic de Bamboo a été multiplié par près de dix en trente minutes, et d'autres plateformes comme Cowrywise ont subi des perturbations face à l'afflux de demandes.
Un accès facilité qui ne supprime pas les risques
La simplicité d'usage ne garantit pas la sécurité des placements. Une interface soignée peut donner l'impression qu'un produit complexe est simple, alors que les niveaux de risque, de rendement et de protection varient fortement entre un compte d'épargne, un fonds commun et une action. La Securities and Exchange Commission supervise les acteurs du marché des capitaux, et il appartient aux investisseurs de vérifier la légitimité des plateformes avant d'y placer leur argent.
Pour les fintechs, l'enjeu est commercial : plus elles couvrent de dimensions de la vie financière d'un client, plus la relation se renforce. La concurrence ne porte plus seulement sur la rapidité des transferts ou l'attrait d'une application bancaire, mais sur la capacité à accompagner l'épargne, le placement et la constitution d'un patrimoine sur une même plateforme. L'investissement devient ainsi une fonction standard de l'offre fintech.