La CBN durcit les règles sur le crédit interne et pousse des dirigeants de banques vers la sortie
La Banque centrale du Nigeria indique que des propriétaires, actionnaires et membres de conseils d'administration ont quitté le secteur bancaire après le renforcement des règles sur le crédit interne. Le régulateur menace de retirer de leurs fonctions les administrateurs dont les banques persistent dans ces pratiques.
Dans cet article
Une application stricte des règles depuis la circulaire de février 2025
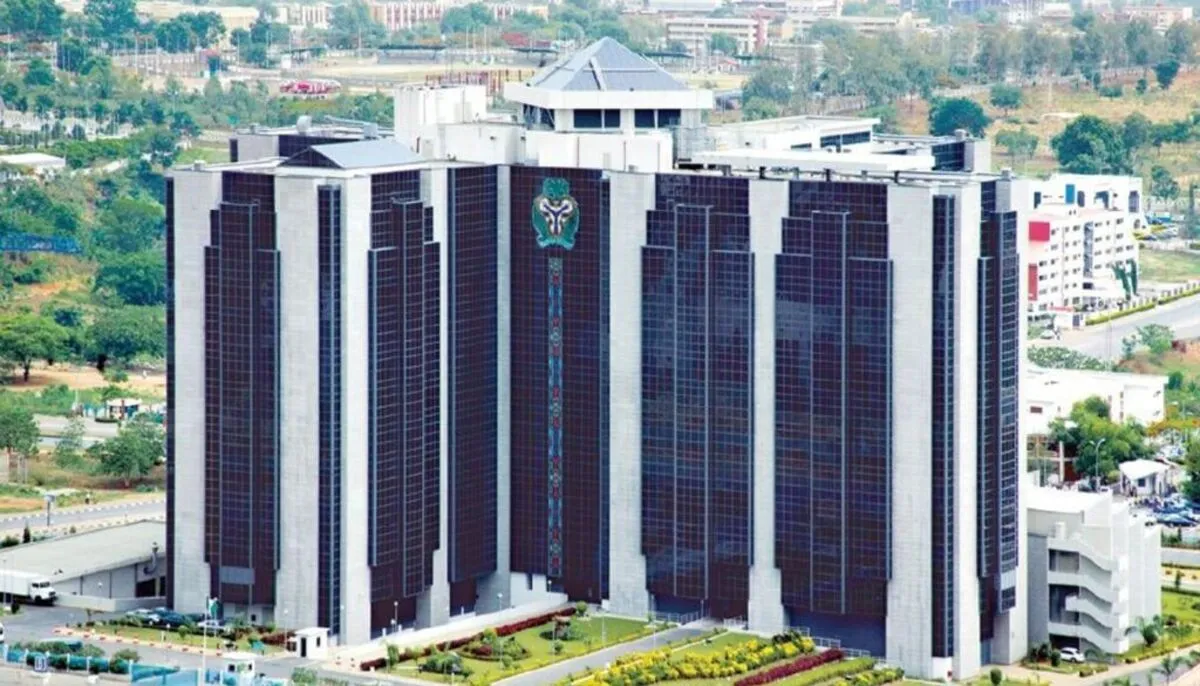
La Banque centrale du Nigeria (CBN) a confirmé que des propriétaires de banques, des actionnaires et des membres de conseils d'administration ont quitté le secteur bancaire, selon Nairametrics. Le régulateur attribue ces départs à l'application plus stricte des règles encadrant le crédit interne, et prévient que les administrateurs dont les établissements continuent d'enfreindre ces règles pourraient perdre leur siège au conseil.
Ces déclarations ont été faites par le directeur de la supervision bancaire de la CBN, le Dr Olubukola Akinnwunmi, lors du 38e séminaire destiné aux correspondants financiers et aux rédacteurs économiques, tenu à Abuja. Il n'a pas nommé les personnes ni les banques concernées, mais a relié ces sorties à la circulaire de février 2025 sur le crédit interne et à l'engagement du régulateur à faire respecter les exigences prudentielles.
Ce que recouvre le crédit interne
Le crédit interne désigne les prêts ou facilités de crédit accordés à des personnes ou entités étroitement liées à une banque : administrateurs, dirigeants, actionnaires importants et sociétés qu'ils détiennent ou contrôlent.
« Vous avez pu voir que certains propriétaires de banques ou certains actionnaires de banques sont importants, et peut-être que certains membres du conseil d'administration ont quitté le système bancaire parce que la banque surveille cela strictement », a déclaré M. Akinnwunmi.
Il a ajouté que le régulateur avait prévenu les banques qu'un administrateur ne pouvait plus rester au conseil lorsque les problèmes de crédit interne persistaient.
Des délais de régularisation de 180 jours
L'application découle de la directive de février 2025, qui impose aux banques de traiter les facilités de crédit liées à des initiés dépassant les plafonds légaux. Selon Nairametrics, les établissements disposaient de 180 jours pour régulariser les facilités enfreignant les limites prévues par le Banks and Other Financial Institutions Act (BOFIA) 2020.
La directive exigeait également des rapports périodiques sur les portefeuilles de crédit interne, tandis qu'une autre disposition visait les administrateurs ayant des prêts liés à des initiés en souffrance. Un rapport distinct de Nairametrics indiquait que ces administrateurs étaient invités à démissionner immédiatement. La circulaire s'appuie sur l'article 19 du BOFIA 2020 pour fixer les limites applicables au crédit interne.
Des failles réglementaires antérieures
Nairametrics a aussi rapporté que certaines banques avaient auparavant obtenu des approbations de la CBN pour des facilités accordées à des initiés sans calendrier de conformité clairement défini, ce qui créait des possibilités d'arbitrage réglementaire. Les propos récents de M. Akinnwunmi montrent que le régulateur est passé de l'émission de directives à l'application effective des règles, y compris par la pression exercée pour le départ des initiés concernés.
Le capital ne suffit pas sans gouvernance
M. Akinnwunmi a averti qu'un renforcement des fonds propres ne suffirait pas à éviter une défaillance bancaire si la gouvernance d'entreprise restait faible. Il a cité la prise de risque excessive, les abus liés aux initiés, la mauvaise surveillance des conseils, les décisions de crédit défaillantes et les contrôles internes inefficaces parmi les causes majeures de détresse financière.
« Les défaillances bancaires sont souvent précédées de faiblesses de gouvernance plutôt que de seules insuffisances de capital », a-t-il affirmé.
Il a précisé que le nouveau cadre de capital fondé sur les risques obligerait les banques à détenir des fonds propres reflétant leurs expositions réelles, y compris celles issues du crédit interne. « Cela signifie que vous avez besoin de plus de capital lorsque vous vous engagez davantage dans le crédit interne, ce qui peut être une source de problème ou l'a été par le passé », a-t-il déclaré.
Pour les actionnaires, ces évolutions mettent en lumière les conséquences potentielles du crédit interne sur la gouvernance et les changements au sein des conseils, tandis que les administrateurs font face à un examen accru de leurs prêts à eux-mêmes et aux parties liées. Le message de la CBN est que la recapitalisation doit s'accompagner d'une gouvernance renforcée, d'une gestion efficace des risques et du respect des exigences prudentielles pour consolider la résilience du secteur bancaire.