GEC+Africa : le déficit de financement africain est aussi un déficit d'information
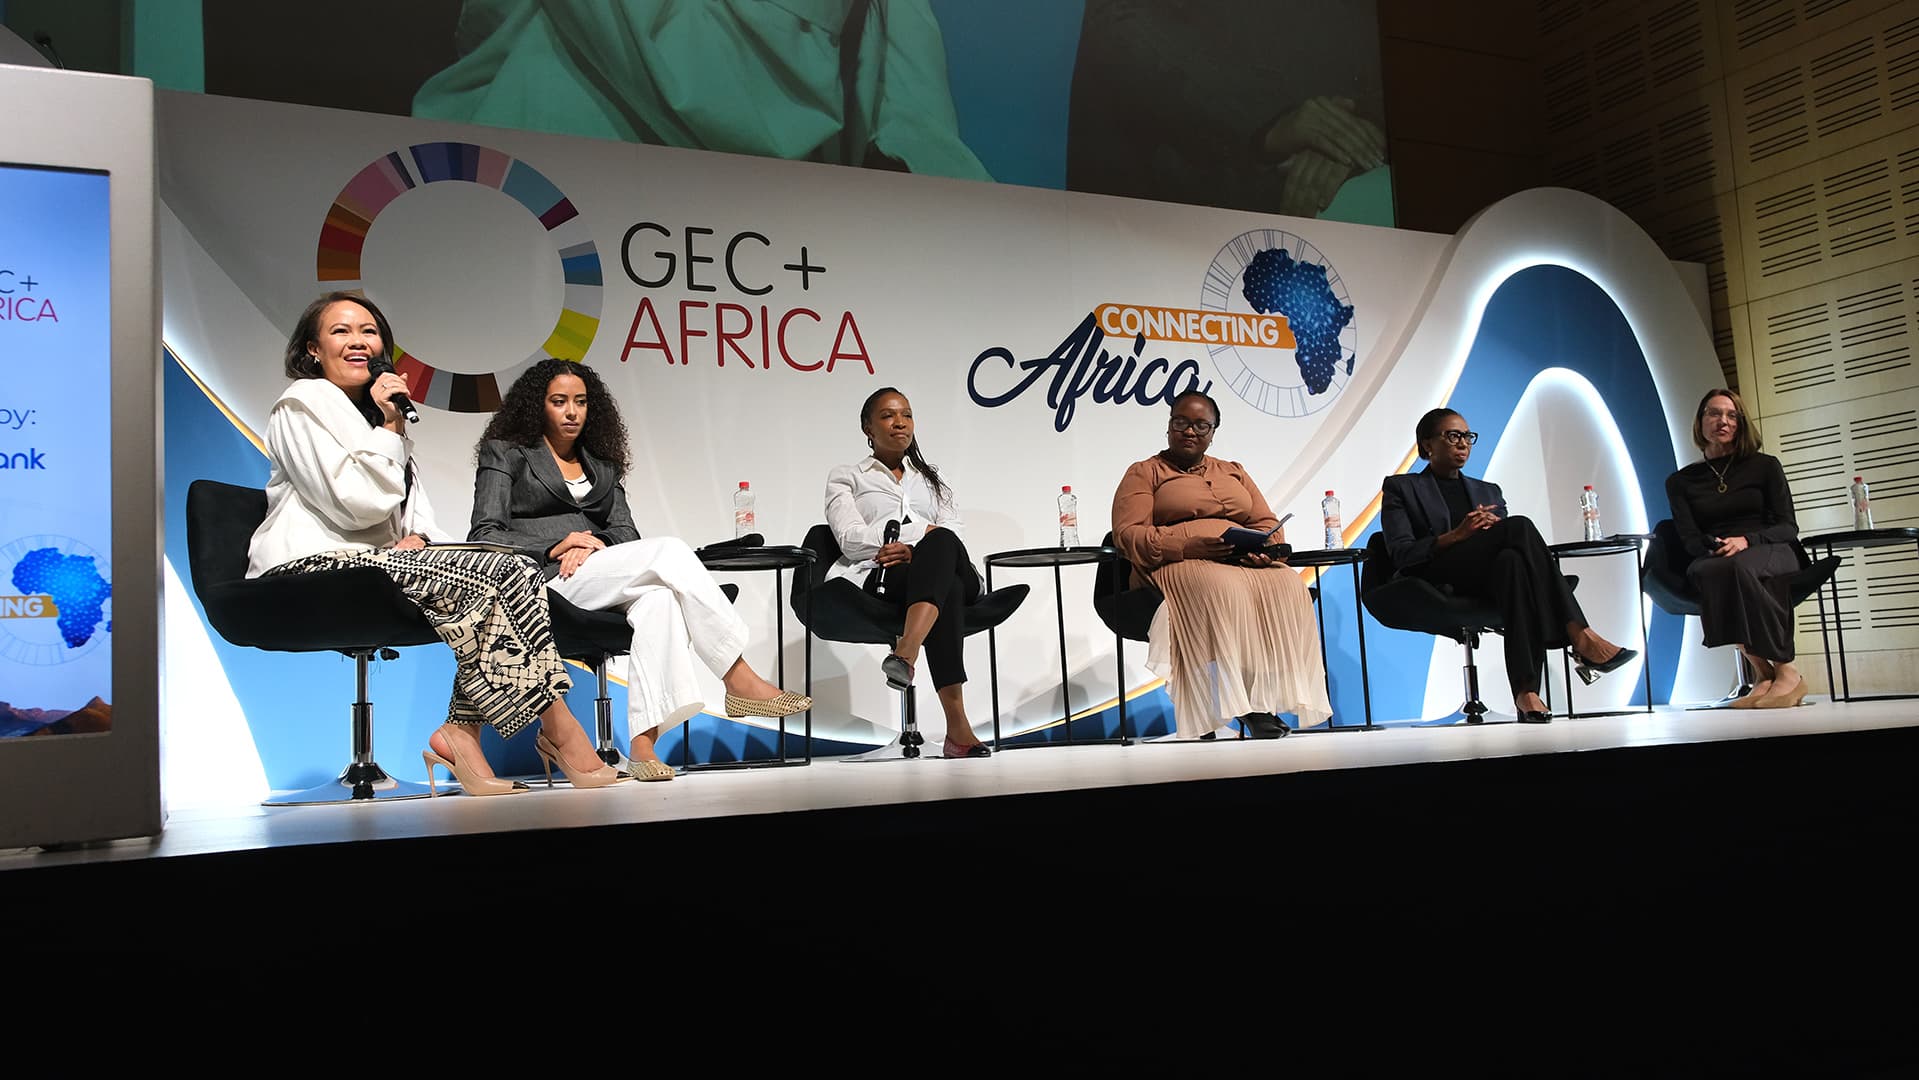
Réunis au Cap lors de la conférence GEC+Africa, acteurs du crédit et du capital-risque ont pointé un même obstacle : le manque de données structurées sur les entreprises africaines. African Bank estime à 350 milliards de rands le déficit de financement des MSME sud-africaines, alors que le nombre de prêteurs a plus que doublé depuis 2018.
Dans cet article
Un déficit de financement qui masque un déficit d'information
L'Afrique ne manque pas nécessairement de capitaux. Banques, fonds de capital-risque, institutions de financement du développement et prêteurs alternatifs disposent de ressources. Le problème tient plutôt à la difficulté de lire l'activité économique réelle des entreprises, selon TechCabal.
Une petite entreprise peut avoir des clients qui paient, des transactions régulières, des factures et des bons de commande, et pourtant paraître risquée aux yeux d'un prêteur, faute de données exploitables. Ces signaux restent dispersés entre plusieurs systèmes. Une startup en croissance peut manquer d'historique opérationnel, et un travailleur indépendant peut percevoir des revenus réguliers sans que cela ressemble à un salaire.
En Afrique du Sud, plus de prêteurs mais un accès qui bloque
African Bank évalue à environ 350 milliards de rands, soit 21,6 milliards de dollars, le déficit de financement des micro, petites et moyennes entreprises sud-africaines. Dans le même temps, le nombre de structures finançant les petites entreprises est passé de 148 en 2018 à plus de 300 en 2025.
« Les prêteurs doivent mieux comprendre les entreprises pour évaluer leur solvabilité, leur statut de crédit et leur appétit pour le risque », a déclaré Edna Sathekga-Montse, Group Chief Transformation and Sustainability Officer d'African Bank, à TechCabal. Or les pièces du dossier financier d'une PME — opérations bancaires, factures, paie, déclarations fiscales, logiciels comptables, bons de commande — restent souvent cloisonnées.
Un rapport de l'Organisation de coopération et de développement économiques (OCDE) cité par African Bank indique que 56 % des MSME sud-africaines ne sont pas enregistrées, et que 7 % seulement ont eu recours au prêt professionnel d'un fournisseur de services financiers formel pour se lancer.
La numérisation ne suffit pas
African Bank indique que près de 80 % des MSME sud-africaines utilisent des services financiers numériques, mais que 50 % seulement disposent d'un accès à internet, 49 % sont présentes sur les réseaux sociaux et 32 % ont un site web. La donnée doit aussi être fiable, accessible et exploitable pour devenir un argument de financement.
Keyo Ventures mise sur les données opérationnelles
Le même écart se retrouve dans le capital-risque. Keyo Ventures s'intéresse à des entreprises situées à la croisée de la technologie, des infrastructures et de l'économie verte : mobilité électrique, eau, déchets, agriculture durable. Ces sociétés sont parfois trop gourmandes en capital pour le capital-risque en fonds propres, mais trop jeunes ou trop imprévisibles pour une banque.
La structure s'intègre aux systèmes opérationnels de ses participations afin de suivre productivité, revenus, risque et capacité de passage à l'échelle, plutôt que de se contenter de reportings financiers périodiques. Son propre financement illustre ce mécanisme : Keyo a reçu 2 millions de rands (123,45 dollars) de financement catalytique via l'Impact Finance Network d'Anglo American, ce qui lui a permis d'obtenir un engagement institutionnel de 35 millions de rands (2,2 millions de dollars).
KUMii et Brown Financial Services contre la fragmentation
La plateforme KUMii, lancée par 22 On Sloane à l'occasion de GEC+Africa, veut rendre lisible un écosystème morcelé par les réglementations, les devises, les marchés publics et les réseaux de financement. Les entreprises y créent un profil, et l'intelligence artificielle les met en relation avec des financeurs, des opportunités d'investissement et des appels d'offres. Plus de 4 000 startups et MSME y sont déjà inscrites, selon 22 On Sloane.
Brown Financial Services, fintech de crédit centrée sur les revenus des travailleurs indépendants, construit des produits pour les chauffeurs de VTC sud-africains. Son premier produit est un prêt carburant et une carte de crédit adaptés à ces revenus, avec des prêts à court terme allant de 1 000 rands (62 dollars) à 5 000 rands (309 dollars).
La logique est la même pour un petit fournisseur, une startup de l'économie verte ou une entreprise informelle : ils créent de la valeur économique, mais le système financier ne dispose pas toujours de l'architecture d'information nécessaire pour l'interpréter. La chaîne de financement africaine pourrait ainsi passer d'un schéma entreprise-banque-prêt à un enchaînement entreprise, information, évaluation du risque, mise en relation et financement.
Reste que davantage de données ne règle pas tout : les entreprises peu numérisées risquent l'exclusion, les informations peuvent être inexactes, les systèmes ne communiquent pas toujours, et les questions de confidentialité et de consentement prennent de l'importance. La question de savoir qui contrôle l'information déterminant l'accès au financement reste ouverte.