FinTra Holding lance le consortium UPN pour les paiements mondiaux
FinTra Holding a lancé le UPN Consortium, une plateforme ouverte réunissant réseaux de paiement, banques, wallets et acteurs du transfert d'argent, rapporte Wamda. Le réseau UPN revendique plus de 50 marchés, 500 millions de comptes et 100 moyens de paiement alternatifs.
Dans cet article
Un consortium ouvert pour peser sur les infrastructures de paiement
FinTra Holding a annoncé la création du UPN Consortium, une plateforme mondiale ouverte qui rassemble réseaux de paiement, banques, institutions financières, portefeuilles numériques, sociétés de transfert d'argent et prestataires d'open finance, selon Wamda. L'objectif affiché : associer ces acteurs à la stratégie du réseau, à ses priorités de marché et à ses infrastructures de paiement transfrontalières.
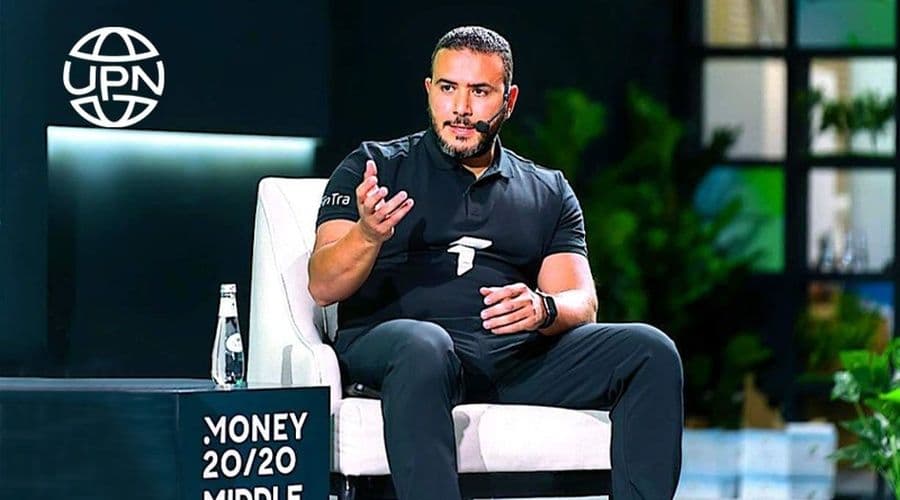
L'annonce a été faite à Money20/20 Middle East, à Riyad, alors que UPN se déploie sur plus de 50 marchés. Le réseau dessert plus de 500 millions de comptes et donne accès à plus de 100 moyens de paiement alternatifs (APM).
Première transaction live depuis un wallet africain
UPN a également annoncé la réalisation de sa première transaction en conditions réelles, effectuée depuis un portefeuille local en Afrique via le réseau mondial. Cette opération marque le passage du réseau d'une phase de développement à une exploitation effective.
Le UPN Consortium doit fournir un cadre de collaboration à l'ensemble de l'écosystème des paiements et des services financiers. Les institutions participantes pourront partager leurs observations de marché et contribuer directement aux priorités stratégiques et commerciales de UPN.
Elles seront associées à la trajectoire du réseau : stratégie, feuille de route, principes tarifaires, priorités de marché et développement de solutions de paiement et de transfert transfrontaliers. UPN reste l'opérateur du consortium et poursuit le développement de ses infrastructures, tout en offrant aux participants un cadre structuré de contribution. Le modèle vise à préserver une répartition claire des responsabilités opérationnelles et réglementaires.
Un positionnement de couche d'interopérabilité neutre
Dr. Waleed Sadek, fondateur et directeur général de FinTra Holding, situe ce lancement dans un contexte d'expansion de l'industrie mondiale des paiements, entre réseaux de cartes, portefeuilles numériques, systèmes de paiement instantané, services de transfert, banque et open finance.
Il souligne que ces écosystèmes continuent souvent de fonctionner dans des environnements technologiques, commerciaux et de règlement distincts, ce qui complique la connectivité et allonge le délai d'entrée des institutions sur de nouveaux marchés. Selon lui, UPN a été conçu pour répondre à cette difficulté en agissant comme une couche d'interopérabilité neutre, qui relie réseaux et institutions participants via une infrastructure mondiale unifiée.
Le modèle permet à chaque institution de conserver son identité locale, ses obligations réglementaires et sa relation client, tout en étendant sa portée vers d'autres écosystèmes de paiement dans le monde.
Ce que le réseau promet aux institutions raccordées
Se connecter à UPN permet aux institutions éligibles d'élargir leur capacité à émettre et recevoir des paiements et des transferts, de limiter le recours à de multiples intégrations bilatérales et d'accéder à des flux de transactions supplémentaires, donc à de potentielles opportunités de revenus.
La participation peut aussi, sous réserve de l'existence des corridors de transfert concernés, des exigences réglementaires, des accords commerciaux et des structures de règlement, faciliter l'accès à des devises étrangères et à des capacités de liquidité.
UPN est conçu pour prendre en charge plusieurs catégories de transactions sur les marchés participants : transferts de particulier à particulier (P2P) entre individus, entre comptes et entre portefeuilles connectés au réseau ; paiements de particulier à commerçant (P2M) en magasin physique, sur les plateformes de e-commerce et les places de marché numériques ; et paiements commerciaux interentreprises (B2B) entre marchés connectés.
Les profils d'institutions visés
Le UPN Consortium est ouvert aux institutions éligibles de plusieurs segments de l'industrie des paiements et des services financiers.
Parmi elles : les réseaux de cartes nationaux et internationaux, les réseaux de paiement instantané, les commutateurs de paiement nationaux, les banques, les institutions de microfinance, les prestataires de Buy Now, Pay Later (BNPL), les opérateurs de mobile money et les fournisseurs de portefeuilles numériques.
Sont également visés les sociétés de transfert d'argent, les entreprises de change et prestataires de services de change, les acteurs de l'open banking et de l'open finance, les fournisseurs de solutions de paiement compte à compte, les processeurs et acquéreurs de paiement, les plateformes de paiement publiques, les prestataires de services d'actifs numériques agréés, ainsi que les institutions actives dans la compensation, le règlement, la liquidité et les services bancaires correspondants.
Les candidatures seront évaluées selon plusieurs critères : situation réglementaire, couverture de marché, dispositifs de conformité, maturité technique, capacités de règlement, cas d'usage transactionnels et valeur apportée à l'écosystème.
« Connecter les systèmes plutôt que les remplacer »
Pour Waleed Sadek, la prochaine génération de paiements mondiaux ne se construira pas en remplaçant les systèmes de paiement locaux qui fonctionnent, mais en les reliant entre eux.
Il ajoute que le UPN Consortium offre une plateforme concrète aux institutions qui déplacent déjà des fonds, afin qu'elles contribuent au développement d'un réseau pensé autour de l'interopérabilité, tout en répondant aux exigences commerciales et en respectant la souveraineté locale.
« Nous invitons les dirigeants de l'industrie des paiements et des transferts d'argent du monde entier à rejoindre le dialogue et à contribuer à construire cette infrastructure ensemble », a déclaré Sadek.
La structure collaborative du consortium doit refléter les besoins et priorités des institutions participantes, tout en maintenant la clarté opérationnelle nécessaire à un réseau sûr et évolutif. Dans ce modèle, UPN demeure responsable de l'exploitation du réseau et de la fourniture de ses capacités, tandis que les institutions participantes contribuent à définir les priorités stratégiques et de marché.
Une étape technique avant le déploiement à grande échelle
La première transaction live réalisée ce mois-ci depuis un portefeuille local africain via le réseau mondial constitue un jalon dans le développement d'UPN. Elle démontre la capacité du réseau à connecter des écosystèmes de paiement locaux grâce à son infrastructure d'interopérabilité.
Ce jalon, combiné à l'accès à plus de 100 moyens de paiement alternatifs et à un réseau de plus de 500 millions de comptes, soutient les plans d'UPN : bâtir une infrastructure mondiale capable de faire circuler des paiements et des transferts interconnectés entre différents marchés, tout en respectant les contraintes réglementaires et commerciales locales.
Le UPN Consortium se présente comme une communauté ouverte, pilotée par les institutions participantes des différents segments de l'écosystème mondial des paiements et des transferts. Il offre un cadre structuré pour contribuer à l'orientation du réseau, à sa feuille de route, à ses principes tarifaires, à ses priorités de marché et à sa stratégie, UPN restant chargé de l'exploitation et du développement du réseau.
Universal Payment Network (UPN), société de FinTra Holding, est un réseau de paiements mondial conçu pour permettre des flux financiers instantanés et souverains via une couche d'interopérabilité neutre, reliant systèmes de paiement locaux, institutions financières, portefeuilles numériques, prestataires de services de transfert d'argent, plateformes d'open finance et autres entités opérant dans les cadres réglementaires applicables.