Equity Bank lance EMMA, un portefeuille numérique via sa filiale Finserve
Equity Bank lance EMMA, un portefeuille numérique opéré par sa branche fintech Finserve Africa, accessible via Android, USSD ou le kit SIM Equitel. La banque kényane veut conserver les paiements marchands et de particulier à particulier dans son propre écosystème, selon TechCabal.
Dans cet article
Une réponse à la migration des transactions hors agence
Au Kenya, plus de 90 % des opérations de détail des banques de premier rang se font désormais en dehors des agences, selon TechCabal. Malgré un bilan de 2 160 milliards de shillings (16,7 milliards de dollars) et un résultat net annuel de 75,5 milliards de shillings (580 millions de dollars), les grands établissements de la région doivent s'adapter à la façon dont leurs clients déplacent et gèrent leur argent.
Equity Bank répond avec EMMA, un portefeuille lancé par sa branche fintech, Finserve Africa. L'accès se fait par une application Android, par USSD ou via le kit SIM Equitel. La banque exploite déjà Equity Mobile, son application bancaire phare, l'opérateur mobile virtuel Equitel, des milliers de points d'agence et des volumes importants via son code biller.
EMMA ne vise pas à remplacer ces services, mais à capter l'endroit où les clients effectuent leurs transactions quotidiennes.
Un parcours d'inscription allégé, adossé à Finserve
Développé sous Finserve plutôt que sous la licence bancaire d'Equity, EMMA cible les opérations du quotidien. L'ouverture d'un compte prend quelques minutes : une pièce d'identité ou un passeport suffit pour valider une authentification faciale. Aucun solde minimum n'est exigé et les formulaires longs sont écartés.
Depuis le même portefeuille, l'utilisateur peut envoyer de l'argent, acheter du crédit téléphonique, contracter un prêt instantané, épargner et régler des factures.
Interopérabilité ouverte plutôt que boucle fermée
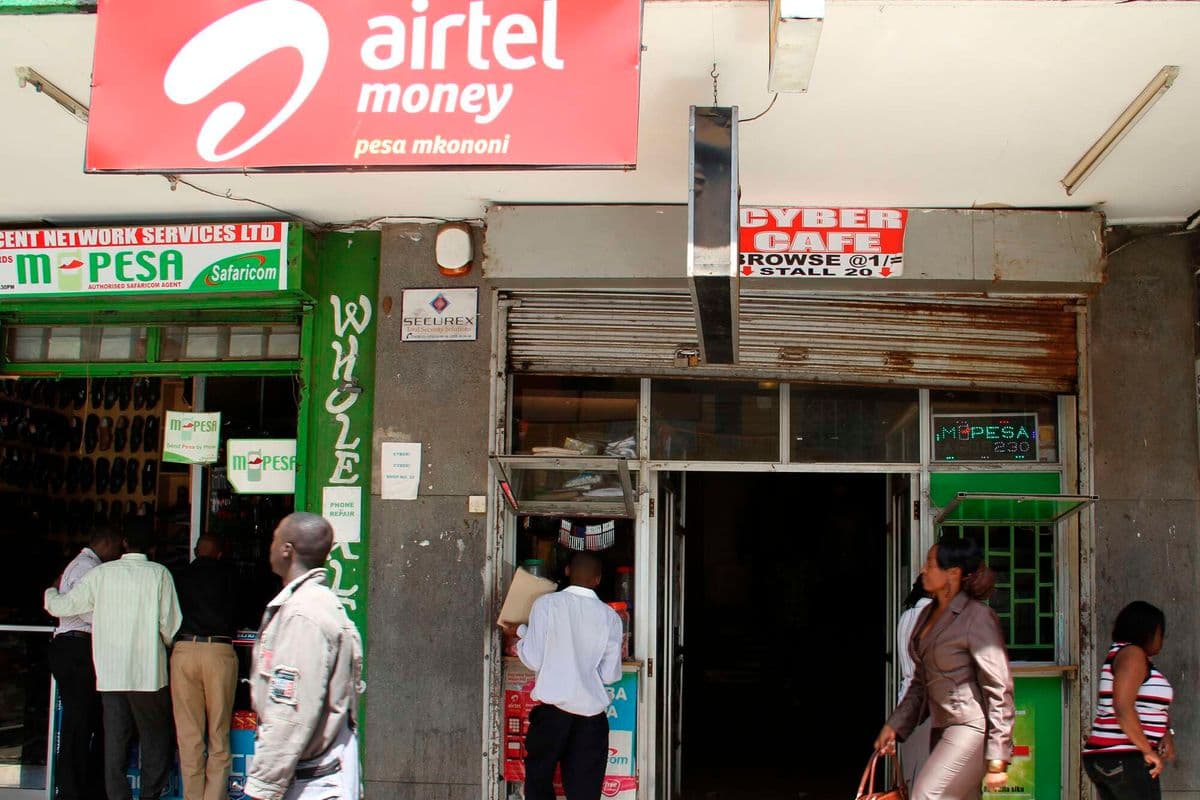
L'application a été conçue autour de l'interopérabilité. Les utilisateurs peuvent transférer des fonds d'EMMA vers l'écosystème marchand de M-PESA, alimenter un compte Airtel Money, envoyer de l'argent vers un compte bancaire classique ou vers un destinataire non enregistré. Equity traite l'interface de paiement comme un service ouvert, et non comme un dépôt verrouillé.
Les banques kényanes testent l'autocannibalisation
Cette approche s'inscrit dans un mouvement plus large : les acteurs établis créent des plateformes numériques indépendantes pour capter des segments qui évitent les agences. Absa Bank Kenya suit une logique comparable avec Absa Next, une plateforme cloud hébergée sur Amazon Web Services et développée par son incubateur technologique interne. Elle est ouverte aux clients comme aux non-clients, l'inscription prend moins d'une minute, et les utilisateurs peuvent lier des cartes d'autres banques, numériser des groupes d'épargne informels et obtenir un crédit instantané de 500 shillings (3,86 dollars) à 1 million de shillings (7 710 dollars). Selon Absa, l'établissement s'appuie sur des données comportementales alternatives pour évaluer les emprunteurs, et Absa Next fonctionne en parallèle de son application bancaire principale.
NCBA Group, autre banque kényane de premier rang, a été un précurseur avec LOOP, porté par sa filiale fintech autonome LOOP DFS. Lancé comme une néobanque urbaine, LOOP s'est transformé en activité de Platform-as-a-Service, avec souscription automatisée, crédit Buy Now Pay Later via LOOP Flex, financement d'appareils et crédit embarqué pour les coopératives de transport et agricoles.
Retenir les dépôts et la donnée de crédit
L'enjeu commercial est d'empêcher les banques de perdre les transactions quotidiennes au profit des opérateurs mobiles et des fintechs. La population kényane est l'une des plus connectées du continent : 75 % a moins de 35 ans et l'âge médian avoisine 20 ans. Dans cette tranche, la pénétration du mobile money atteint 101,3 %, contre environ 84,8 % pour les services financiers formels.
Pour les banques commerciales, le risque est de devenir un lieu où l'argent arrive sans rester. Les salaires et recettes d'activité peuvent encore être versés sur un compte, mais les clients transfèrent rapidement ces sommes vers des portefeuilles mobiles pour leurs dépenses courantes. Une fois l'argent sorti, la banque perd plus que des frais de paiement : elle renonce à des dépôts bon marché et à un flux de données sur l'usage que font ses clients de leur argent.
Ces données sont centrales pour prêter sans garantie. Les crédits à la consommation et les facilités de fonds de roulement aux PME s'appuient sur le comportement transactionnel pour évaluer le risque. La fréquence de paiement de factures, d'achat de crédit téléphonique ou de réception de paiements marchands en dit plus qu'un solde dormant. Si les opérateurs télécoms et les fintechs détiennent ces transactions, ils détiennent aussi la donnée qui permet de tarifer le prochain prêt.
EMMA permet à Equity de conserver une part plus large de ces opérations dans son écosystème et d'observer directement comment ses clients gagnent, dépensent, épargnent et empruntent. Finserve alimente déjà l'interface de programmation Jenga et la passerelle de paiement d'Equity.
Un déploiement logiciel pour les marchés régionaux
En se développant en République démocratique du Congo, au Rwanda et en Ouganda, Equity fait face à un problème pratique : reconstruire l'infrastructure d'agences et de services bancaires qu'elle possède au Kenya coûterait cher et prendrait du temps. Un portefeuille déployable sous forme logicielle offre une autre voie. La banque peut intégrer des services financiers dans les chaînes d'approvisionnement agricoles, les réseaux de distributeurs et le commerce transfrontalier sans dupliquer la même empreinte physique dans chaque marché.
Détenir le compte ne suffit plus. Une institution qui contrôle l'interface de paiement quotidienne garde une vue plus proche du client et davantage d'occasions de vendre le produit financier suivant. EMMA est la tentative d'Equity de conserver les deux côtés de cette relation.