Airtel Money prépare une carte virtuelle au Kenya face à M-PESA
Airtel Mobile Commerce N.V. s'apprête à lancer au Kenya une carte virtuelle développée avec Mastercard, adossée aux portefeuilles Airtel Money. Le produit vise les dépenses en ligne internationales, un segment où M-PESA GlobalPay de Safaricom est déjà installé.
Dans cet article
Une carte virtuelle adossée à Airtel Money
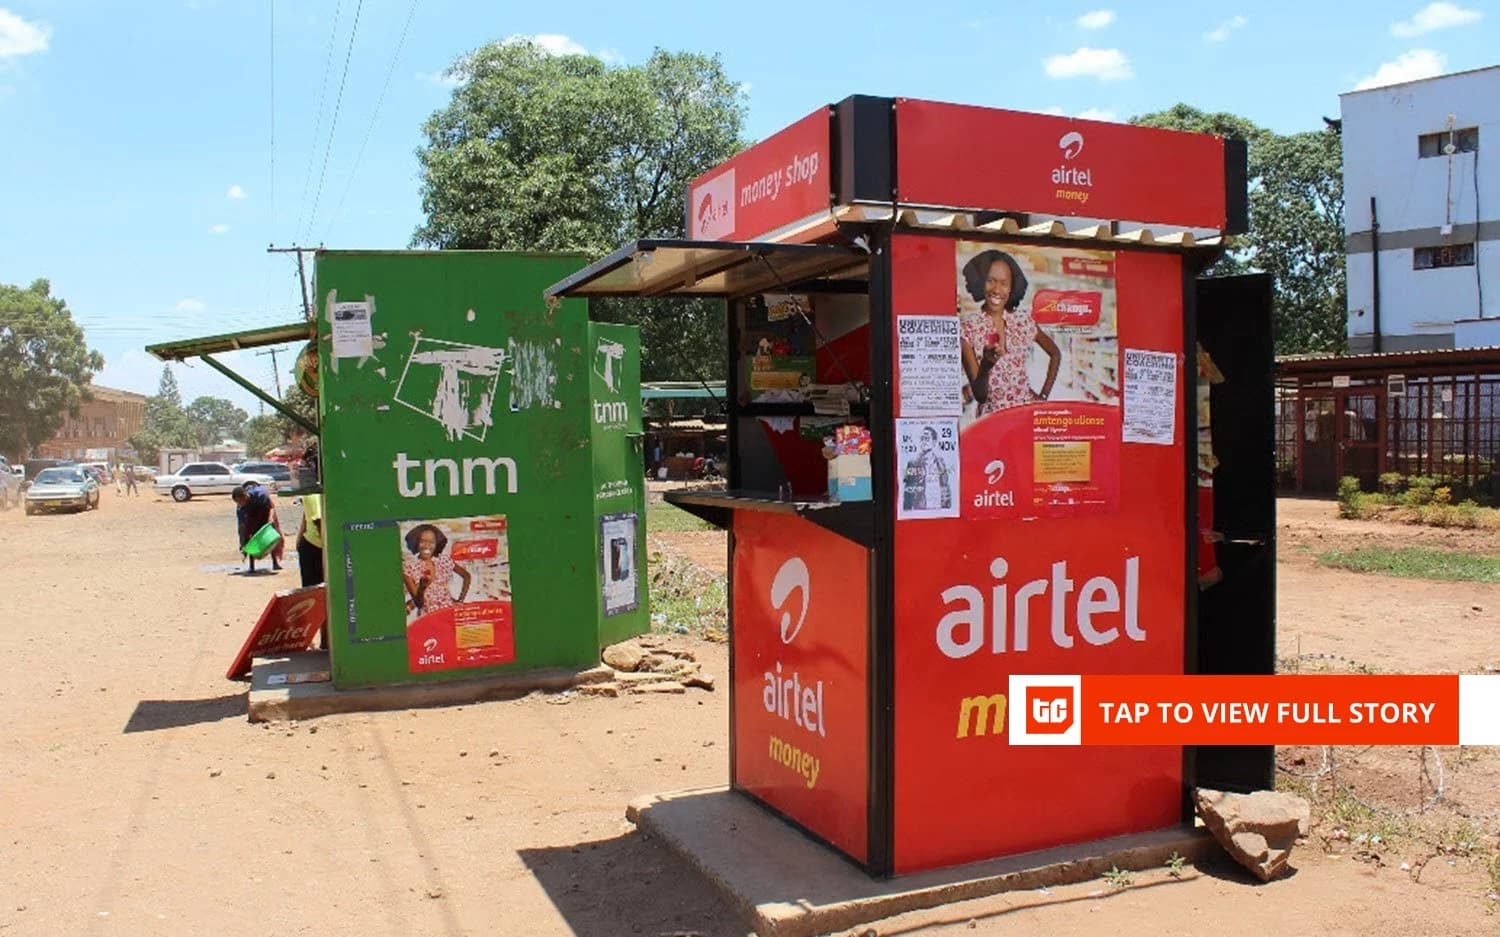
Airtel Mobile Commerce N.V., la branche fintech d'Airtel Africa basée aux Pays-Bas, prévoit de lancer une carte de paiement virtuelle au Kenya, selon TechCabal. Développée avec Mastercard, cette carte — désignée par l'acronyme VCN — sera rattachée aux portefeuilles Airtel Money.
Le dispositif doit permettre à un client de régler des services sur des plateformes mondiales comme Amazon ou Netflix sans disposer d'un compte bancaire classique. L'offre Airtel Money Global Pay se positionne ainsi face à M-PESA GlobalPay, la carte virtuelle Visa lancée par Safaricom en 2022.
Un rapport de force qui évolue sur le mobile money
Safaricom conserve une avance importante, mais les parts de marché se déplacent. Les données de la Communications Authority of Kenya citées par la source indiquent que M-PESA est passé à 88,8 % du marché du mobile money en juin 2026, contre près de 95 % en 2023. Sur la même période, Airtel Money a progressé à 11,1 %.
Le match ne se joue pas seulement sur les réseaux de paiement adossés aux cartes. Il porte aussi sur la manière dont les clients alimentent leurs transactions, pilotent leurs dépenses en ligne et accèdent au crédit lorsque le solde du portefeuille est insuffisant.
Fuliza, l'atout crédit de M-PESA
La carte M-PESA GlobalPay peut s'appuyer sur Fuliza, une facilité de découvert qui permet aux clients éligibles de finaliser un paiement en ligne quand leur solde M-PESA ne suffit pas. La carte prépayée d'Airtel Money ne propose pas d'équivalent : le client doit approvisionner la carte avant tout achat.
Safaricom a annoncé l'option de découvert pour GlobalPay en 2026. Elle évite l'échec de paiements d'abonnement, mais expose à des prélèvements automatiques sur une ligne de crédit, donc à un découvert à rembourser.
Deux modèles de financement distincts
M-PESA GlobalPay est lié au portefeuille du client. Le modèle d'Airtel impose en revanche un transfert de fonds du portefeuille principal vers la carte virtuelle avant l'achat. Cette séparation permet de cloisonner le budget destiné aux achats en ligne et de mieux contrôler les abonnements.
La protection dépend aussi des outils disponibles pour geler la carte, contester un paiement non autorisé ou bloquer de nouveaux prélèvements. La première carte virtuelle Visa de Safaricom utilisait un cryptogramme généré dans l'application M-PESA après saisie du code PIN : chaque code était valable trente minutes et à usage unique.
Le commerce international, nouveau gisement de revenus
Les services numériques consommés au Kenya donnent aux deux opérateurs une raison de se disputer les paiements internationaux. Abonnements de streaming, logiciels et plateformes d'e-commerce étrangères représentent des dépenses qui, sinon, passeraient par des cartes bancaires. Pour les opérateurs sous pression sur les frais domestiques, la conversion de devises et les paiements marchands à l'international constituent une source de revenus additionnelle.
L'activité de paiements internationaux de Safaricom — transferts transfrontaliers, cartes virtuelles et facturation d'applications — a généré 4,76 milliards de KES (37,2 millions de dollars) sur l'exercice clos en mars 2026, en hausse de 22,3 % sur un an. M-PESA a enregistré 182,7 milliards de KES de valeur transactionnelle sur 46,4 milliards d'opérations.
De son côté, l'activité de mobile money d'Airtel sur 14 marchés africains a produit 1,3 milliard de dollars de revenus, contre 747 millions auparavant. La société dit avoir émis plus de 875 000 cartes virtuelles en Ouganda, en Zambie et en Tanzanie depuis 2025, et prévoit d'étendre le service au Kenya, en République démocratique du Congo et au Gabon.
Un challenger confronté à l'échelle de Safaricom
La base d'abonnés de Safaricom assure à GlobalPay une audience déjà constituée, et la familiarité avec M-PESA peut dissuader de changer de moyen de paiement. La carte d'Airtel peut séduire les clients qui utilisent déjà Airtel Money et cherchent un accès direct aux marchands internationaux. Son déploiement régional donne aussi à l'entreprise de l'expérience pour aborder le marché kényan.
Les clients devront comparer les frais de change, les plafonds de transaction, les taux d'acceptation, le traitement des litiges et la facilité de gestion des données de carte. La tarification d'Airtel sera déterminante : une carte moins chère attirerait les utilisateurs sensibles au prix, tandis que des frais opaques affaibliraient l'intérêt du modèle prépayé. Airtel n'a pas encore communiqué tous les éléments nécessaires à l'évaluation du service au Kenya, notamment ses frais de change. GlobalPay applique une marge de change, ce qui fait du coût total d'un achat un point de comparaison direct.