Breet automatise le règlement des stablecoins en nairas et cedis
Alors que le Nigeria a reçu 20,93 milliards $ de transferts personnels en 2024, selon Nairametrics, la conversion des stablecoins en monnaie locale reste le maillon faible. Breet propose une API qui règle automatiquement les paiements en nairas, cedis ou dollars.
Dans cet article
Un marché nigérian déjà converti aux stablecoins
Le Nigeria a démontré la demande pour les transferts en monnaie numérique avant même que des produits adaptés n'existent. Selon Nairametrics, le pays a reçu 20,93 milliards $ de transferts personnels en 2024, en hausse de 8,9 % sur un an, d'après la CBN. Le FMI estime par ailleurs à 59 milliards $ les entrées d'actifs cryptographiques entre juillet 2023 et juin 2024.
Le Nigeria concentre à lui seul environ 60 % des entrées de stablecoins en Afrique subsaharienne depuis 2019, selon le FMI. Le pays a été classé deuxième mondial sur l'indice d'adoption des cryptomonnaies 2024 de Chainalysis, avec plus de 92,1 milliards $ de valeur reçue entre juillet 2024 et juin 2025. Sur l'indice 2026 publié en septembre, il occupe la troisième place globale et la première pour les flux P2P et transfrontaliers.
Des frais traditionnels qui poussent vers le stablecoin
Le coût des canaux classiques reste le principal moteur du basculement. Envoyer 200 $ vers l'Afrique subsaharienne coûtait en moyenne 8,46 % au troisième trimestre 2025, contre 6,36 % au niveau mondial, selon la Banque mondiale. Sur un transfert de 200 $, cela représente environ 17 $ perdus avant l'arrivée des fonds.
Cette somme cumule les frais de transfert, une marge de change sur la conversion en nairas et le flottement des fonds dans une chaîne de banques correspondantes qui peut prendre deux à cinq jours. Le FMI, citant des données de la Banque mondiale dans son analyse de juin 2026, ajoute un second facteur : la dépréciation du naira, une inflation élevée et un accès restreint aux devises en 2023 et 2024 ont poussé les ménages vers des actifs indexés sur le dollar.
Lorsque la CBN a interdit aux banques de servir les plateformes d'échange de cryptomonnaies en février 2021, l'activité ne s'est pas arrêtée : elle s'est déplacée vers le trading de gré à gré (P2P). Cette demande a survécu à une restriction bancaire, sans marketing pour la créer.
Le dernier kilomètre, maillon encore fragile
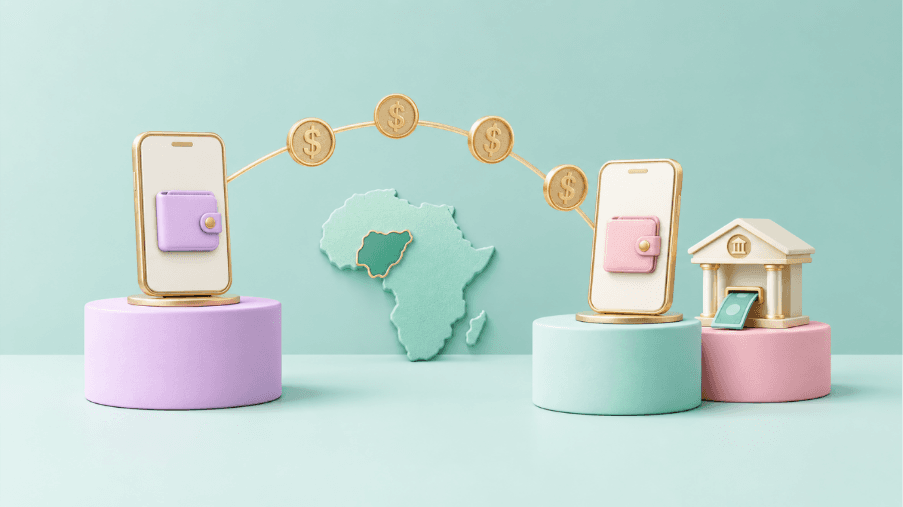
Un transfert en stablecoin n'est pas terminé à l'arrivée des jetons. Le bénéficiaire a besoin de monnaie qu'il peut dépenser, donc d'un paiement en devise locale. Les transferts de portefeuille à portefeuille se règlent en quelques secondes à quelques minutes, pour quelques centimes à quelques dollars selon le réseau. Un envoi d'USDT sur Tron coûte environ 0,20 $ à 0,80 $ avec de l'énergie réseau louée, et environ 2 $ à 4 $ sans, à mi-2026 selon le prix du TRX.
La difficulté commence après la transaction. Les banques signalent les comptes recevant des dépôts liés aux cryptomonnaies, et le taux peut évoluer entre l'arrivée du stablecoin et la sortie du paiement. Le 10 septembre 2026, Mastercard et Busha ont lancé Mastercard Crypto Credential au Nigeria, remplaçant les longues adresses de portefeuille par des alias vérifiés. « Les transferts d'actifs numériques devraient être aussi intuitifs et fiables que les autres formes de paiement numérique », a déclaré Gabriel Swanepoel, président de la division Afrique chez Mastercard.
Le FMI surveille de son côté un risque de « dollarisation numérique » : si davantage de personnes détiennent des dollars sur leur téléphone, la demande de nairas recule et la politique monétaire perd de son emprise. Rien dans son analyse ne suggère pour autant un renversement de la tendance.
Breet automatise le règlement en devise locale
La réponse passe par une infrastructure qui reçoit les stablecoins et paie en monnaie locale, sans que chaque entreprise construise ses propres rails. Breet déclenche son règlement automatiquement dès l'arrivée d'un paiement et verse les fonds en quelques minutes via son API de paiement crypto.
Une entreprise reçoit des USDT ou USDC, reçoit une alerte webhook à l'arrivée, et Breet convertit puis règle vers un compte bancaire, un portefeuille mobile money ou une adresse en stablecoin. Aucun code de surveillance blockchain à écrire, aucun partenaire de paiement nigérian ou ghanéen à trouver séparément.
L'écart de coût est important : les passerelles de paiement en stablecoins facturent généralement entre 0,5 % et 2 %, soit 1 $ à 4 $ sur un transfert de 200 $, contre environ 17 $ par les canaux traditionnels. Les clients réalisent une vérification KYC unique, puis chaque transaction passe par des contrôles AML automatiques.
Ce point compte d'autant plus que la loi nigériane ISA 2025 place les prestataires de services sur actifs virtuels sous la supervision de la SEC et impose un enregistrement, répondant au même besoin de surveillance signalé par le FMI. Plus de 100 entreprises vérifiées à travers l'Afrique utilisent Breet, avec un engagement de disponibilité de 99,9 %. Plus de 3 millions de transactions ont été réglées par programmation via l'API, en plus des 5 millions et plus réalisées sur l'ensemble de la plateforme. L'onboarding jusqu'à la première transaction en production peut prendre une semaine.
Cardtonic, par exemple, utilise l'API de Breet pour permettre à ses clients d'approvisionner directement des cartes dollar virtuelles en USDT et USDC, supprimant l'étape de conversion en monnaie fiduciaire entre les utilisateurs de la diaspora et leurs cartes.