GTCO : HabariPay enregistre 7,81 Md₦ de bénéfice au premier semestre
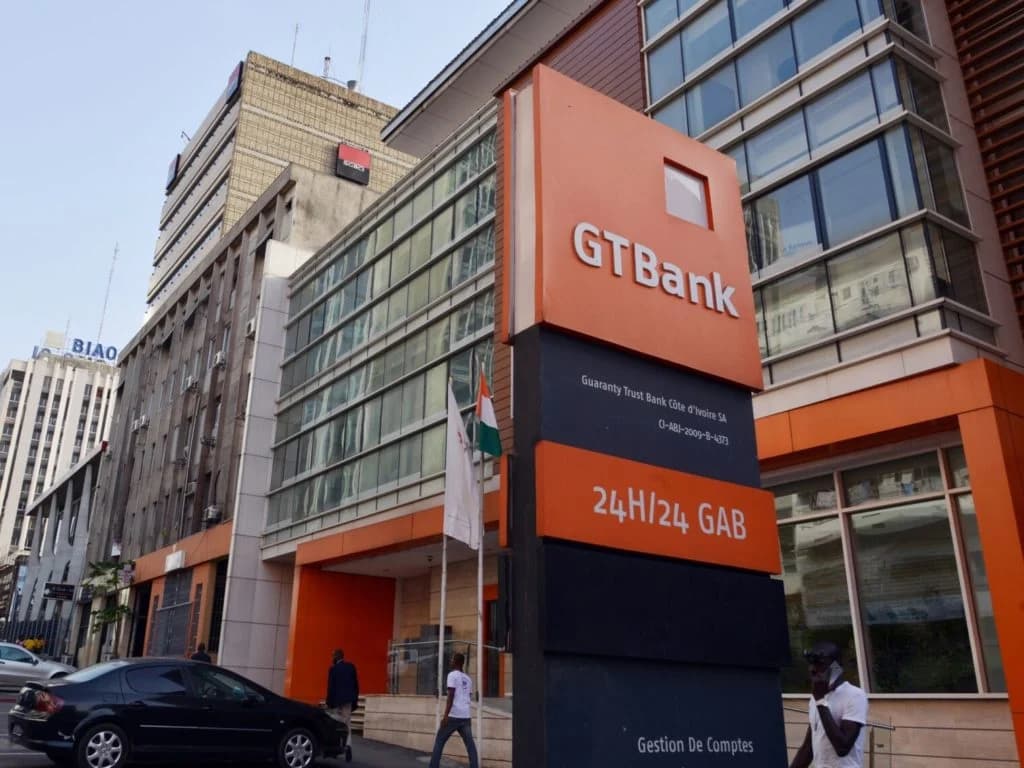
La filiale de paiement du groupe bancaire GTCO a dégagé 7,81 milliards de nairas de bénéfice après impôt au premier semestre 2026, en hausse de 94,3 % sur un an. HabariPay renforce son rôle de fournisseur d'infrastructure pour l'écosystème fintech nigérian, selon Condia.
Dans cet article
HabariPay double son bénéfice semestriel
La filiale de paiement du groupe bancaire nigérian GTCO a dégagé un bénéfice après impôt de 7,81 milliards de nairas au premier semestre 2026, contre 4,02 milliards un an plus tôt, soit une progression de 94,3 %, selon Condia. Son résultat opérationnel s'établit à 8,83 milliards de nairas, contre 4,61 milliards sur la même période en 2025.
Au 30 juin 2026, le total des actifs de HabariPay atteignait 1 420 milliards de nairas, contre 880,1 milliards en juin 2025. La filiale détient par ailleurs 1 380 milliards de nairas de titres d'investissement au coût amorti, ainsi que 31,9 milliards de nairas en liquidités et soldes bancaires.
Trois métiers au service de l'écosystème
Le document financier de GTCO décrit trois activités au sein de HabariPay. Sa passerelle de paiement traite les transactions via comptes virtuels, USSD, cartes et virements bancaires, pour des entreprises technologiques, de grandes sociétés, des PME et des micro-marchands. Son activité de switching gère les transferts de compte à compte et les opérations par carte. Ses services à valeur ajoutée couvrent des produits comme le crédit téléphonique et les SMS en masse.
Cette orientation a été assumée dès 2025. La directrice générale de HabariPay, Eduofon Japhet, indiquait alors que l'entreprise avait développé son propre switch afin de traiter les transactions de faible valeur et de fournir des rails de paiement à l'ensemble de l'écosystème fintech. Environ 12 à 13 banques et de grands acteurs de la fintech y étaient connectés.
« Nous avons construit un switch. Environ 12 à 13 banques y sont connectées, ainsi que de grandes entreprises fintech », déclarait-elle, présentant HabariPay comme un « facilitateur » pour les acteurs qui développent des solutions financières.
Un marché porté par la hausse des transactions
Ce positionnement prend de l'ampleur à mesure que les paiements numériques progressent au Nigeria. Le rapport de politique fintech de la Banque centrale du Nigeria indique que près de 11 milliards de transactions ont été traitées via la plateforme NIBSS Instant Payment en 2024, soit plus du double des quelque 5 milliards enregistrées en 2022.
Pour Joseph Edike, chef de produit senior, la concurrence se déplace désormais sous les applications grand public. « Le bénéfice de 7,8 milliards de nairas de HabariPay montre que la compétition descend dans la pile technique », estime-t-il. « Les applications et interfaces visibles par les clients sont faciles à copier. L'infrastructure qui les sous-tend ne l'est pas. »
Il cite les licences, le switching, le règlement et la base de dépôts comme des atouts déjà détenus par les banques, alors que de nombreuses fintechs dépendent encore d'elles pour leurs comptes de règlement, leurs comptes virtuels et l'accès aux rails de paiement. Selon lui, HabariPay illustre ce qui se produit lorsqu'une banque cesse de se contenter de fournir cette infrastructure et vient concurrencer ses clients avec l'agilité d'une fintech.
Une concurrence qui se déplace dans la pile technique
Le mouvement ne se limite pas à GTCO. Michael Adesola, directeur général par intérim de Belema Fintech, société de switching agréée par la Banque centrale du Nigeria, a récemment soutenu que la croissance de la fintech africaine devait s'accompagner d'une infrastructure de paiement plus solide. Il estime que la prochaine phase du secteur dépendra davantage de la fiabilité des rails de paiement, des plateformes de traitement, du switching, des API, des systèmes d'identité et de la redondance.
« L'Afrique ne manque pas de fintechs. Ce qui peut manquer, c'est la résilience », a-t-il déclaré.
Nkwachi Nwamaghinna, ingénieur en fintech et paiements, juge de son côté que l'infrastructure de paiement pourrait devenir l'un des principaux relais de croissance de l'économie numérique africaine, presque toutes les entreprises numériques dépendant de mouvements de fonds fiables. Il souligne que cette infrastructure devient déterminante en cas d'échec, de retard ou de demande de remboursement d'une transaction.
HabariPay tire ses revenus de l'activité transactionnelle plutôt que de la seule vente d'un produit financier. GTCO précise que sa société de paiement comptabilise des commissions nettes sur les services aux marchands, calculées sur la valeur des transactions traitées pour leur compte, ainsi que des marges sur des services comme la vente de crédit téléphonique et les SMS en masse.
Pour les entreprises, une plateforme de paiement adossée à une banque présente un autre avantage : les encaissements peuvent être réglés au sein du même groupe financier qui détient leurs comptes d'exploitation, tandis que les PME et les entreprises technologiques bénéficient d'une infrastructure capable de traiter des transactions de faible valeur. Joseph Edike avertit toutefois que l'appartenance à un groupe bancaire ne garantit rien : la filiale doit conserver l'indépendance nécessaire pour avancer vite, offrir une expérience développeur compétitive, rester fiable en période de forte charge et inspirer suffisamment confiance à des fintechs qui pourraient la considérer comme une concurrente.
Le paysage nigérian connaît par ailleurs une nouvelle transition. NIBSS a indiqué en août que sa nouvelle National Payment Stack avait traité 26,55 millions de transactions pour 1 400 milliards de nairas, auprès de 48 institutions participantes lors de son déploiement. GTBank figure parmi les premiers participants, aux côtés d'autres grandes banques et de Moniepoint.
La direction est claire, même si l'issue concurrentielle reste ouverte : banques, fintechs et fournisseurs d'infrastructure opèrent de plus en plus sur les mêmes couches de la chaîne des paiements.