En Afrique, 923 millions levés par des startups mortes, 5 millions retrouvés
Vingt des plus grosses faillites de startups africaines ont levé 923 millions de dollars. Le montant documenté comme rendu aux investisseurs atteint 5 millions, soit 0,5 %, et la perte réelle reste plafonnée, jamais auditée.
Dans cet article
Aucun des vingt plus gros effondrements de startups africaines ne possède, sur le domaine public, une perte d'investisseur auditée. Quinze n'affichent même aucun chiffre de récupération. Voilà le premier enseignement de l'Africa Failure Index, premier rapport du Midlo Research Institute, produit avec Nairametrics et arrêté aux informations publiques disponibles au 5 octobre 2026 : sur 923 millions de dollars levés par vingt entreprises kényanes, nigérianes et ghanéennes, 5,0 millions sont documentés comme rendus aux investisseurs. Un demi pour cent.
Le rapport prend soin de poser un plafond plutôt qu'une estimation : la perte réelle ne peut pas dépasser 917,9 millions, et elle est plus basse. On ne sait donc pas combien a été perdu. On sait seulement que presque rien n'a été documenté comme récupéré, et que ce chiffre de 0,5 % ne peut pas être lu comme un taux de recouvrement global, puisque quinze cas n'ont livré aucun montant.
Le vrai coupable n'est pas la fintech
L'intuition collective désigne la fintech : neuf des vingt entreprises mortes en relèvent. Mais elles ne représentent que 19 % des dollars engloutis. Les six entreprises de distribution et de chaîne d'approvisionnement, elles, pèsent 46 % des montants. Sept sociétés à forte intensité d'actifs — dont Twiga Foods, Copia, Koko Networks et Mobius Motors — totalisent à elles seules 548,8 millions, soit 59 % du total.
L'analogie tient en une image : en Afrique, le meilleur prédicteur d'une très grosse faillite n'est pas un mauvais modèle économique, c'est un parking. Un camion, un entrepôt, un point de vente de bouteilles de gaz, un réseau d'agents. Le rapport le formule ainsi : le meilleur prédicteur d'un effondrement très coûteux était une entreprise avec des camions, des fourneaux, des entrepôts, des points de carburant ou des agents. Aux États-Unis, Quibi a levé 1,75 milliard de dollars pour une application de vidéos courtes. En Afrique, le même ordre de grandeur part en tôle et en stock. La comparaison régionale le confirme : les entreprises du monde physique représentent 65 % des dollars des dix plus grosses faillites africaines, contre 44 % en Amérique du Nord.
Le Kenya concentre 77 % des dollars
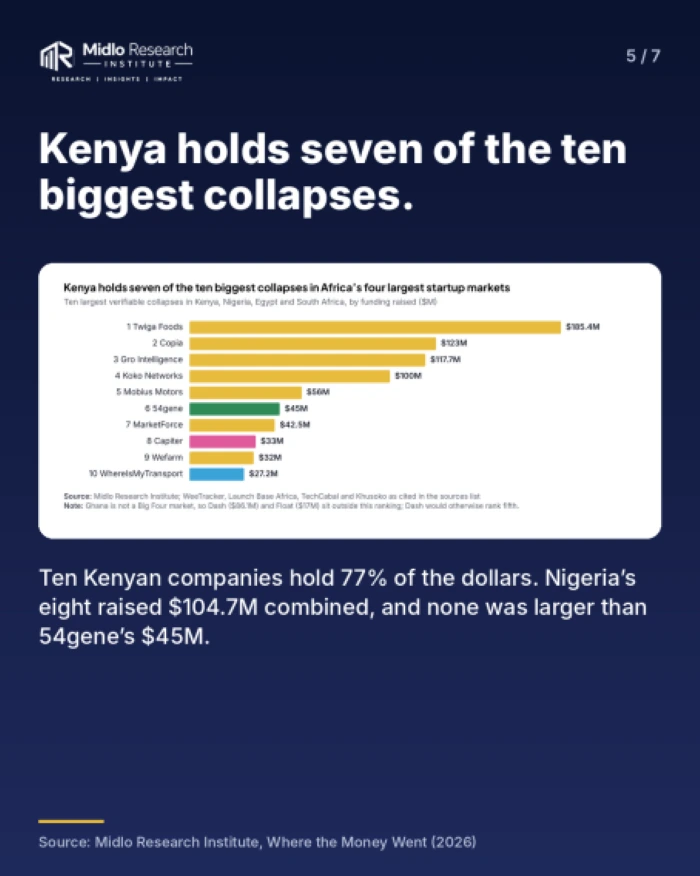
Un chiffre surprend : dix entreprises kényanes concentrent 715,1 millions de dollars, soit 77 % du total. Les huit nigérianes n'ont levé que 104,7 millions, et la plus grosse, 54gene, 45 millions. Les deux ghanéennes, 103,1 millions.
Le rapport ne fournit pas la répartition sectorielle par pays, ce qui interdit d'expliquer cette concentration par la nature des entreprises kényanes. On constate seulement que le Kenya a produit moins de cas mais des tickets plus gros — Twiga Foods seul pèse 185,4 millions —, et que le Nigeria, avec huit cas, plafonne à 45 millions pour son plus gros. La documentation ne dit pas si cette différence tient au modèle économique, à la taille des tours ou à la composition des portefeuilles.
La monnaie s'en mêle. Au moins six cas — Kippa, Edukoya, Pivo, Float, Lipa Later, Okra — montrent une exposition au change après la dévaluation du naira de 2023. Le rapport ne détaille pas la mécanique, mais la liste est là, cas par cas. Et le poids de la dette change la question de savoir qui perd : au moins 149,6 millions, soit 16 % des 923 millions, étaient de la dette ou des instruments convertibles. Cette part tombe sur des prêteurs et des créanciers garantis, avant les actionnaires.
La ruée de 2021 a financé les morts
Là où le rapport est le plus utile, c'est sur la chronologie. Des capitaux datables, 228,3 millions sont arrivés en 2021 seul, plus que 2022 et 2023 réunis. Aucun tour de financement de 2025 ou 2026 n'a pu être identifié — alors que ce sont les années où les plus grosses faillites ont été prononcées. Les entreprises qui tombent aujourd'hui ont donc été financées par la manne d'il y a cinq ans, et aucun tour récent n'apparaît dans les sources publiques pour amortir le choc.
Le comportement, ensuite. Quatorze des vingt entreprises se sont étendues ou ont pivoté avant que le cœur de métier ne fonctionne. Kippa a lancé trois produits en treize mois environ ; MarketForce a atteint cinq pays en trois ans. Sept ont perdu un fondateur ou un dirigeant senior avant la fin, et sept ont connu un dernier tour mené par des initiés ou raté. Le rapport ne tranche pas entre cause et symptôme ; il enregistre ces régularités sans les hiérarchiser.
Le trou de 0,5 % est un choix, pas un accident
Revenons aux 5 millions. Pourquoi un écosystème qui a levé près d'un milliard en faillites n'a-t-il documenté que 0,5 % de retours ? Parce que la procédure de sortie n'existe presque pas. Le rapport cite les « administrations ouvertes » parmi les points à surveiller, sans préciser combien de dossiers sont encore en cours. Mais aucune des vingt sociétés n'a de perte auditée publiquement, et quinze n'ont livré aucun chiffre. Dans une faillite classique, un administrateur vend les actifs, paie les créanciers garantis, puis les autres, et publie un compte de liquidation. Ici, aucun compte de liquidation public n'est disponible pour ces vingt cas.
La comparaison avec les autres régions est éclairante, à condition de la lire correctement. Les dix plus grosses faillites africaines depuis 2020 ont levé 812 millions, contre 8,3 milliards en Amérique du Nord, 17,1 milliards en Europe et 8,8 milliards en Asie. On pourrait s'en consoler. Le rapport déconseille explicitement cette consolation : rapportés à une seule année de financement venture africain, les dix plus grosses faillites africaines représentent environ un cinquième de cette année, proche du ratio asiatique et bien au-dessus du ratio nord-américain. Six des dix plus grosses faillites sont survenues en 2024 ou après.
Il faut ajouter une réserve que le rapport lui-même assume : c'est un classement de cas vérifiables, pas un recensement. Les preuves sont notées séparément des causes, les allégations attribuées aux médias qui les ont rapportées, et l'Institut déclare ses liens avec deux des entreprises examinées — dont Payday, qui appartient à son réseau. Le fondateur du réseau, Wale Salami, ouvre le rapport sur un investissement de 1 000 dollars dans la fintech ghanéenne Dash, valorisé 11,3 fois en neuf mois avant l'effondrement. « Un relevé honnête de ce qui a mal tourné est l'un des actifs les plus précieux qu'un écosystème puisse construire », écrit-il.
Ce que cela change pour le prochain chèque
La conséquence est plus dérangeante que le constat. Un investisseur qui perd 100 % sur une application peut se dire qu'il a mal jugé un marché. Un investisseur qui a engagé son argent dans les sept sociétés à forte intensité d'actifs qui pèsent 59 % des dollars levés découvre qu'il a financé des camions et des entrepôts dont personne ne dit ce qu'ils sont devenus. Or, en Afrique, cette infrastructure — flottes, entrepôts, réseaux d'agents — est souvent celle que les États ne fournissent pas. Les startups qui échouent ont parfois construit, à leurs frais, ce que la puissance publique aurait dû bâtir.
La question n'est donc pas de savoir comment éviter ces faillites. C'est de savoir qui rachète les actifs. Si aucun document ne dit ce que devient un entrepôt Twiga, une flotte Mobius ou un réseau de bouteilles Koko, alors le prochain fonds qui hésitera à financer une entreprise à forte intensité d'actifs en Afrique aura une raison de le faire — non parce que le modèle est mauvais, mais parce que la sortie n'est pas organisée. Et l'écosystème continuera de confondre l'absence de preuve de perte avec l'absence de perte.