923 millions levés, 5 millions retrouvés : où est passé l'argent des startups africaines ?
Vingt des plus grandes faillites de startups en Afrique ont levé 923 millions de dollars. Les investisseurs n'ont récupéré que 5 millions documentés, et quinze sociétés n'ont publié aucun chiffre de remboursement.
Dans cet article
Le trou noir comptable
Le 5 octobre 2026, date d'arrêté des données du premier rapport du Midlo Research Institute, vingt startups africaines avaient cessé leur activité. Elles avaient levé, ensemble, environ 923 millions de dollars. Ce que les investisseurs ont récupéré, en argent documenté, tient en une ligne : 5 millions de dollars. Soit 0,5 % de la mise.
Le rapport, intitulé Africa Failure Index – Where the Money Went, classe les vingt plus grandes faillites vérifiables du Kenya, du Nigeria et du Ghana. Il ne s'agit pas d'un recensement exhaustif, mais d'un classement de cas dont la documentation publique permet de tracer le parcours, du pic de levée à la liquidation. Sur ces vingt sociétés, aucune ne présente de perte audited dans le domaine public. Quinze n'ont publié aucun chiffre de récupération. Le rapport fixe donc un plafond : la perte réelle ne peut pas dépasser 917,9 millions de dollars, et elle est nécessairement inférieure.
Voilà la première chose que ce rapport établit, et elle est plus intéressante que le montant : en Afrique, une faillite de startup ne produit pas de bilan. Elle produit un silence.
Ce que le plafond dit vraiment
La comparaison internationale du rapport est éclairante, à condition de la lire dans le bon sens. Les dix plus grandes faillites africaines depuis 2020 ont levé 812 millions de dollars. Sur la même période, les dix plus grandes faillites nord-américaines ont levé 8,3 milliards, les européennes 17,1 milliards, les asiatiques 8,8 milliards.
On pourrait en conclure que l'Afrique a moins perdu. Le rapport met en garde contre cette consolation : rapportées à une seule année de financement venture africain, les dix premières faillites représentent environ un cinquième de ce montant. C'est proche du ratio asiatique, et très au-dessus du ratio nord-américain. Autrement dit, à volume de financement comparable, les startups africaines échouent proportionnellement plus souvent, et plus cher.
Le rapport apporte un chiffre qui permet de situer ce « volume de financement » : les trackers africains divergent d'un facteur 2,5 sur le financement de 2025. Disrupt Africa a enregistré 1,64 milliard de dollars, Bloomwit 3,9 milliards, Partech 4,1 milliards. Voilà le décor. Même la taille du gâteau fait débat.
L'argent qui a des roues
La trouvaille la plus contre-intuitive du rapport concerne la nature des faillites. Sept entreprises « à actifs lourds » — Twiga Foods, Copia, Koko Networks, Mobius Motors et trois autres — totalisent 548,8 millions de dollars, soit 59 % du total. Le meilleur prédicteur d'une très grosse faillite, écrit le rapport, c'est une entreprise avec des camions, des fourneaux, des entrepôts, des points de carburant ou des agents.
La répartition sectorielle confirme : la fintech représente neuf des vingt entreprises, mais seulement 19 % des dollars. La distribution et la logistique représentent six entreprises sur vingt, mais 46 % des dollars. Dans les dix plus grandes faillites africaines, les entreprises du monde physique pèsent 65 % des dollars, contre 44 % en Amérique du Nord.
L'explication est mécanique. Une fintech qui échoue laisse une licence, un code, une base d'utilisateurs — des actifs que quelqu'un peut racheter. Une entreprise qui a acheté des camions et loué des entrepôts laisse des camions et des entrepôts, dont la valeur de revente est sans rapport avec le capital levé. Le rapport ne dit pas combien ces actifs physiques ont été revendus. Aucun document public ne le dit.
La géographie du désastre
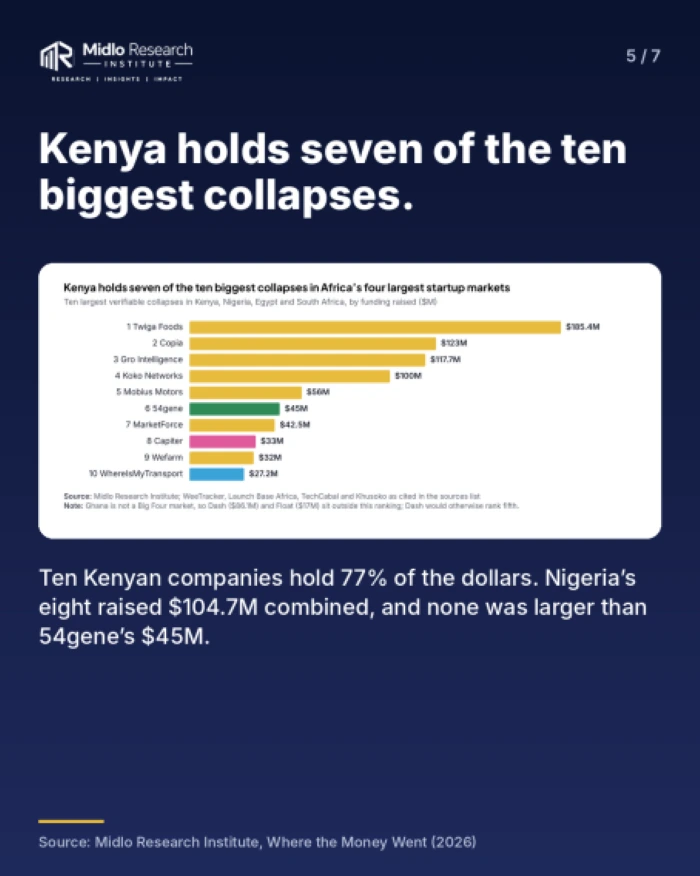
Dix entreprises kényanes concentrent 715,1 millions de dollars, soit 77 % du total. Les huit faillites nigérianes ont levé 104,7 millions, les deux ghanéennes 103,1 millions. Le plus gros cas nigérian, 54gene, pèse 45 millions. Twiga Foods, avec 185,4 millions, est le plus gros cas africain.
Ce déséquilibre kényan mérite qu'on s'y arrête. Le Kenya est la seule des trois géographies où le venture capital a financé, à grande échelle, des entreprises de distribution physique — Twiga dans les fruits et légumes, Copia dans le commerce rural, Koko dans le carburant domestique. Le Nigeria a financé des fintechs et des néobanques, plus légères, plus faciles à démanteler. Le Ghana a financé deux cas, dont Dash, la fintech de Wale Salami.
Le rapport note aussi que l'exposition au change est visible dans au moins six cas — Kippa, Edukoya, Pivo, Float, Lipa Later, Okra — après la dévaluation du naira de 2023. Le mécanisme est simple : une startup nigériane qui lève en dollars et encaisse en nairas voit sa dette doubler en monnaie locale quand la monnaie s'effondre. Le rapport ne quantifie pas cet effet cas par cas. Il se contente de le signaler.
Le boom de 2021 a financé les faillites de 2024
C'est peut-être le passage le plus dérangeant. Sur le capital dont la date est connue, 228,3 millions de dollars sont arrivés en 2021 seul, plus que les chiffres de 2022 et 2023 combinés. Aucun tour de financement de 2025 ou 2026 n'a pu être identifié — alors que ce sont les années où les plus grosses faillites ont été constatées.
Traduction : l'argent qui a coulé est celui du pic. Les entreprises sont mortes avec trois à cinq ans de décalage, le temps que le cash brûle. Six des dix plus grandes faillites africaines ont eu lieu en 2024 ou après.
Le rapport identifie aussi des comportements récurrents. Quatorze des vingt entreprises se sont étendues ou ont pivoté avant que le cœur de métier ne fonctionne. Kippa a lancé trois produits en treize mois environ. MarketForce a atteint cinq pays en trois ans. Sept ont perdu un fondateur ou un dirigeant senior avant la fin. Sept ont connu un dernier tour mené par des initiés ou raté.
Le chiffre qui manque
Il faut maintenant dire ce que le rapport ne permet pas d'établir. Il indique que 149,6 millions de dollars, soit 16 % des 923 millions, étaient de la dette ou des instruments convertibles. Cela signifie qu'une partie de la perte repose sur des prêteurs et des créanciers garantis, avant les actionnaires. Mais le rapport ne dit pas combien les prêteurs ont récupéré. Il ne dit pas non plus, cas par cas, combien les actionnaires ont touché — puisque aucune perte auditée n'existe publiquement.
Le rapport se présente lui-même comme un classement de cas vérifiables, pas un recensement. Il note séparément la qualité de la preuve et les causes, attribue les allégations aux médias qui les ont rapportées, et déclare ses liens avec deux des entreprises examinées. Midlo Research Institute est le bras recherche du Midlothian Angel Network, et Payday, l'une des sociétés examinées, est dans le portefeuille de Midlo.
Cette transparence est à mettre à son crédit. Elle ne comble pas le trou. Sur vingt faillites, quinze n'ont livré aucun chiffre de récupération. Le chiffre de 5 millions de dollars n'est donc pas le montant récupéré : c'est le montant que quelqu'un a bien voulu documenter.
Ce que l'opacité coûte
La question n'est pas de savoir si les startups africaines échouent — elles échouent, comme partout. La question est de savoir pourquoi, en Afrique, une faillite ne produit pas de leçon comptable. Une administration judiciaire qui traîne, des actifs revendus sans publicité, des créanciers qui négocient en privé : le résultat est que le prochain investisseur n'a aucun moyen de savoir ce qui a été perdu, ni par qui.
Le rapport recommande de suivre les remboursements de dette, l'exposition au change et les administrations ouvertes. C'est un programme de recherche, pas une réponse. En attendant, l'écosystème fonctionne à l'aveugle : les fonds qui ont perdu de l'argent sur Twiga ne publient pas leurs pertes, et les fonds qui envisagent d'investir au Kenya n'ont aucun benchmark de recovery pour calibrer leur risque.
Le rapport cite en ouverture Wale Salami, fondateur de Midlo, racontant un investissement de 1 000 dollars dans la fintech ghanéenne Dash, valorisé 11,3 fois plus en neuf mois, avant l'effondrement. « Un compte rendu honnête de ce qui a mal tourné est l'un des actifs les plus précieux qu'un écosystème puisse construire », écrit-il. Le rapport en est un premier jet. Il lui manque les chiffres de ceux qui ont perdu.