African Frontier Capital lance un véhicule de titrisation de 125 M$
African Frontier Capital a obtenu le soutien de quatre institutions de financement du développement pour un véhicule de titrisation visant jusqu'à 125 M$ de capitaux institutionnels en Afrique subsaharienne. Le dispositif doit acheter des créances clients auprès de plusieurs opérateurs, ouvrant aux entreprises de l'énergie distribuée et de la mobilité électrique un financement hors bilan.
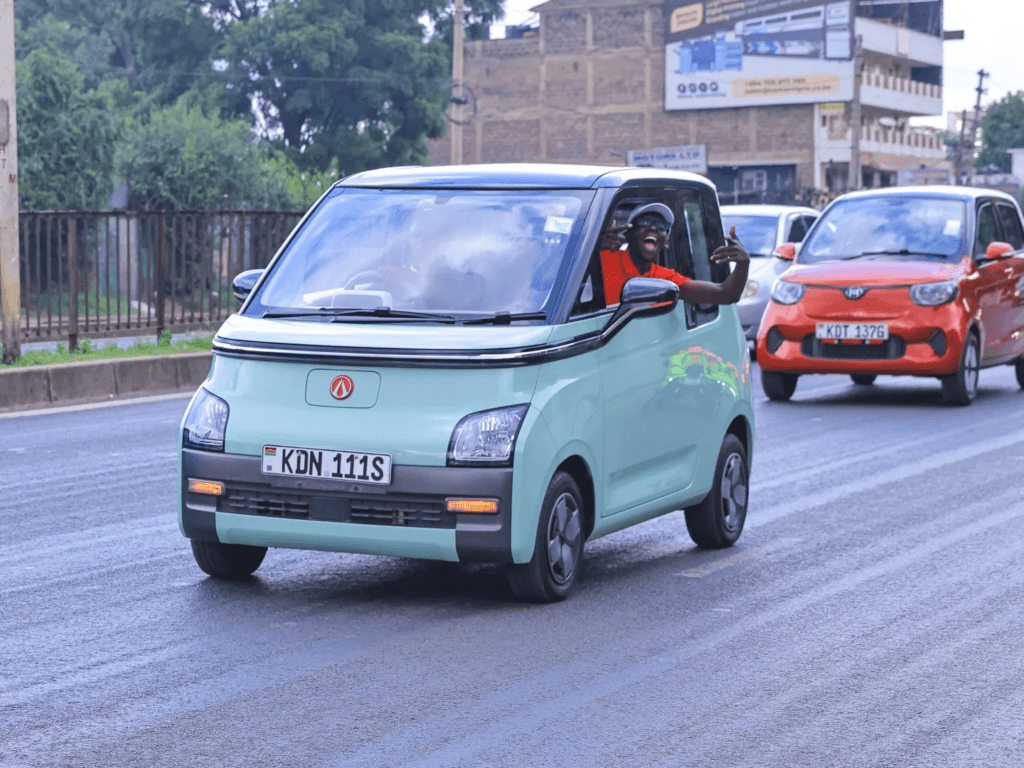
Dans cet article
- Quatre bailleurs et une banque pour porter la structure
- Un modèle éprouvé sur le solaire PAYGo, étendu à la mobilité électrique
- Mutualiser les cédants pour abaisser le coût et les délais
- Une demande réelle, mais des critiques sur les délais
- Un paysage concurrentiel et une première opération très attendue
African Frontier Capital a réuni quatre institutions de financement du développement autour d'un véhicule de titrisation destiné à mobiliser jusqu'à 125 M$ de capitaux institutionnels en Afrique subsaharienne, selon Launch Base Africa. Le dispositif, baptisé AFC RAMP Warehouse Facility, cible l'énergie renouvelable distribuée, la mobilité électrique et les équipements productifs.
La structure repose sur un véhicule de titrisation luxembourgeois et une société à cellules protégées mauricienne. Elle doit racheter des créances clients auprès de plusieurs cédants, regroupées dans des portefeuilles cloisonnés. Objectif : jusqu'à 100 M$ de dette senior et 25 M$ de dette subordonnée, la tranche junior servant de rehaussement de crédit aux prêteurs seniors.
Quatre bailleurs et une banque pour porter la structure
La Société financière internationale, bras privé de la Banque mondiale, participe aux côtés de Norfund, institution norvégienne de financement du développement. La Banque africaine de développement intervient via son Fonds pour l'énergie durable en Afrique et le Fonds pour les technologies propres, rejoints par le Soros Economic Development Fund. La contribution de l'IFC est renforcée par la fenêtre pour le secteur privé de l'Association internationale de développement et son guichet de financement concessionnel. Standard Bank Group apporte les services financiers transfrontaliers et les capacités d'agence de sécurité.
Le véhicule examine actuellement les opportunités éligibles. Une première transaction est attendue dans les prochaines semaines, indique AFC.
Un modèle éprouvé sur le solaire PAYGo, étendu à la mobilité électrique
Fondée en 2010 par Eric De Moudt, ancien banquier d'investissement chez Citigroup, AFC a acheté plus de 500 M$ d'actifs d'énergie renouvelable distribuée. La société mauricienne se présente comme le premier fournisseur de structures de titrisation hors bilan aux opérateurs PAYGo du continent. En juin, elle a bouclé un placement privé d'obligations vertes garanties de 50 M$, arrangé par Standard Chartered et noté BBB par Fitch, coté sur le marché international de la London Stock Exchange.
Le nouveau véhicule élargit ce mandat. Le pipeline initial devrait pencher vers les systèmes solaires domestiques et les équipements productifs, comme les pompes d'irrigation solaires. AFC vise explicitement la mobilité électrique, un secteur très suivi par les bailleurs mais freiné par l'absence de structures de dette adossées à des actifs à grande échelle.
« L'accès au fonds de roulement est une contrainte majeure pour les entreprises qui apportent l'énergie renouvelable aux marchés mal desservis », a déclaré Birgit Edlefsen, vice-présidente senior chargée de l'énergie renouvelable chez Norfund. « En contribuant à l'extension de cette plateforme de titrisation, Norfund soutient un financement plus efficace qui permet aux entreprises PAYGo de croître. »
Mutualiser les cédants pour abaisser le coût et les délais
L'architecture multi-cédants constitue le cœur du projet. Au lieu d'imposer à chaque entreprise de créer son propre véhicule de financement — un processus coûteux qui a longtemps réservé la titrisation aux plus grands opérateurs PAYGo —, le warehouse agrège plusieurs cédants sur une plateforme commune. Les entreprises participantes cèdent leurs créances éligibles dans des cellules dédiées, libérant le capital immobilisé dans les actifs d'exploitation et offrant aux investisseurs une exposition à des portefeuilles diversifiés.
Eric De Moudt décrit « une plateforme de titrisation évolutive qui change fondamentalement la manière dont le capital institutionnel peut atteindre les entreprises africaines ». Le soutien des quatre bailleurs « marque une étape importante dans notre ambition de faire de la titrisation une solution de financement courante pour l'énergie distribuée, la mobilité électrique et d'autres services essentiels en Afrique », ajoute-t-il.
Le véhicule est libellé en dollars mais doit fournir aux opérateurs une liquidité en monnaie locale adossée aux flux de trésorerie générés sur place, le risque de change étant géré au sein de la structure. Cette caractéristique répond à un reproche récurrent des prêteurs et opérateurs africains, qui voient dans l'inadéquation des devises un frein au financement long en monnaie locale.
Une demande réelle, mais des critiques sur les délais
Le besoin est pressant. Le marché africain du deux-roues électrique passe des projets pilotes à des plateformes commerciales, sans que le financement suive les réalités opérationnelles du secteur. Un livre blanc publié cette année par le William Davidson Institute de l'université du Michigan et Intellecap identifie le goulot d'étranglement : « ni la technologie ni la demande ; c'est le capital ». Les consommateurs font face à des coûts d'actifs trop élevés pour des marchés sensibles au prix, et les produits de crédit sont mal adaptés aux revenus informels des conducteurs.
Les transactions étiquetées dette ont représenté 36,7 % des capitaux divulgués en Afrique au premier semestre 2026, contre 18,5 % un an plus tôt. Les opérations de mobilité électrique ont triplé sur la même période, les prêteurs commençant à traiter batteries, véhicules et créances comme des actifs pouvant servir de garantie.
Les réserves subsistent. Des critiques soulignent qu'une telle structure peut demander 12 à 18 mois pour être finalisée, de l'origination à la notation de crédit. Or un portefeuille PAYGo type atteint son équilibre en neuf à douze mois, et la croissance dépend de la vitesse de recyclage du capital. « Dans le solaire hors réseau, la variable la plus importante en finance n'est pas la sophistication. C'est le timing », écrivait un analyste du secteur. « Un capital moins cher livré trop tard peut coûter plus cher qu'un capital onéreux livré à temps. »
Le risque de qualité des portefeuilles demeure également un frein pour certains investisseurs traditionnels. La titrisation s'accompagne par ailleurs de coûts fixes juridiques, réglementaires et de garantie qui peuvent la rendre non rentable pour les petites structures.
AFC mise sur l'échelle et la standardisation. En mutualisant les cédants et en réutilisant les documents et les processus de diligence d'une transaction à l'autre, le modèle vise à réduire le temps et le coût d'intégration de nouvelles créances. Le palmarès de la société — cinq facilités de financement de créances en Afrique et un portefeuille supérieur à 500 M$ — suggère que les taux de remboursement et le risque de défaut des portefeuilles PAYGo sont suffisamment prévisibles pour porter des structures de qualité institutionnelle.
Un paysage concurrentiel et une première opération très attendue
Le véhicule arrive sur un marché du financement de plus en plus disputé. En octobre, la fintech climatique américaine Nithio a lancé FUEL, un fonds de dette senior sécurisée de 150 M$ ciblant la mobilité électrique et les infrastructures de soutien, avec des prêts de 2 à 15 M$ adossés à des actifs physiques et à des flux de trésorerie. La Banque mondiale prépare un fonds de capital-blended de 250 M$ pour des modèles économiques de mobilité électrique déjà éprouvés, tandis qu'Afreximbank et l'IFC sont devenus des prêteurs actifs du secteur.
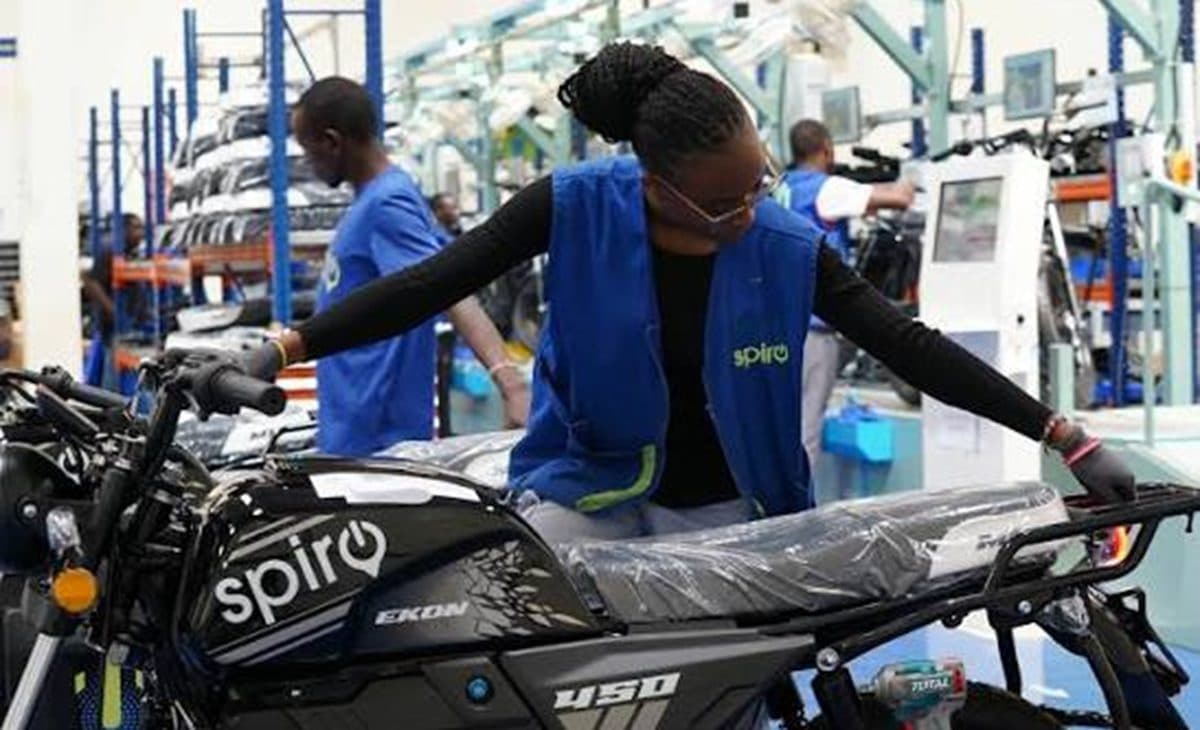
Le fonds de Nithio devra constituer un portefeuille de prêts diversifié, alors que « l'univers des emprunteurs de mobilité électrique solvables en Afrique reste étroit ». Spiro, l'une des plus grandes plateformes de mobilité électrique, a capté plus d'un quart des capitaux divulgués au premier semestre 2026. La structure multi-cédants d'AFC vise en partie à atténuer cette concentration en mutualisant les créances sur un ensemble élargi d'opérateurs et de types d'actifs.
Le potentiel est considérable. Les ventes africaines de deux-roues électriques sont passées de moins de 1 000 à plus de 70 000 unités en un an, et le seul marché kényan pourrait atteindre 1 à 4,5 Md$ d'ici 2035. Mais les flux de capitaux restent concentrés sur un petit nombre d'acteurs bien capitalisés, laissant de côté les petits opérateurs de flottes, les réseaux de recharge et les entreprises d'échange de batteries.
La première transaction d'AFC servira de test : le warehouse multi-cédants peut-il livrer du capital à la vitesse exigée par le secteur, et la structure en monnaie locale fonctionne-t-elle en pratique ? L'identité des premiers cédants, et leur éventuelle appartenance à la mobilité électrique plutôt qu'au solaire, indiquera la rapidité avec laquelle AFC peut réorienter la plateforme.
La cible de 125 M$ reste modeste au regard du déficit de financement. Des documents de projet de la Banque africaine de développement mentionnent séparément une facilité de 300 M$ pour la titrisation de créances solaires domestiques qu'AFC met en place, ce qui suggère que le warehouse de 125 M$ pourrait n'être qu'une première phase. AFC n'a pas précisé le lien entre les deux montants.
Pour l'heure, l'importance du véhicule tient moins à sa taille qu'à son architecture. S'il fonctionne, il offre un modèle d'utilisation du capital de développement pour bâtir des marchés de titrisation autour de flux de trésorerie africains prévisibles, libellés en monnaie locale et trop petits individuellement pour intéresser les investisseurs institutionnels. Dans le cas contraire, il renforcera le scepticisme de ceux qui jugent le déficit de financement mieux traité par un crédit bilantaire plus simple et plus rapide.
Andrew Mashanda, responsable exécutif de la banque d'entreprise et commerciale de Standard Bank pour les régions africaines et l'offshore, voit dans le dispositif un test : un « financement innovant, soutenu par une infrastructure transactionnelle solide, peut-il débloquer de réelles opportunités » ? Les prochains mois diront si le warehouse transforme cette promesse en capital déployé.