Yoco : de la machine à carte à une plateforme pour 200 000 PME
Fondée en 2015 par quatre associés sud-africains, la fintech Yoco s'est imposée comme une plateforme de paiement pour les petites entreprises, servant aujourd'hui 200 000 commerçants. Son histoire repose sur un partenariat bancaire arraché de haute lutte et une levée initiale de 560 000 $ auprès d'anges investisseurs.
Dans cet article
Quatre associés et un problème bancaire
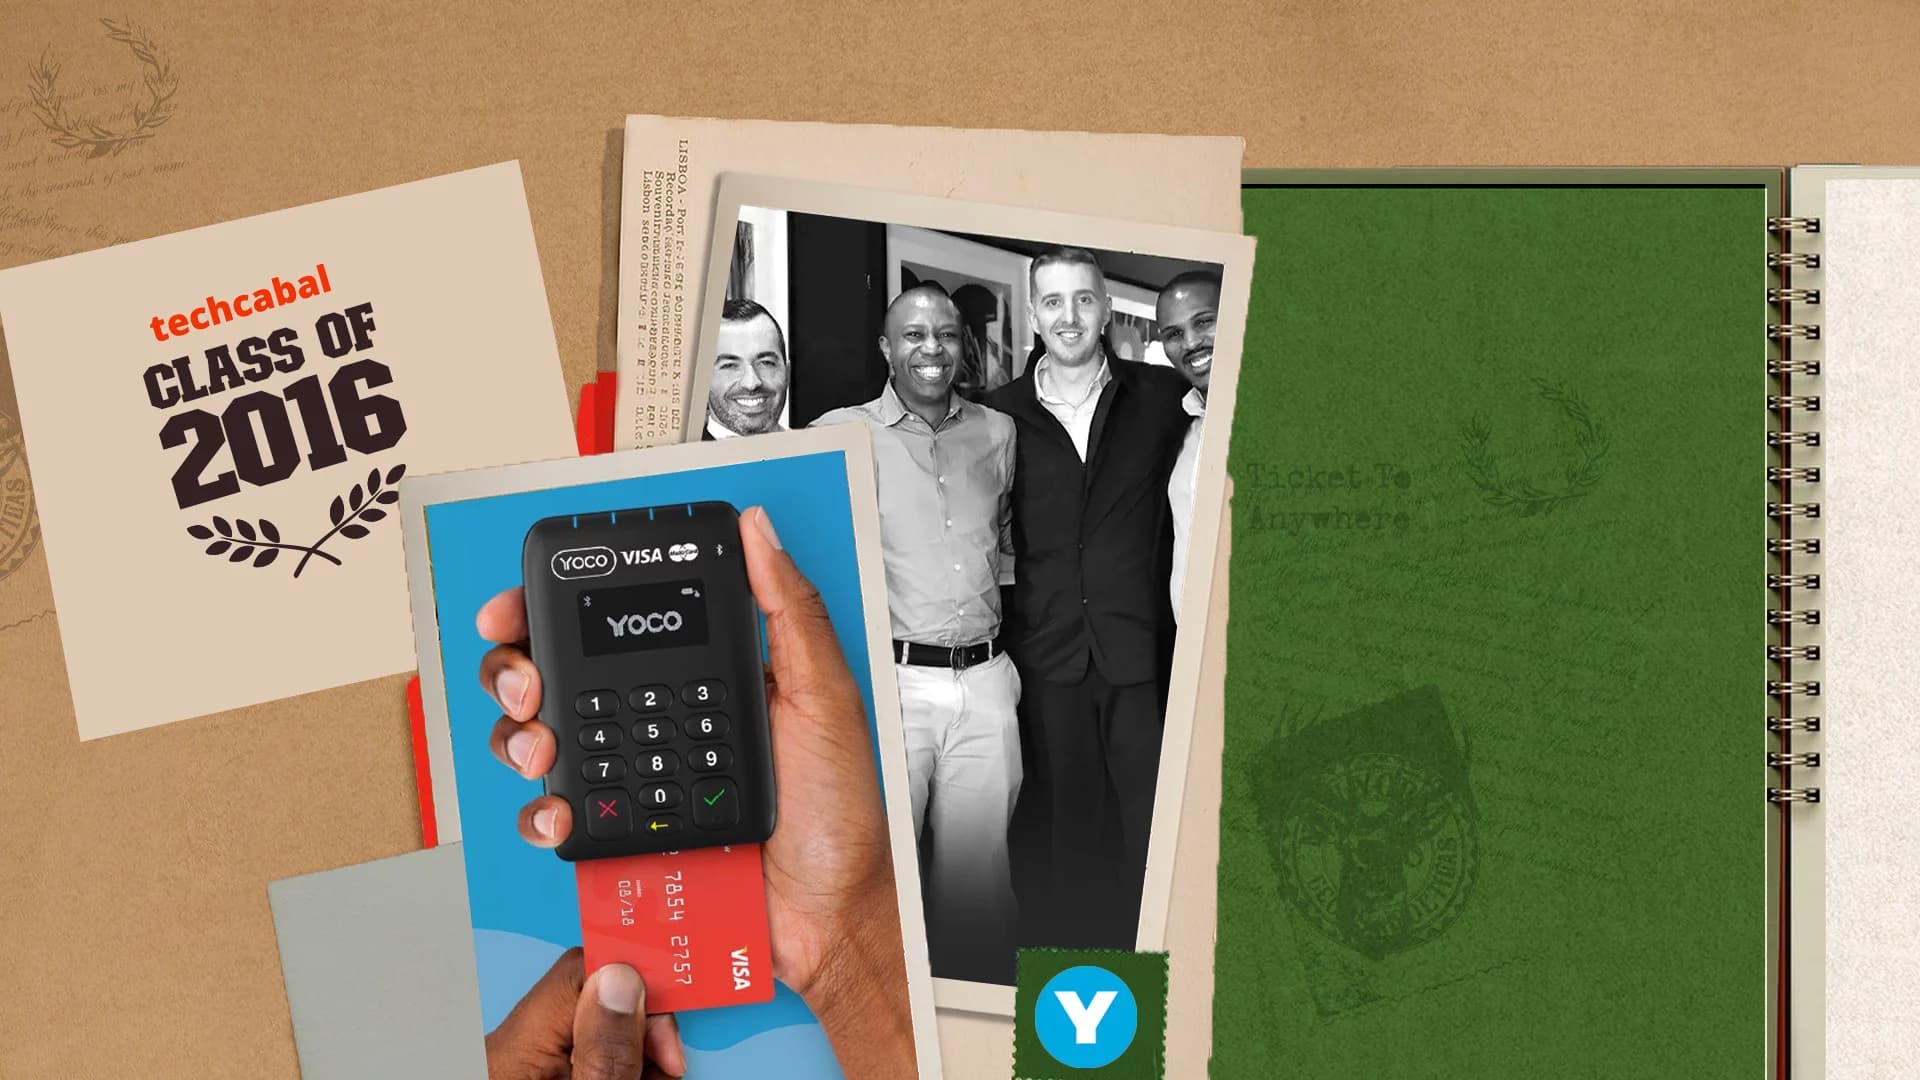
Carl Wazen, Katlego Maphai, Lungisa Matshoba et Bradley Wattrus lancent Yoco vers 2013 sans plan d'affaires abouti ni ambition affichée de bâtir une société de paiement. Ils partagent un constat : les petites entreprises sud-africaines restent à l'écart de la carte bancaire, selon TechCabal. Wazen et Maphai se sont rencontrés chez Delta Partners, un cabinet de conseil en télécoms. Maphai et Matshoba se connaissaient depuis l'enfance et l'université, tandis que Wattrus avait travaillé avec Maphai chez Rocket Internet au Nigeria.
Le contexte est porteur. Entre 2010 et 2014, les transactions par carte ont presque doublé en Afrique du Sud, passant de 1,02 milliard à 1,96 milliard, et le nombre de cartes en circulation est monté de 58 à 90 millions. Mais accepter un paiement par carte supposait, pour un petit commerçant, d'affronter banques, dossiers, frais et matériel conçus pour de plus grandes structures.
« Nous étions tous à ce stade de notre vie où nous voulions faire quelque chose qui ait davantage de sens », raconte Wazen, directeur commercial et cofondateur.
Un an pour convaincre une banque
Yoco est officiellement lancé en octobre 2015, après une phase bêta d'un an menée avec plus de 500 marchands. Le premier produit est une petite machine à carte posée sur un comptoir. Derrière l'appareil se cache une difficulté plus lourde : obtenir une banque acquéreuse capable de connecter la jeune pousse aux réseaux de cartes et de traiter les transactions pour ses marchands.
Sans historique commercial, sans client et sans référence dans les paiements, Yoco doit convaincre un établissement de lui confier l'acquisition et la gestion d'une nouvelle population de commerçants. Wazen compare ce montage à celui d'un opérateur virtuel de réseau mobile, qui s'appuie sur l'infrastructure et la licence d'un acteur plus grand.
« Nous avons passé toute notre première année à essayer de convaincre une banque de nous prendre comme partenaire », dit-il. Le dossier couvrait l'acquisition de marchands, la gestion du risque, les opérations et le support client.
560 000 $ d'amorçage et un investisseur qui se retire
Le financement s'avère tout aussi délicat. En 2015, selon Maphai, les fonds de capital-risque locaux refusent d'entrer : pas d'historique, pas de licence. Le premier tour, de 560 000 $, vient essentiellement d'investisseurs providentiels, Wazen mobilisant son réseau au Moyen-Orient. Parmi les premiers soutiens figurent l'investisseur fintech Robby Hilkowitz et Greg Kidd, à la fois financeur et conseiller.
Le blocage est classique : la société doit prouver qu'elle peut lever pour décrocher le partenariat bancaire, tandis que la banque veut être rassurée sur ses moyens financiers. Mercantile Bank dénoue la situation en approuvant la candidature de Yoco et en lui ouvrant son infrastructure d'acquisition. C'est alors que l'investisseur institutionnel, qui avait déjà émis une lettre d'intention, se retire. Wazen ne précise pas le motif.
Les fondateurs poursuivent. Les anges investisseurs non seulement restent, mais renforcent leur mise pour reprendre la part entière. « Tous les investisseurs providentiels sont restés. Ils ont même décidé de remettre au pot encore davantage pour prendre toute la participation », rapporte Wazen.
De 500 à 5 000 marchands en un an
Avec ce capital, Yoco construit le produit et embarque ses premiers commerçants, sans investisseur institutionnel chef de file. Les fondateurs assurent eux-mêmes ventes, intégration et support, ce que Wazen appelle « les choses qui ne passent pas à l'échelle ». Le produit est pensé assez simple pour qu'aucune formation formelle ne soit nécessaire, et le bouche-à-oreille installe la base marchande à Cape Town avant une expansion vers d'autres villes.
Le basculement intervient en 2016 : Yoco passe d'environ 500 marchands en début d'année à 5 000 en fin d'année. « Ce fut une année de croissance par dix », résume Matshoba. Le marketing digital, la vente entrante et l'intégration en libre-service forment alors un moteur répétable. En juillet 2016, l'entreprise vise 400 nouveaux marchands sur le mois, près du triple de son précédent record de 150. L'objectif est atteint. En novembre, elle en ajoute plus de 800 par mois.
En 2019, Yoco lance Yoco Go, une machine à carte plus petite et moins chère. Le succès est immédiat : 15 000 marchands inscrits en un seul mois, selon Matshoba.
Le choc du Covid et le virage au-delà du paiement
Le confinement sud-africain frappe de plein fouet les commerces du pays. Les volumes de transactions traités par Yoco chutent d'environ 90 % au plus fort de la période. « Les transactions ont chuté, et nous avons été assez choqués », se souvient Wazen. L'entreprise exploite alors ses données : elle publie des chiffres sur le recul des transactions et met en ligne un tableau de bord suivant la reprise par province et par secteur, devenu une ressource publique.
Le marché en jeu est considérable. En 2020, l'Afrique du Sud comptait environ 2,6 millions de PME formelles, et le Department of Small Business Development évaluait à environ 3,3 millions le nombre de micro-entreprises et d'activités informelles.
Matshoba insiste sur un point de fond : le récit dominant d'un commerce physique durablement remplacé par le commerce en ligne aurait remis en cause le marché que Yoco servait. « Nous croyons fondamentalement que la rue est l'incubateur de toute entreprise, en particulier des petites entreprises », affirme-t-il. « Si tout devient numérique, on entre dans le monde des grandes sociétés. »
La numérisation des transactions a ouvert une seconde opportunité : logiciels de point de vente, outils de gestion et services financiers peuvent s'articuler autour de la relation de paiement initiale. « Ce que nous n'avions pas réalisé si tôt, c'est à quelle vitesse, après le lancement de notre produit de paiement, nous allions ressentir la demande des clients pour tout le reste », explique Matshoba. Les marchands veulent moins de systèmes et moins de complexité, pas des prestataires séparés pour le paiement, le point de vente et le reste de l'expérience en magasin.