NGX : la tech board nigériane reste sans aucune startup cotée
Plus de quatre ans après son lancement, la tech board du Nigerian Exchange n'a accueilli aucune cotation de startup, selon Condia. Les structures holding offshore des jeunes pousses et le profil des acheteurs locaux expliquent ce blocage.
Dans cet article
Un segment pensé pour les startups, toujours vide
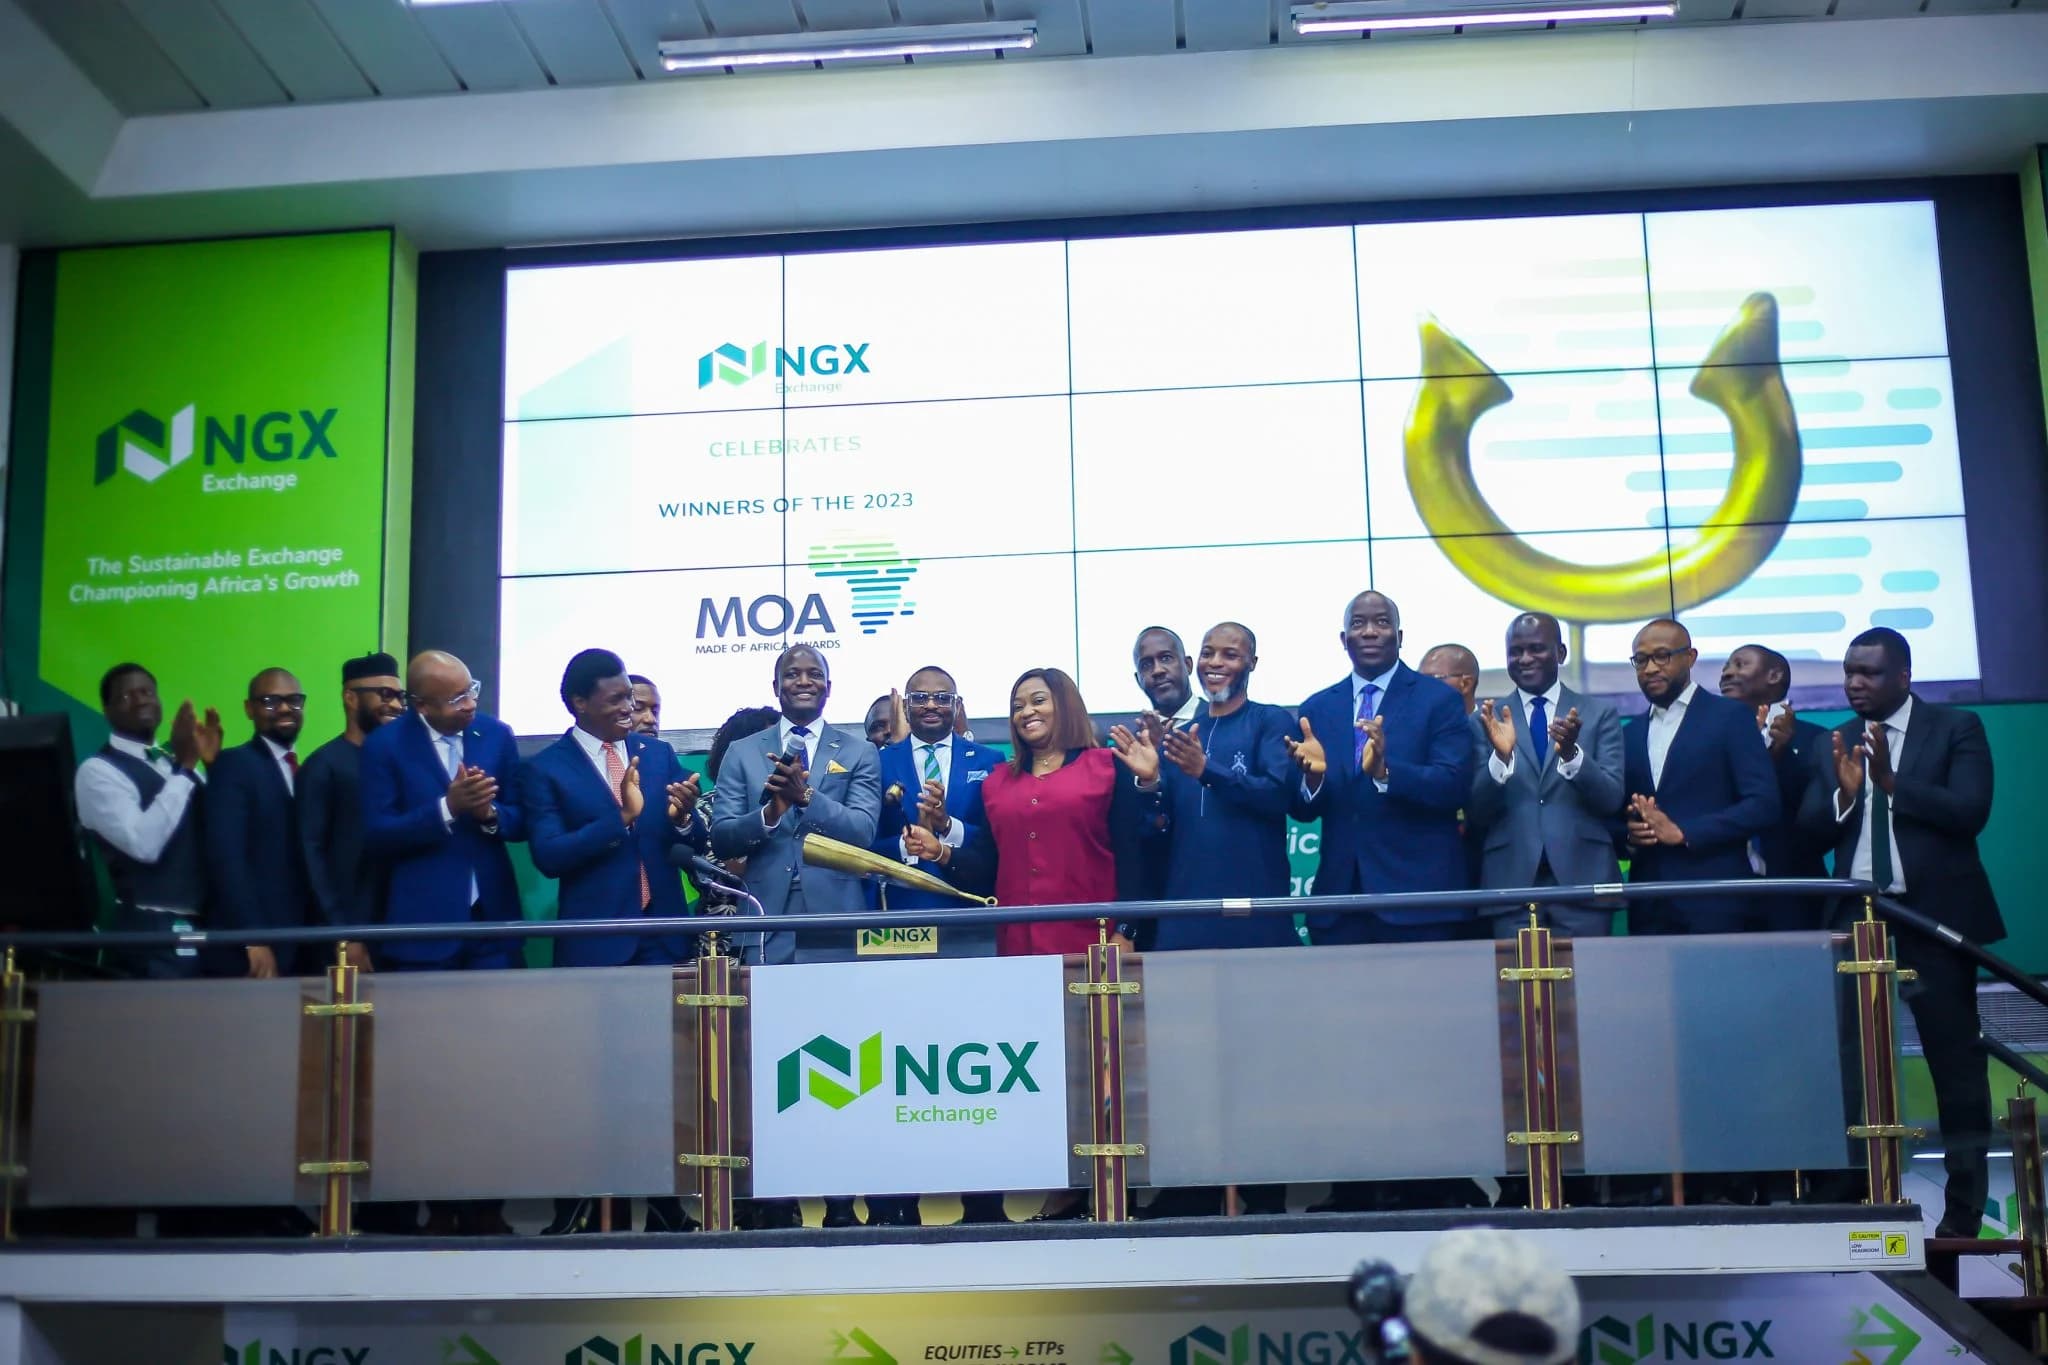
Le Nigerian Exchange (NGX) avait créé une tech board destinée à attirer les entreprises technologiques locales vers la cote. Le dispositif répartissait les candidats en deux catégories : un segment startup pour les sociétés valorisées sous 100 M$, et un segment big tech pour celles situées entre 100 M$ et 1 Md$. Plus de quatre ans après, aucune startup n'a franchi le pas, rapporte Condia.
Le lancement intervenait pourtant à un moment favorable. Le capital-risque se faisait plus sélectif et les financements plus difficiles à obtenir, y compris pour des entreprises en croissance. Une place locale pouvait offrir une source alternative de capital et une voie de sortie aux investisseurs précoces. Sur le papier, l'idée tenait debout.
OPay et le plafond du dispositif
La semaine dernière, OPay a déposé son prospectus en vue d'une cotation prévue au New York Stock Exchange. Le document mentionne qu'une inscription secondaire sur le NGX figure parmi les options envisagées. Si elle se concrétise, elle constituerait une étape importante pour le marché nigérian.
Mais cette opération ne validerait pas la tech board pour autant : la valorisation attendue d'OPay, autour de 4 Md$, la placerait hors de la fourchette visée par le segment. Les entreprises valorisées sous 100 M$ ne manquent pas au Nigeria. Leur absence sur la cote interroge donc sur les causes réelles du blocage.
Le nœud des holdings offshore
Pour Segun Cole, cofondateur et directeur général de Maasai, plateforme qui facilite l'achat et la vente de titres de startups sur le marché secondaire, la raison principale tient à la structure des jeunes pousses africaines. La plupart de celles qui ont levé des fonds, ou espèrent le faire, sont adossées à une holding constituée dans le Delaware, au Royaume-Uni ou à Maurice. Ce montage facilite la levée et rassure les investisseurs internationaux.
« Une cotation à Lagos implique de restructurer le groupe, de réévaluer en naira et d'accepter une liquidité en naira. Pour la plupart des fondateurs et de leurs fonds, ce compromis n'en vaut pas la peine », explique-t-il à Condia.
Le dispositif du NGX ne traite pas vraiment cette caractéristique du tissu startup. Il précise peu, en particulier, comment une société à holding offshore peut se coter sans passer par une restructuration lourde. En 2024, des articles de presse évoquaient des discussions entre le NGX et des startups. Le dirigeant de la place indiquait alors qu'« une ou deux startups » pourraient être cotées dans l'année. Ni Cole ni plusieurs fondateurs interrogés par Condia n'ont connaissance de démarches récentes en ce sens.
Le NGX maintient ses ambitions
La tech board est retombée dans le silence, mais la place n'a pas renoncé. Son directeur général, Temi Popoola, avait approché Flutterwave dès 2023. Plus récemment, il a appelé le président nigérian à encourager des sociétés comme OPay à se coter localement.
Un marché calibré pour les blue chips
Au-delà des règles de cotation, d'autres facteurs pèsent. Le marché des capitaux nigérian reste mal adapté aux entreprises technologiques financées par du capital-risque. Une cotation d'OPay pourrait amorcer un travail de conviction auprès des investisseurs, en les incitant à regarder au-delà des valeurs établies à revenus réguliers. Mais ce chantier ne se réglera pas de sitôt.
« Le marché a été bâti pour des blue chips versant des dividendes, et ses plus gros réservoirs de capital, les fonds de pension et les assureurs, ont l'obligation d'y rester. Les startups l'ont compris et cherchent ailleurs. Le NGX pourrait faire davantage, mais le marketing ne corrigera pas une inadéquation entre les acheteurs et l'offre », souligne Cole.
Les fonds de pension contrôlent d'importants volumes de capital domestique, mais leurs règles d'investissement et leurs obligations de gestion des risques limitent leur exposition aux entreprises en perte. Les startups dépendent donc d'un cercle étroit d'investisseurs, dont beaucoup raisonnent en dollars. S'y ajoute le risque de change : une sortie libellée en naira peut réduire la valeur en dollars des produits encaissés si la monnaie se déprécie. Pour les fonds gérés en dollars, une cotation locale n'a donc rien d'automatiquement attractif.
Trois pistes pour rendre la cote crédible
Cole ne rejette pas l'idée d'une cotation des startups sur la tech board. Il avance plusieurs évolutions.
La première prend acte de la dimension internationale des jeunes pousses. « Rendre possible la cotation d'un groupe doté d'une holding offshore, via une redomiciliation, des certificats de dépôt ou une voie transfrontalière claire. » Un tel cadre lèverait un obstacle structurel et permettrait d'accéder aux investisseurs nigérians sans restructuration coûteuse.
La deuxième consiste à mobiliser l'épargne locale. Les fonds de pension et les assureurs disposent de capacités importantes, mais restent peu exposés à la technologie. Leur faire consacrer ne serait-ce qu'un faible pourcentage de leur portefeuille à des sociétés de croissance éligibles pourrait avoir un effet d'entraînement. Un précédent existe : avant l'introduction en bourse de la raffinerie Dangote, la National Pension Commission avait accordé une dérogation permettant aux administrateurs de fonds de pension d'écarter certaines exigences de rentabilité et d'historique de dividendes. Un cadre comparable, conçu pour les cotations technologiques éligibles, élargirait la base d'investisseurs domestiques, au prix d'une décision politique distincte.
La troisième piste : traiter la cotation comme une sortie partielle pour les investisseurs précoces. Plutôt que de voir l'introduction en bourse uniquement comme un moyen de lever du capital neuf, le NGX pourrait faciliter la cession d'une partie des participations existantes. Cette liquidité pourrait ensuite être réinvestie dans de nouvelles startups.
La leçon dépasse le cas nigérian. Les pays confrontés à la dépréciation monétaire et à une dépendance au capital-risque étranger ne bâtiront pas un marché technologique dynamique en créant un compartiment dédié et en invitant les startups à le rejoindre. Il faut aussi répondre aux préoccupations des fondateurs, des investisseurs et des institutions censées acheter les titres. L'objectif n'est pas de pousser les startups à renoncer aux financements en dollars, mais de faire du NGX une source de capital et une voie de sortie crédibles. La cotation potentielle d'OPay constituera un test. Un flux durable de cotations technologiques exigera davantage qu'une seule entreprise emblématique.