Marc Schröder (MGV) : les Series A à 100 M$ masquent la réalité du seed
Les tours de série A de 100 M$ et plus se multiplient, mais le nombre de levées de série A recule fortement aux États-Unis. Marc Schröder, cofondateur de MGV, explique comment les fondateurs seed doivent calibrer leur tour et leur go-to-market sur ce seuil.
Dans cet article
Un marché du série A qui se resserre derrière les mégatours
Au niveau mondial, au moins 114 tours de série A d'au moins 100 M$ ont été bouclés depuis le début de l'année, et plus de 70 % d'entre eux sont allés à des entreprises d'intelligence artificielle, selon Crunchbase News. Pour la plupart des fondateurs en phase d'amorçage, ce chiffre sonne comme un avertissement : ces opérations spectaculaires dissimulent la raréfaction des tours de série A tout court.
Aux États-Unis, 272 tours de série A ont été finalisés au troisième trimestre, soit environ 28 % de moins que les 377 enregistrés un an plus tôt. Le seed a mieux résisté, avec 984 tours contre 1 059 sur la même période.
Des tickets d'amorçage plus gros, mais moins de passage à l'étape suivante
Le montant médian d'un tour d'amorçage américain s'est établi autour de 3 M$ l'an dernier, trois fois son niveau de 2018. Pourtant, seules 24 % des entreprises ayant levé au moins 1 M$ en seed en 2023 ont dépassé ce stade, et 16 % seulement pour la cohorte 2024, contre 55 % ou plus jusqu'en 2020.
Calibrer son seed sur les exigences du série A
Andy McLoughlin, d'Uncork Capital, indique à Crunchbase News que les investisseurs en série A attendent désormais entre 2 et 3 M$ de revenu récurrent annuel, parfois 4 M$, et que le délai entre le seed et le série A dépasse maintenant deux ans. Si un tour d'amorçage ne permet pas d'atteindre ce seuil avec six mois de marge, un montant plus modeste est préférable. Un seed plus gros n'est pas une obligation.
L'exemple d'Atomic, éditeur new-yorkais de logiciels de planification de chaîne d'approvisionnement fondé en 2023, illustre ce calcul. La société a levé 3 M$ en avril 2025, exactement au niveau médian, avec Madrona et DVx Ventures comme chefs de file, avant de boucler 12,5 M$ en série A, mené par Madrona et Klass Capital, environ 17 mois plus tard.
Identifier les futurs chefs de file dès le seed
Les fonds de 100 à 500 M$ sont ceux qui mènent habituellement les séries A. Il s'agit donc de repérer lesquels investissent à votre stade et quand leur véhicule actuel arrive à échéance, puis d'envoyer des points d'avancement aux bons associés pendant un an avant de solliciter quoi que ce soit.
Le go-to-market, premier obstacle à franchir
Le seuil du série A est devenu un seuil de revenus, ce qui en fait d'abord un problème de mise sur le marché. La plupart des jeunes pousses rencontrées disposent d'un produit plus solide que leur machine commerciale. Chez MGV, le travail commence par une session baptisée Sales Jumpstart : les fondateurs et leur équipe sont interrogés, puis l'entreprise est évaluée sur une matrice propriétaire — sa situation actuelle, sa cible et ce qu'il lui faut pour devenir une organisation commerciale capable de passer à l'échelle.
Des ateliers suivent sur la prospection sortante, la qualification, le profilage, le tunnel de conversion, le traitement des objections, l'évaluation des recrutements, les plans de rémunération, la levée de fonds, la construction du deck, le récit et les mises en relation avec des investisseurs, avec un accompagnement continu. Une entreprise à 2 M$ de revenu récurrent annuel dotée d'un processus commercial qu'une nouvelle recrue peut reproduire constitue un meilleur candidat au série A qu'une société à 3 M$ dont les ventes reposent sur les fondateurs seuls.
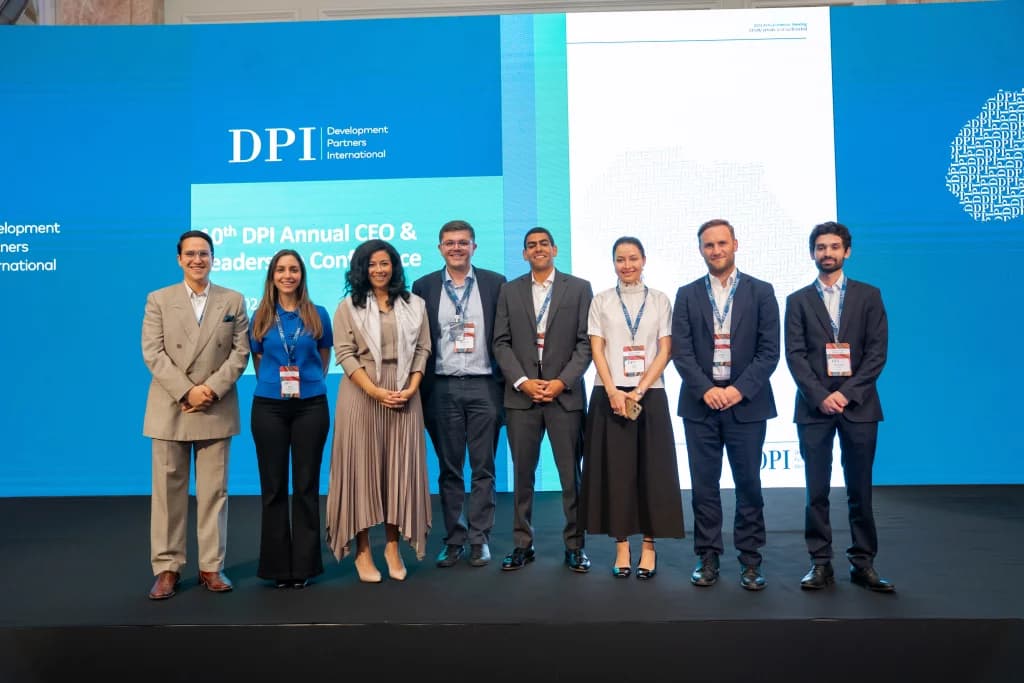
Les fondateurs qui réussissent préparent déjà le tour suivant, souligne Marc Schröder, cofondateur et associé gérant de MGV.