L'Afrique a 4 000 milliards d'actifs, et un ticket à 300 000 dollars
L'AVPA chiffre à environ 4 000 milliards de dollars les actifs domestiques africains, face à 300 milliards de besoins annuels pour les ODD. Le blocage n'est pas l'épargne : c'est le petit nombre d'investisseurs prêts à risquer au démarrage.
Dans cet article
Un chèque de 300 000 dollars qui a changé une entreprise kényane
En 2024, Keep IT Cool remporte le prix « Build a Waste-Free World » de l'Earthshot Prize, doté d'un million de livres sterling, lors de la cérémonie au Cap. L'entreprise kényane loue du stockage frigorifique solaire et de la logistique du froid aux communautés de pêcheurs. Lorsque la Draper Richards Kaplan Foundation l'a découverte, elle n'avait ni conseil d'administration, ni stratégie de recrutement, ni économie unitaire claire, et un seul investisseur au capital : un fonds japonais sans équipe sur place.
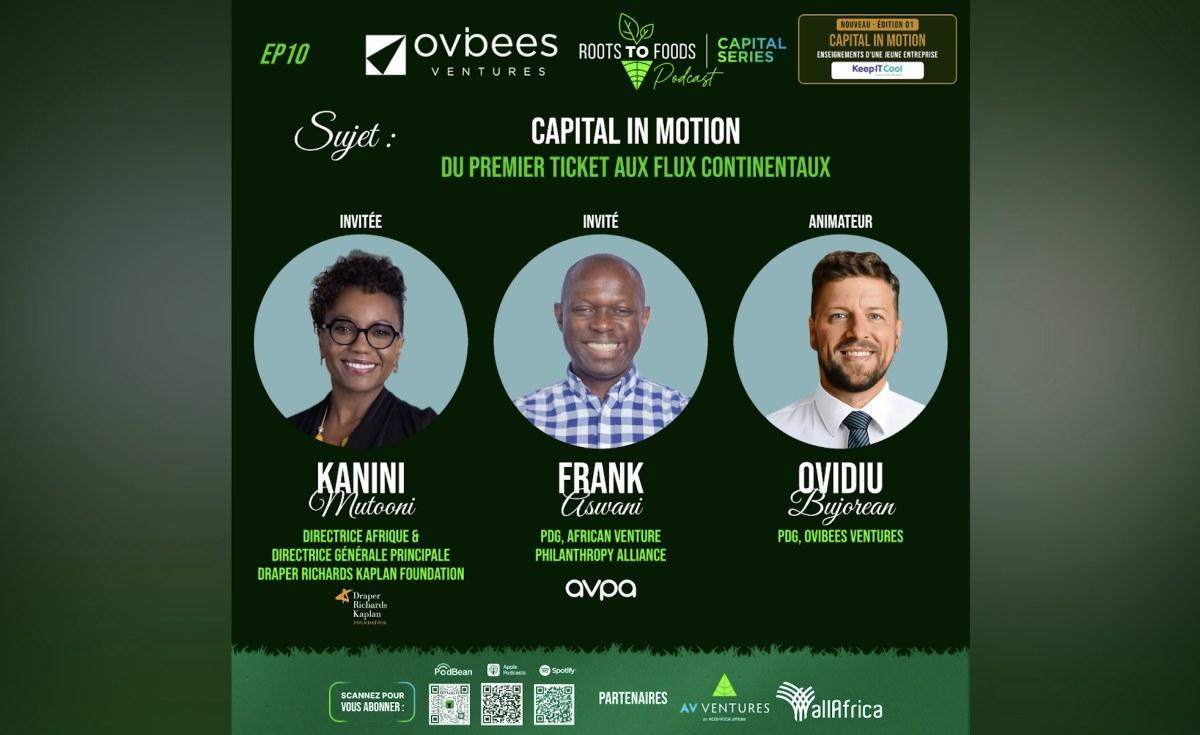
Ce qui s'est passé entre les deux tient dans un instrument que personne ne met en avant : une note convertible de DRK, un fonds de philanthropie à risque qui place jusqu'à 300 000 dollars en financement pluriannuel non affecté dans des entrepreneurs sociaux en phase de démarrage. Depuis Nairobi, Kanini Mutooni dirige l'identification de ces investissements pour l'Afrique. Elle décrit le travail réel : modélisation financière, embauches, création du conseil, définition des indicateurs. Environ 18 mois plus tard, trois investisseurs d'impact catalytiques étaient entrés au capital. Deux ans et demi à trois ans après le soutien de DRK en phase de pré-amorçage, l'entreprise est sur la voie de la viabilité financière.
La thèse : ce n'est pas l'argent qui manque, c'est le risque
« Nous ne manquons pas d'argent. Nous manquons de capital de risque. » La phrase est du Dr Frank Aswani, PDG de l'African Venture Philanthropy Alliance. Elle a l'air d'un slogan. Elle est en réalité une description comptable.
Aswani avance deux chiffres : environ 4 000 milliards de dollars d'actifs domestiques sur le continent, face à un besoin de financement annuel d'environ 300 milliards de dollars pour les Objectifs de développement durable. Le rapport est de plus de treize contre un (4 000 divisé par 300, soit environ 13,3). Si le problème était le stock d'épargne, il serait résolu depuis longtemps. Il ne l'est pas.
Regardez le Kenya, où se joue l'histoire de Keep IT Cool. La Banque mondiale y compte 57,5 millions d'habitants, un PIB de 135,9 milliards de dollars et un PIB par habitant de 2 363 dollars en 2025. Le crédit intérieur au secteur privé y atteint 29,4 % du PIB la même année : l'argent existe, mais il passe majoritairement par le bilan des banques, pas par le capital des jeunes entreprises. Ce n'est pas un détail de vocabulaire. Une banque prête contre garantie et attend un remboursement selon un calendrier ; un fonds de capital-risque accepte d'être remboursé en dernier, et seulement si l'entreprise réussit. Keep IT Cool, dont le modèle « exigeait beaucoup de capital », ne pouvait pas entrer dans la première catégorie.
Le mécanisme : qui paie le travail que personne ne finance
Mutooni décrit un détail qui explique tout le reste. Beaucoup d'investisseurs d'impact de son écosystème, dit-elle, fuient tout ce qui ressemble à de lourdes dépenses d'investissement. DRK, au contraire, cela l'a attirée : c'était un problème vraiment difficile à résoudre.
Traduisez. Le modèle de Keep IT Cool exige des équipements, des installations, de la logistique — du capital physique — avant de produire un revenu. Un fonds qui cherche un rendement rapide ne peut pas y entrer. DRK, avec un financement pluriannuel non affecté, peut acheter du temps. Et le temps, dans une startup africaine, est la ressource la plus chère.
Le second mécanisme est plus subtil. DRK ne se contente pas d'écrire un chèque : elle fait le travail de terrain et le dit — « quand les gens voient DRK au capital, ils savent que nous allons faire une grande partie du travail de terrain ». Ce signal a une valeur. Mutooni raconte que l'investisseur japonais, qui n'avait pas d'équipe sur place, a fini par céder sa participation, convaincu que l'entreprise était entre de bonnes mains. Un investisseur qui ne savait pas gérer son actif l'a vendu.
L'AVPA intervient de l'autre côté. Elle ne finance pas les entrepreneurs : elle travaille avec ceux qui les financent, pour qu'ils déploient leur capital « mieux, plus vite, à moindre coût et avec plus d'impact ». Elle a lancé un outil de données fondé sur l'IA qui suit les flux de capitaux sur le continent — les instruments utilisés par secteur, la destination du capital catalytique. Objectif affiché par Aswani : « orienter le capital privé là où il n'irait pas de lui-même », c'est-à-dire les zones rurales, les jeunes, les femmes et les secteurs délaissés. L'AVPA met en place des collectifs de capital catalytique où les bailleurs mettent en commun fonds, projets et risques, avec environ 30 % des sièges réservés à des acteurs africains qui apprennent en participant.
Ce que la démonstration ne dit pas
Il faut être honnête sur ce que ces deux trajectoires ne prouvent pas. La documentation ne dit rien du rendement effectif de DRK sur Keep IT Cool, ni du montant exact de sa participation, ni de la valorisation à laquelle les trois investisseurs catalytiques sont entrés. Elle ne dit pas non plus combien d'entreprises DRK a soutenues en Afrique, ni combien ont échoué. Un modèle qui fonctionne une fois n'est pas encore un modèle : c'est une preuve de concept, et Aswani le reconnaît lui-même en parlant de ce qu'il faudrait « pour que dix autres en fassent autant ».
Le chiffre de 4 000 milliards d'actifs domestiques, lui, n'est pas décomposé : on ne sait pas quelle part est liquide, quelle part est immobilisée dans l'immobilier ou les infrastructures, quelle part appartient à des entités étrangères. Le rapprochement avec les 300 milliards de besoins annuels pour les ODD est un ordre de grandeur, pas un calcul de disponibilité. Aucun document ne dit non plus quelles règles d'investissement encadrent les capitaux institutionnels africains, ni si ces règles interdisent le capital-risque : la documentation ne traite pas ce point.
Le déplacement
Il y a une conséquence à laquelle on ne pense pas. Si le blocage est bien l'absence d'investisseurs prêts à perdre au démarrage, alors le ticket de 300 000 dollars de DRK n'est pas un petit montant : c'est le seuil à partir duquel une entreprise kényane à fort capital physique devient candidate crédible à un prix international — l'Earthshot Prize, un million de livres, remis au Cap.
La question qui reste ouverte n'est donc pas « comment lever plus d'argent en Afrique ». Elle est : combien d'investisseurs, sur le continent, acceptent aujourd'hui d'écrire un chèque de 300 000 dollars à une entreprise qui n'a ni conseil d'administration ni économie unitaire ? Aswani parle de dix entreprises qui suivraient le même chemin. Tant que la réponse reste une poignée de fonds philanthropiques, les 4 000 milliards resteront exactement là où ils sont : disponibles, et inertes.