L'Afrique a 4 000 milliards d'actifs et pas de capital-risque
Le continent dispose d'environ 4 000 milliards de dollars d'actifs domestiques, pour un besoin annuel d'environ 300 milliards lié aux Objectifs de développement durable. Le problème n'est pas l'épargne : c'est l'absence d'un capital-risque prêt à financer des entreprises lourdes en équipements.
Dans cet article
Un prix d'un million de livres décerné au Cap
En 2024, une entreprise kényane de froid solaire, Keep IT Cool, remporte l'Earthshot Prize, catégorie « Build a Waste-Free World », et son million de livres sterling, lors de la cérémonie au Cap. Lorsque la Draper Richards Kaplan Foundation (DRK) l'a découverte, l'entreprise commençait tout juste à générer des revenus : un seul investisseur au capital, un fonds de capital-risque japonais peu impliqué, aucun autre financement institutionnel, ni conseil d'administration, ni stratégie de recrutement, ni économie unitaire claire. Voilà le point de départ : une société qui fournit du stockage frigorifique à énergie solaire et de la logistique du froid à des communautés de pêcheurs, financée par un chèque de philanthropie à risque, puis récompensée par un prix international. Ce n'est pas l'histoire d'une licorne. C'est l'histoire d'un trou dans le marché du capital.
La thèse
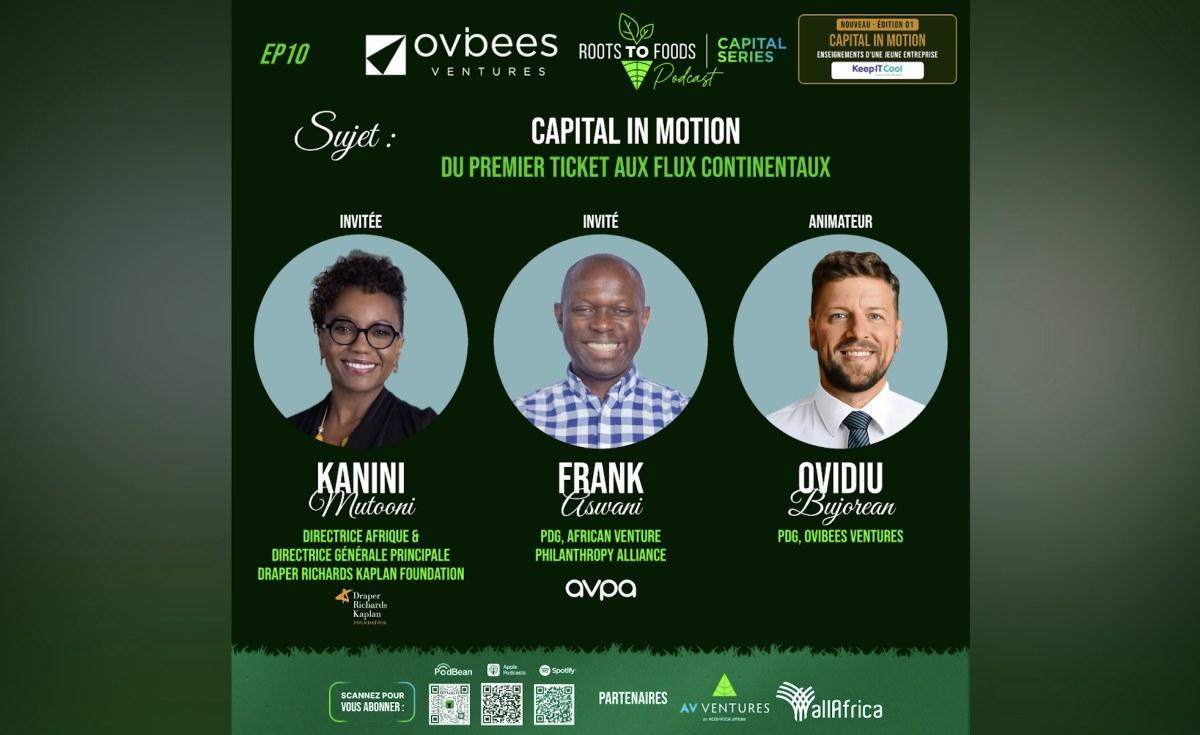
Kanini Mutooni, directrice Afrique de DRK, et Frank Aswani, PDG de l'African Venture Philanthropy Alliance (AVPA), posent la phrase qui devrait servir de boussole : « Nous ne manquons pas d'argent. Nous manquons de capital de risque. » Le diagnostic est plus subversif qu'il n'y paraît. Il ne dit pas que l'Afrique est pauvre. Il dit qu'elle détient des actifs et manque de mécanismes pour les faire travailler.
Le mécanisme, maillon par maillon
Aswani chiffre le paradoxe : environ 4 000 milliards de dollars d'actifs domestiques en Afrique, face à un besoin de financement annuel d'environ 300 milliards de dollars pour les Objectifs de développement durable. La documentation ne précise ni l'année de référence ni la composition de ces 4 000 milliards. Elle dit seulement que ce qui manque, c'est le capital-risque qui attire les investisseurs privés.
Pourquoi ? Parce que le capital-risque fuit précisément ce que Keep IT Cool représentait : de lourdes dépenses d'investissement. « Beaucoup d'investisseurs d'impact de notre écosystème fuient tout ce qui ressemble à de lourdes dépenses d'investissement », dit Mutooni. « Nous, cela nous a attirés, parce que nous pensions que c'était un problème vraiment difficile à résoudre. » Une chaîne du froid, cela veut dire des chambres froides, des panneaux solaires, des camions. Le modèle « exigeait beaucoup de capital », résume-t-elle.
DRK est donc intervenue avec un instrument adapté : une note convertible, c'est-à-dire un prêt qui se transformera en actions plus tard, quand la valorisation sera fixable. Le fonds soutient des entrepreneurs sociaux en phase de démarrage avec jusqu'à 300 000 dollars de financement pluriannuel non affecté — un plafond de DRK, pas nécessairement le montant reçu par Keep IT Cool, que la documentation ne précise pas. Puis du travail de terrain : modélisation financière, stratégie de recrutement et embauches, création d'un conseil d'administration, définition d'indicateurs clés. En dix-huit mois environ, trois nouveaux investisseurs d'impact catalytiques entraient au capital. Le fonds japonais a cédé sa participation, convaincu que l'entreprise était entre de bonnes mains.
Ce que l'État ne fait pas, et ce que cela coûte
Ici se joue le vrai sujet de cette série. Le Kenya affiche un crédit intérieur au secteur privé de 29,4 % du PIB (Banque mondiale, 2025), pour un PIB de 135,9 milliards de dollars (même source, même année). Ce ratio mesure la part du crédit bancaire dans l'économie ; il ne dit pas, à lui seul, quels secteurs sont financés. Mais il pose une question concrète : une entreprise comme Keep IT Cool, qui achète des actifs physiques et les loue à des pêcheurs, trouve-t-elle un financement bancaire ? La documentation ne le dit pas. Elle indique en revanche que l'entreprise n'avait jamais levé de fonds institutionnels avant DRK, et que son modèle exigeait beaucoup de capital.
Le capital-risque devient alors le seul pont identifié entre l'épargne et ces entreprises. Sauf que le pont est étroit, et qu'il est étranger. DRK est une fondation américaine. L'AVPA fédère des bailleurs internationaux. Le capital catalytique — cet argent public ou philanthropique qui accepte le premier risque pour attirer le privé — vient de l'extérieur. Où se trouvent les 4 000 milliards d'actifs domestiques, la documentation ne le dit pas.
La règle qui produit le comportement
L'AVPA met en place des collectifs de capital catalytique où les bailleurs mettent en commun fonds, projets et risques, avec environ 30 % des sièges réservés à des acteurs africains qui apprennent en participant aux décisions d'investissement et au décaissement par tranches. C'est une innovation institutionnelle, pas un slogan. Elle répond à un problème que la documentation formule sans le détailler : les investisseurs locaux n'investissent pas dans le capital-risque. Trente pour cent des sièges, on peut y voir une école de capital-risque déguisée en gouvernance — une lecture, pas un fait que la documentation établit.
Le résultat, sur Keep IT Cool, est daté : deux ans et demi à trois ans environ après l'entrée de DRK en pré-amorçage, l'entreprise est sur la voie de la viabilité financière. Les fondateurs, dit Mutooni, « n'ont plus rien à voir » avec ceux du premier appel. « Ce sont des êtres humains d'une telle résilience. »
Le déplacement
Il reste une question que personne, dans cet entretien, ne tranche : combien des 4 000 milliards d'actifs domestiques sont réellement mobilisables pour le capital-risque ? La documentation ne dit ni qui les détient, ni quelles règles prudentielles encadrent les institutionnels africains, ni si un régulateur a modifié ces règles pour autoriser l'investissement en actions non cotées. Elle ne fournit aucun exemple d'un fonds de pension ou d'un assureur du continent entré au capital d'une jeune entreprise.
En attendant, le continent finance ses solutions climatiques et alimentaires avec de la philanthropie étrangère et des prix internationaux. Le jour où un institutionnel africain pourra consacrer une fraction de son portefeuille à une note convertible de froid solaire, la phrase d'Aswani deviendra un programme de gouvernement. D'ici là, elle reste un diagnostic juste, et un aveu.