Bank Zero, MTN MoMo, Mukuru : la course à la fidélité financière en Afrique du Sud
Les fintechs sud-africaines ne se disputent plus seulement l'ouverture de comptes, mais l'usage quotidien de l'argent. Bank Zero, MTN MoMo et Mukuru multiplient les partenariats pour capter les transactions récurrentes, selon TechCabal.
Dans cet article
Une bataille pour l'usage quotidien, pas pour le nombre de comptes
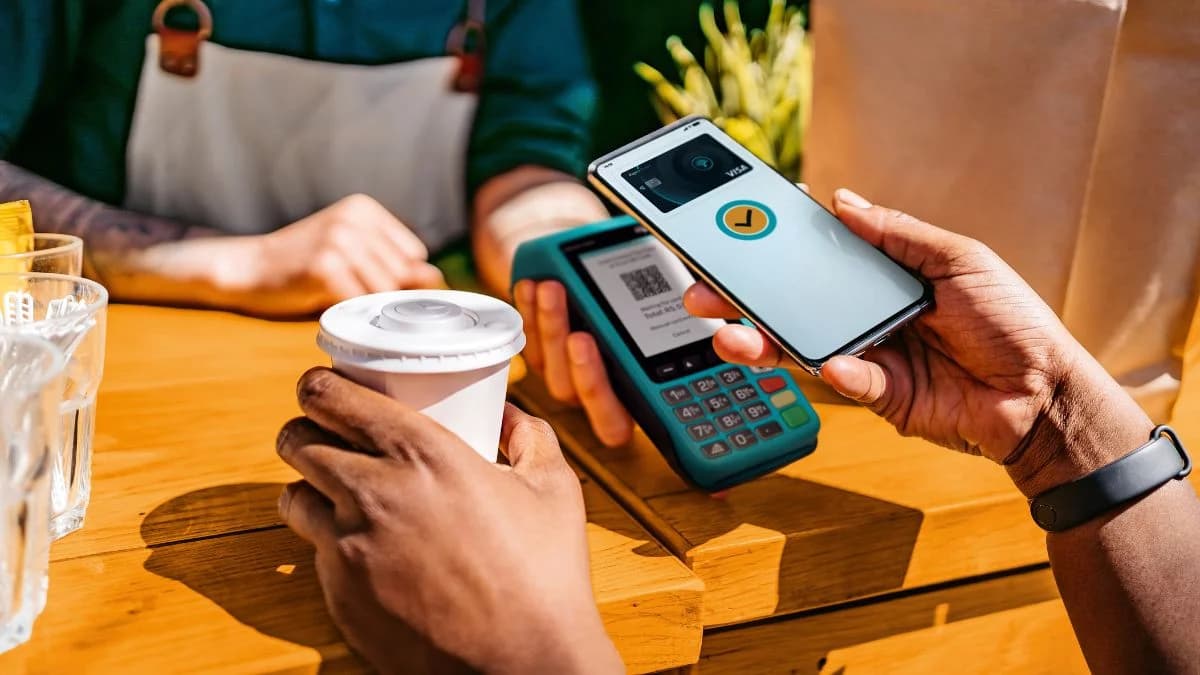
En Afrique du Sud, les fintechs cherchent à s'imposer sur les plateformes par lesquelles les consommateurs reçoivent, déplacent et dépensent leur argent, rapporte TechCabal. Banques numériques, opérateurs mobiles et sociétés de transfert d'argent se retrouvent sur un même terrain : rendre les transactions du quotidien suffisamment pratiques pour que le client revienne. L'objectif n'est plus d'ouvrir le plus de comptes, mais de devenir incontournable dans les flux d'argent quotidiens.
Les montants en jeu sont considérables. Les paiements par carte ont atteint 2 700 milliards de rands (149,4 milliards de dollars) en 2024, tandis que les espèces représentaient encore 56 % des transactions des consommateurs en volume, d'après une étude de la South African Reserve Bank citée dans l'article. Pour les fintechs, il s'agit de convertir cette dépense quotidienne en usages répétés et en revenus durables.
Bank Zero mise sur le « banking as a service »
Bank Zero illustre cette évolution. La banque sans agence a enregistré son premier mois à l'équilibre en août 2026, cinq ans après son ouverture au public. Sa croissance repose en partie sur l'alliance banking, un modèle qui permet à des fintechs, des distributeurs et des plateformes numériques de proposer des services financiers sur son infrastructure.
Le dispositif sépare les rails bancaires de la marque tournée vers le client : les partenaires apportent la distribution et les utilisateurs, Bank Zero fournit la technologie. La banque revendique 275 000 clients directs, tandis que ses partenariats amènent 500 000 clients supplémentaires, avec un chevauchement possible entre les deux ensembles qui rend la portée totale difficile à établir.
Son partenariat avec Mukuru, spécialiste des transferts d'argent et des services financiers numériques, montre comment ce modèle élargit la portée d'une banque sans qu'elle ait à conquérir chaque client. Mais l'échelle ne garantit pas la fidélité : le partenaire peut conserver la relation client, ce qui pose la question de savoir qui contrôle réellement cette relation.
MTN MoMo veut transformer ses abonnés en utilisateurs actifs
MTN MoMo poursuit une ambition comparable depuis une base télécom. Serigne Dioum, directeur général de MTN Group Fintech, veut convertir les 317 millions d'abonnés mobiles du groupe en utilisateurs actifs de son écosystème de services financiers. En septembre 2026, MoMo comptait plus de 70 millions d'utilisateurs actifs mensuels sur 14 marchés.
L'écart entre ces deux chiffres mesure la différence entre disposer d'une distribution et installer une habitude financière. MTN doit convaincre ses abonnés d'utiliser MoMo au-delà de transferts occasionnels, en particulier en Afrique du Sud, où les services bancaires établis coexistent avec un recours persistant aux espèces. Le groupe vise les paiements marchands, l'épargne, le crédit et les transferts transfrontaliers, avec l'objectif que les clients conservent leur argent dans le portefeuille au lieu de le retirer systématiquement.
FNB Connect, un autre chemin vers l'engagement
FNB Connect, opérateur mobile virtuel adossé à une banque, combine connectivité, services bancaires et récompenses pour s'insérer dans les usages quotidiens. Sur son dernier exercice, FNB Connect et les services associés ont généré 28,6 milliards de rands (1,7 milliard de dollars) de valeur client et de ventes, en hausse de 18 %. La convergence est d'autant plus notable que la concurrence ne se limite plus aux banques et aux fintechs : les opérateurs mobiles exploitent leur distribution, les banques étendent leur portée par la connectivité et les récompenses.
Mukuru : prolonger la relation après l'arrivée des fonds
L'expansion de Mukuru au-delà des transferts transfrontaliers illustre l'importance du parcours de l'argent une fois arrivé. L'entreprise s'est construite sur l'envoi de fonds par les migrants. Sa stratégie de néobanque adossée aux transferts vise à prolonger cette relation en permettant aux clients de conserver des fonds, de payer et d'accéder à d'autres services financiers.
En Afrique du Sud, Bank Zero fournit l'infrastructure derrière le compte et la carte de Mukuru. Environ 500 000 clients de Mukuru sont en cours de migration vers la plateforme de Bank Zero, ce qui montre comment une activité de transfert peut évoluer vers la banque sans créer un établissement de zéro. La difficulté reste de transformer cette proposition en usage répété : si les clients retirent immédiatement leurs fonds ou utilisent des services concurrents pour leurs achats courants, la relation reste limitée.
Les coûts et l'interopérabilité comme obstacles
Les paiements supportent des coûts de technologie, de conformité et de service client, et les transferts gratuits ne dégagent pas nécessairement de bénéfices durables. Les prestataires doivent donc ajouter des sources de revenus sans affaiblir l'offre qui attire les clients. Un portefeuille devient plus utile lorsque le client peut payer en boutique, régler des factures et transférer de l'argent entre prestataires facilement et à coût maîtrisé, ce qui suppose une infrastructure fiable, une large acceptation marchande et de l'interopérabilité.
Rushana Pillay, diplômée d'un Master of Management en Digital Business de la Wits Business School, identifie ces freins dans ses travaux de 2025 intitulés « Factors that impact the adoption of real-time electronic payments in South Africa ». Ses conclusions pointent les coûts de transaction élevés, la collaboration fragmentée du secteur et l'interopérabilité limitée comme obstacles à l'adoption. Les banques établies gardent un avantage en matière de confiance et de réseaux de paiement, tandis que les nouveaux entrants doivent offrir des raisons convaincantes de changer d'habitudes.
La question centrale pour les investisseurs et les opérateurs est de savoir si la croissance du nombre de clients se traduit par des transactions fréquentes et des revenus durables. Le nombre de comptes mesure l'échelle, mais l'usage régulier et l'acceptation marchande indiquent si une plateforme s'est installée dans la vie financière quotidienne des consommateurs.