OPay provisionne 118,36 M$ pour pertes de crédit au Nigeria
OPay a dégagé 236,12 M$ de revenus de financement de prêts au premier semestre 2026, sur 927,6 M$ de crédits octroyés au Nigeria, selon TechCabal. La fintech a toutefois provisionné 118,36 M$ pour pertes de crédit attendues, soit 1,28 $ pour chaque 10 $ prêtés.
Dans cet article
Un revenu de 2,55 $ pour chaque 10 $ prêtés
Au premier semestre 2026, OPay a encaissé 2,55 $ de revenus de financement de prêts pour chaque tranche de 10 $ (13 329,7 ₦) accordée à ses emprunteurs, selon TechCabal. Ce montant intègre les pénalités de retard et pas seulement les intérêts, ce qui éclaire le niveau de revenu nécessaire aux prêteurs pour absorber le risque de défaut.
Sur la période, la fintech nigériane a généré 236,12 M$ de revenus à partir de 927,6 M$ de crédits octroyés dans le pays, d'après son prospectus d'offre publique. Le revenu de financement de prêts représente ainsi 25,5 % des montants décaissés, à comparer au taux directeur de 26,5 % de la Central Bank of Nigeria sur la même période.
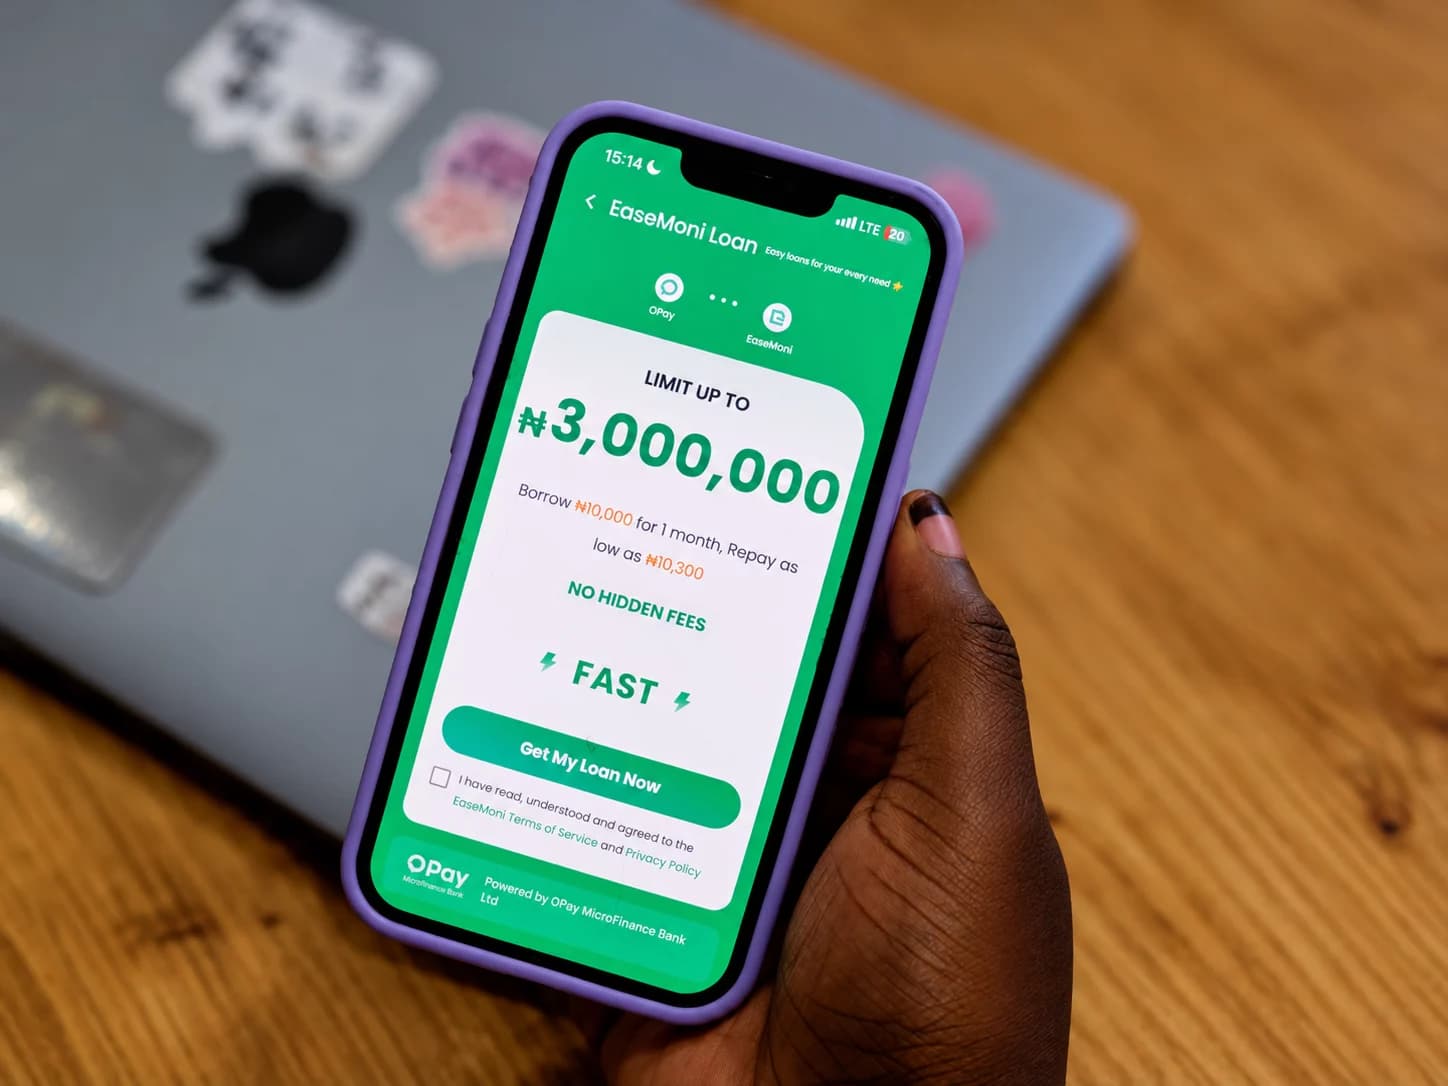
Ce ratio ne correspond pas au taux appliqué individuellement à chaque emprunteur, puisque le revenu cumule intérêts courus et pénalités. Sur un prêt de 280 000 ₦ (210,06 $) sollicité via l'application OPay, TechCabal s'est vu proposer 0 % d'intérêt pour un remboursement à 15 jours, 18,3 % sur 30 jours et 16,8 % sur 60 jours. Ces taux s'appliquent à l'ensemble de la période de remboursement, et non sur une base annuelle.
L'interface de prêt d'OPay affiche ainsi un coût total de 280 000 ₦ sur 15 jours, de 330 568 ₦ sur 30 jours et de 372 904 ₦ sur 60 jours, selon l'option retenue.
Des provisions qui progressent plus vite que les revenus
OPay a constitué 118,36 M$ de provisions pour pertes de crédit attendues, soit 1,28 $ (1 706,20 ₦) pour chaque 10 $ prêtés. Après provisions, il reste environ 1,27 $ (1 692,87 ₦) par tranche de 10 $ décaissée, avant prise en compte du financement, des frais d'exploitation, de la fiscalité et des autres charges.
Le crédit constitue la première source de revenus d'OPay, avec 55,29 % de plus que sa deuxième activité. Mais les pertes de crédit attendues croissent plus rapidement que les revenus de prêt : les crédits octroyés sont passés à 927,6 M$ au premier semestre 2026, contre 305,1 M$ un an plus tôt, tandis que le revenu de financement de prêts a progressé de 167,9 % sur un an, à 236,12 M$, et les provisions de 210,3 %.
Les provisions ont absorbé 50,2 % du revenu de financement de prêts au premier semestre 2026, contre 41,0 % un an plus tôt. Autrement dit, pour chaque 10 $ gagnés sur le crédit, OPay a mis de côté 5,02 $ pour couvrir les pertes attendues.
Un ratio de créances douteuses difficile à comparer
OPay classe en créances non performantes les prêts accusant 90 jours de retard et les passe en pertes à 120 jours. Le cadre bancaire conventionnel nigérian retient lui aussi le seuil de 90 jours pour les prêts non performants, mais les classe en douteux après 180 jours et en pertes après 360 jours.
La fintech a déclaré un ratio de créances non performantes de 4,3 % au 30 juin 2026, contre 8,03 % pour le secteur bancaire, au-dessus du seuil prudentiel de 5 %. Sa politique de radiation à 120 jours complique toutefois la comparaison avec les banques : des prêts qu'OPay sort de ses livres pourraient y rester comptabilisés huit mois de plus, ce qui pourrait faire apparaître son ratio plus faible. L'entreprise ne publie pas la valeur des prêts radiés entre ces deux seuils, ce qui empêche d'estimer ce que serait son ratio sur une échéance de 360 jours.
Le marché nigérian du crédit à la consommation est estimé à 2,1 Md$. OPay mise sur une part croissante des prêts aux commerçants pour réduire progressivement son profil de risque de crédit.