Le Bangkok Blueprint de l'IMF et de la Banque mondiale face à la fraude au Nigeria
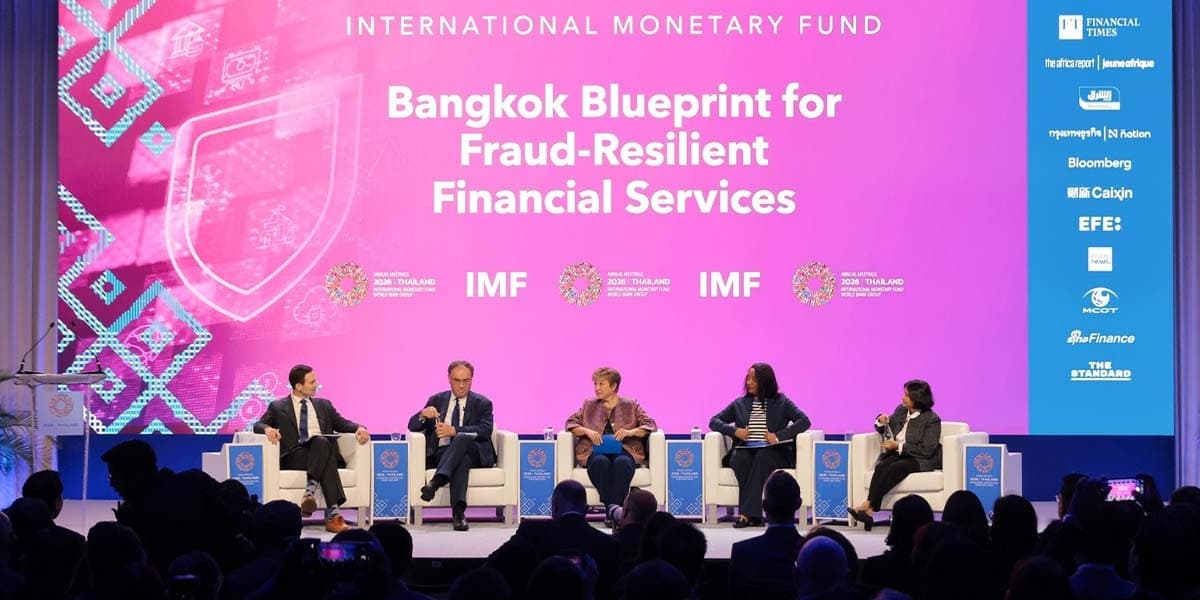
Le FMI et la Banque mondiale ont lancé le 14 octobre 2026 le Bangkok Blueprint, un cadre pour lutter contre la fraude financière numérique. Selon Technext, ce texte pourrait renforcer la réponse du Nigeria, où les pertes liées à la fraude ont atteint 52,26 milliards de nairas en 2024.
Dans cet article
Un cadre international lancé le 14 octobre 2026
Le Fonds monétaire international (FMI) et la Banque mondiale, en collaboration avec la Banque de Thaïlande, ont dévoilé le 14 octobre 2026 le Bangkok Blueprint. Ce dispositif vise à aider les pays à prévenir, détecter et traiter la fraude financière commise via les canaux numériques, selon Technext. Il formule des recommandations sur le renforcement des cadres juridiques, la détection des fraudes, la coopération entre institutions et pays, ainsi que la protection des consommateurs.
Au Nigeria, des pertes élevées malgré des dispositifs existants
Le Nigeria dispose déjà d'outils de lutte. La Banque centrale du Nigeria (CBN) a mis en place le Nigeria Electronic Fraud Forum (NeFF), qui réunit les institutions financières et d'autres parties prenantes pour combattre la fraude sur les paiements électroniques. Le pays s'appuie aussi sur des dispositifs de vérification d'identité, dont le Bank Verification Number (BVN) et son intégration au National Identification Number (NIN).
Les chiffres restent préoccupants. En 2024, les institutions financières nigérianes ont perdu 52,26 milliards de nairas à cause de la fraude, contre 17,67 milliards en 2023, d'après les données du Nigeria Inter-Bank Settlement System (NIBSS). Une note de politique de 2026 indique toutefois que ces pertes ont reculé à 25,85 milliards de nairas en 2025.
Des failles persistantes dans le signalement et l'enforcement
Une note de politique publiée en janvier 2026 par le National Institute for Legislative and Democratic Studies pointe des difficultés durables dans le signalement des fraudes, l'application des règles, le partage de données et la protection des consommateurs. Elle cite aussi le phishing, les échanges de cartes SIM, les comptes compromis et les complicités internes parmi les menaces qui subsistent.
Le problème ne tient pas seulement à l'inventivité des fraudeurs. Il réside aussi dans la capacité des banques, des fintechs et des forces de l'ordre à échanger des informations et à agir assez vite lorsque des fonds sont détournés.
Ce que le Bangkok Blueprint pourrait changer
Le texte propose un cadre pour traiter ces faiblesses. Au lieu de renvoyer la fraude à la responsabilité de chaque banque, il prône une réponse coordonnée entre régulateurs, institutions financières, fournisseurs de technologie et forces de l'ordre. Il insiste également sur la coopération transfrontalière, les auteurs, les victimes et les comptes pouvant se trouver dans plusieurs pays.
Pour le Nigeria, l'enjeu consiste donc à consolider les efforts existants plutôt qu'à empiler une politique supplémentaire. Les banques et les fintechs doivent pouvoir signaler efficacement les transferts suspects, partager du renseignement et s'alerter rapidement lorsqu'un argent volé circule d'un compte à un autre.
La protection des victimes en question
La CBN demande actuellement aux clients de saisir d'abord leur institution financière, avec la possibilité de porter une réclamation non résolue devant le régulateur après deux semaines. Ce mécanisme ouvre une voie de recours, mais les victimes ont aussi besoin d'informations claires sur la suite donnée à leur signalement, sur les délais d'enquête et sur leurs chances de récupérer leur argent.
La rapidité d'action est d'autant plus importante que les fonds dérobés peuvent transiter par plusieurs comptes avant que la victime ne prenne conscience de la situation. La note de politique de 2025 recommande des délais plus précis pour le traitement des plaintes et le remboursement des victimes, ainsi qu'une répartition plus nette des responsabilités entre banques, prestataires de paiement et clients.
L'exécution, seul juge du dispositif
La baisse des pertes déclarées en 2025 est un signal positif, mais elle ne signifie pas que le phénomène est réglé. Le Nigeria a encore besoin d'un signalement constant, d'une application plus stricte des règles et d'une meilleure coordination entre les institutions chargées de sécuriser les transactions numériques.
Le Bangkok Blueprint n'apporte pas automatiquement de nouvelles protections aux clients nigérians. Sa portée dépendra de la capacité des régulateurs et des institutions financières à traduire ses recommandations en changements concrets. Pour les utilisateurs d'applications bancaires, de services USSD et de plateformes fintech, l'évaluation est simple : les transactions suspectes peuvent-elles être bloquées plus tôt, les fonds volés tracés plus vite, et les victimes obtenir une réponse claire après un signalement ? Tant que ces progrès ne seront pas devenus la norme, la croissance des paiements numériques restera suspendue à un ingrédient que la technologie seule ne peut garantir : la confiance.