Copia et Koko Networks : ce qu'il reste aux créanciers après deux faillites
La liquidation de Copia Global et l'administration de Koko Networks (UK) Limited éclairent le sort réservé aux fournisseurs, salariés et prêteurs quand une startup financée par le capital-risque s'effondre. Les procédures judiciaires déterminent qui sera remboursé, et dans quel ordre.
Dans cet article
Deux modèles coûteux, deux effondrements
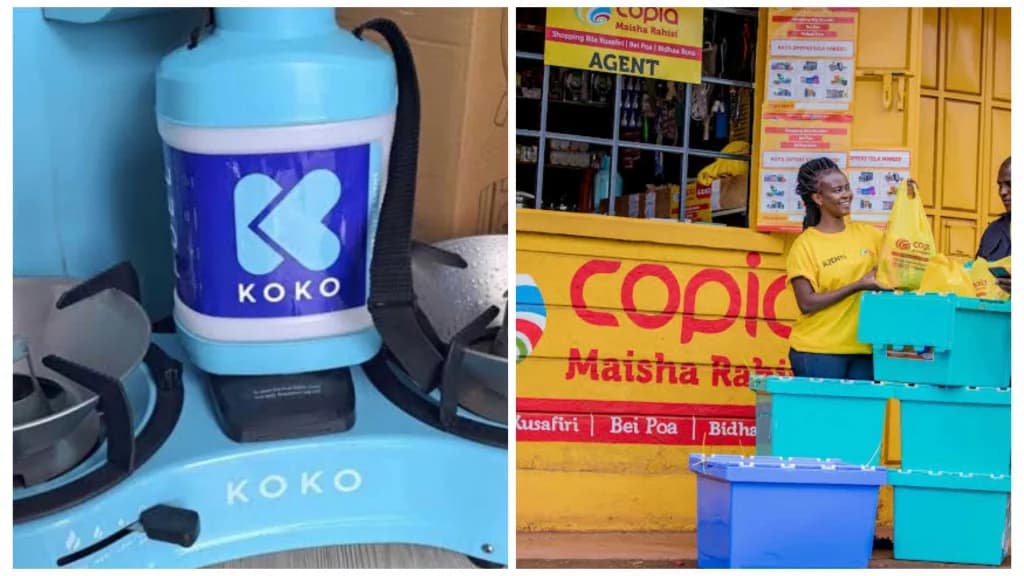
Copia Global avait levé 123 M$ pour porter le commerce en ligne dans les petites villes. Koko Networks, de son côté, avait réuni plus de 100 M$ auprès d'investisseurs internationaux afin de distribuer des foyers de cuisson propres subventionnés, en s'appuyant sur la vente de crédits carbone pour équilibrer ses comptes, rapporte TechCabal.
Les deux entreprises avaient bâti des opérations d'envergure autour de problèmes structurels des marchés africains. Leur chute pose une question concrète : combien d'argent reste-t-il pour rembourser ceux qui ont financé leur croissance ?
En février 2026, les administrateurs de Copia ont estimé la valeur réalisable de ses actifs à 206,6 millions de shillings kényans (1,6 M$), pour un passif nettement supérieur. Koko Networks (UK) Limited a pour sa part accumulé une dette importante, après des difficultés réglementaires et commerciales ayant perturbé son activité de crédits carbone.
Copia : des actifs réalisables inférieurs aux créances
Copia était entrée en administration en mai 2024, incapable de soutenir durablement son modèle de commerce en ligne fondé sur des agents locaux. Les clients des petites villes commandaient des biens auprès de ces intermédiaires. Le dispositif exigeait des entrepôts, de la logistique, du stock et du fonds de roulement pour acheminer les produits des fournisseurs vers les acheteurs.
Le modèle répondait à un vrai problème de distribution, mais il générait des coûts qui ne disparaissaient pas lorsque les ventes ou les financements faiblissaient.
Le 17 septembre 2026, la High Court de Nairobi a ordonné la liquidation de Copia et nommé les administrateurs KPMG déjà en place, Julius Mumo Ngonga et Anthony Makenzi Muthusi, comme liquidateurs conjoints. La société disposait de 206,6 millions de shillings kényans (1,6 M$) d'actifs réalisables estimés, contre 169,5 millions de shillings kényans (1,3 M$) de créances et de frais d'administration, avant créances privilégiées et autres coûts.
Des créanciers qui contestent la procédure
Tuffsteel Limited, créancier non garanti, a déclaré devant la High Court une créance de 13,3 millions de shillings kényans (103 000 $) pour des fournitures. Jastan Traders Limited, prestataire de transport, réclamait 793 022 shillings kényans (6 100 $). Les deux ont contesté certains aspects du processus de liquidation.
Tuffsteel demandait des garanties supplémentaires et une enquête forensique indépendante sur les affaires de l'entreprise, notamment sur des transferts d'actifs et des opérations entre parties liées. Les créanciers s'interrogeaient aussi sur le transfert annoncé de la marque, de la propriété intellectuelle et des données transactionnelles de Copia vers Copia Holdings, société enregistrée aux États-Unis.
Ces interrogations relèvent des préoccupations des créanciers, et non de conclusions judiciaires établissant un transfert irrégulier d'actifs. La juge Rhoda Rutto, de la Kenya High Court, a rejeté les demandes d'ordonnances supplémentaires et confirmé les administrateurs existants comme liquidateurs, permettant à la procédure de se poursuivre.
Koko Networks : un modèle suspendu à une autorisation
Koko vendait des foyers et du combustible au bioéthanol subventionnés à des ménages qui auraient sinon dépendu du charbon de bois ou du kérosène, en utilisant les revenus des crédits carbone pour couvrir une partie des coûts. Le modèle reposait sur la vente, sur les marchés internationaux, de crédits générés par ses activités kényanes.
L'accès aux marchés de conformité, mieux rémunérés, exigeait une autorisation gouvernementale. Le Kenya n'a pas accordé cette approbation, privant Koko d'un débouché nécessaire à son équilibre financier.
Koko Networks (UK) Limited a déclaré un chiffre d'affaires de 39,8 millions de livres (50,5 M$) en 2024, contre 1,8 million de livres (2,3 M$) un an plus tôt. L'entreprise a néanmoins enregistré une perte de 14 millions de livres (17,8 M$) et des déficits cumulés de 104,6 millions de livres (132,8 M$), d'après ses comptes. L'entité britannique est entrée en administration en février 2026, avec PwC comme administrateur. Ses administrateurs ont ensuite eu du mal à trouver un acheteur pour les crédits carbone de la société, valorisés à 274 992 livres, selon Business Daily.
Ce que les procédures d'insolvabilité décident
Les procédures collectives déterminent si une entreprise en difficulté peut être sauvée ou si ses actifs doivent être vendus pour rembourser les créanciers. En cas de liquidation, le produit des cessions est réparti selon les priorités légales. Les créanciers garantis peuvent se payer sur les actifs couverts par leur sûreté, certaines créances salariales et fiscales peuvent bénéficier d'un traitement préférentiel, tandis que les fournisseurs non garantis figurent généralement plus loin dans la file de remboursement.
Les groupes technologiques opèrent souvent via plusieurs entités juridiques : l'une détient la propriété intellectuelle, une autre exploite l'activité locale, une troisième emprunte ou vend à l'international. Même si l'ensemble fonctionne comme une seule entreprise, actifs et passifs restent juridiquement séparés. Les créanciers ne peuvent pas automatiquement réclamer les actifs détenus par une autre société du groupe ; garanties, sûretés et obligations intragroupe peuvent ouvrir des voies de recouvrement, mais celles-ci dépendent des contrats et du droit applicable.
Les recouvrements dépendent des actifs réalisés, du coût de l'insolvabilité, de la validité des créances et de leur rang légal. Aucune des deux procédures n'établit à ce stade ce que chaque créancier touchera in fine. Salariés, fournisseurs et prêteurs subissent des pertes selon des perspectives de remboursement très différentes : les salariés peuvent réclamer des droits impayés, les fournisseurs restent avec des factures en souffrance, et les prêteurs cherchent à se rembourser sur les actifs gagés ou auprès des sociétés ayant garanti la dette.
Ces deux faillites rappellent que le capital-risque finance l'expansion, tandis que fournisseurs et salariés la font vivre — avec bien moins de protection lorsque la trésorerie s'épuise.