Au Nigeria, le commerce de POS, école de technologie pour les femmes
Au Nigeria, des milliers de femmes exploitant des terminaux de paiement ont acquis des compétences numériques par la pratique quotidienne, sans formation informatique formelle. Le modèle de banque agentique, porté par des acteurs comme Paga, OPay, Moniepoint et PalmPay, a fait de ces commerçantes des utilisatrices aguerries du digital.
Dans cet article
Un terminal qui s'apprend en une demi-heure
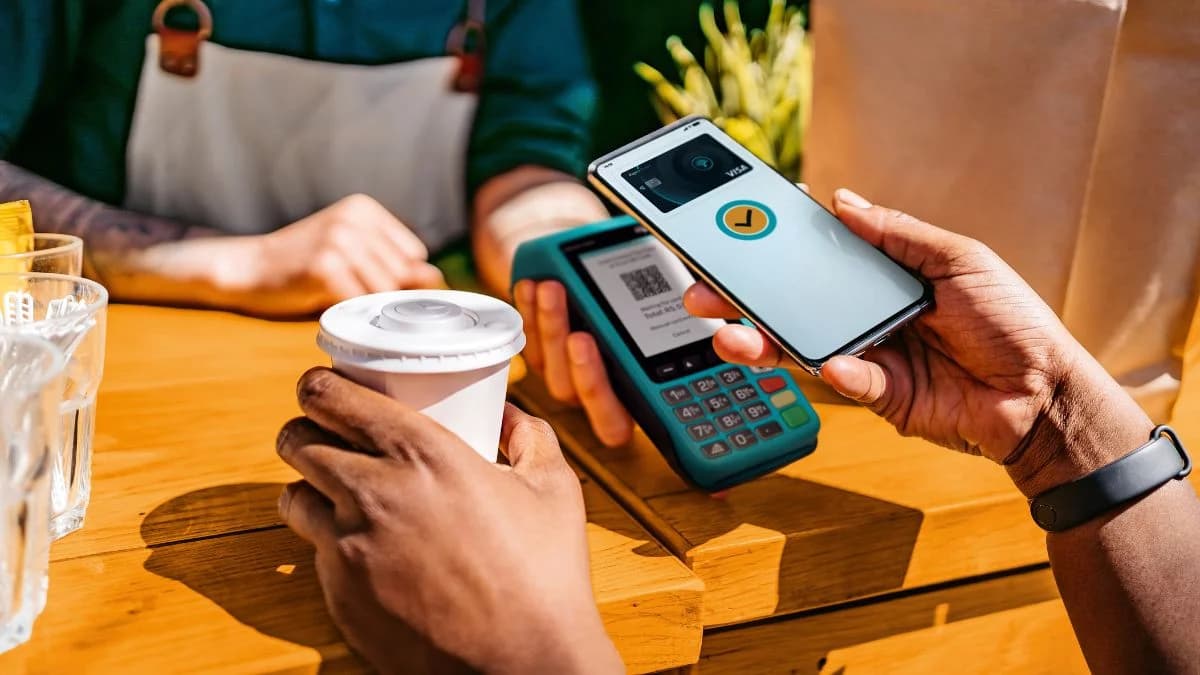
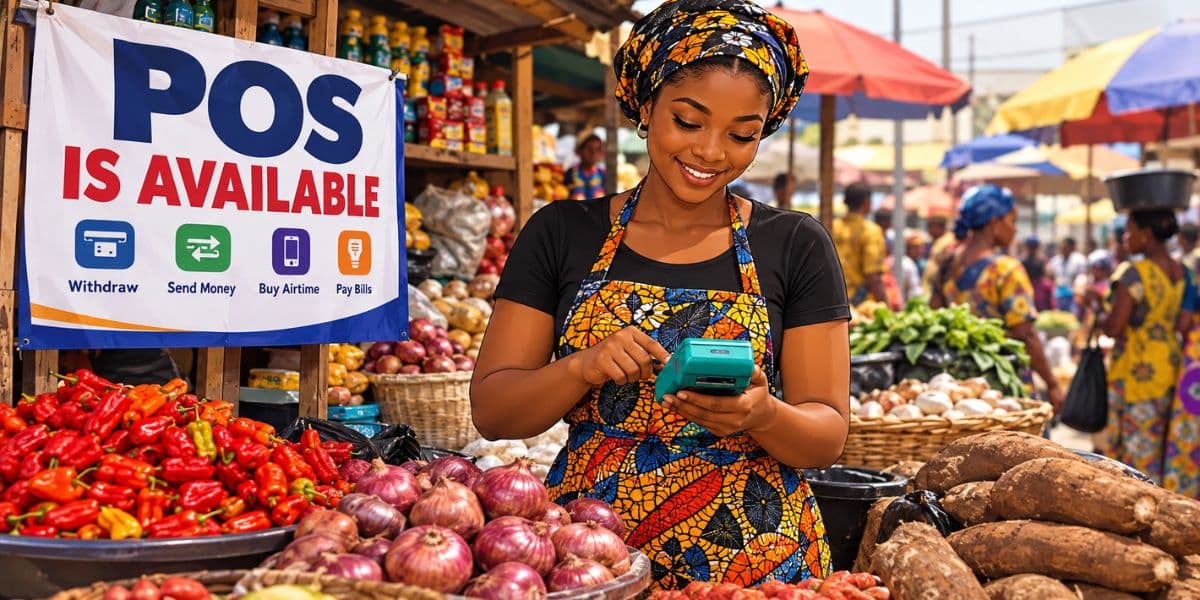
Au Nigeria, il est devenu difficile de parcourir un marché animé ou une rue commerçante sans croiser une échoppe affichant « POS Available ». Les terminaux de paiement, longtemps réservés aux agences bancaires et aux hôtels de standing entre 2002 et 2012, se sont diffusés auprès de commerçants ordinaires, rapporte Technext.
Cette généralisation doit beaucoup au cadre réglementaire adopté en 2013 par la Central Bank of Nigeria pour l'inclusion financière, qui a ouvert la voie au modèle de banque agentique. Des prestataires fintech comme Paga, OPay, Moniepoint et PalmPay ont ensuite popularisé ces services dans de nombreuses communautés.
L'apprentissage, lui, est rapide. Une opératrice du marché de Ketu explique qu'il faut moins d'une demi-heure pour maîtriser l'appareil : « Quand vous récupérez le terminal auprès du bureau local de la marque ou d'un agent de terrain, ils l'allument, insèrent une carte SIM et vous guident à travers votre toute première transaction, comme un retrait test et un virement test, pour vérifier que vous savez quoi presser. »
Des parcours professionnels transformés par la pratique
Le cas de Mme Oyewunmi illustre cette dynamique. Diplômée d'un National Diploma en comptabilité en 2022, elle s'est tournée vers la coiffure faute d'emploi en entreprise. Face à des clientes souhaitant payer par voie électronique ou retirer des espèces, elle ne disposait pas de terminal. Une autre coiffeuse lui a fait découvrir Moniepoint, et elle a appris à utiliser l'appareil comme l'application mobile de la marque. En cas de difficulté technique, il lui arrive de chercher la solution sur Google.
Comprendre les flux d'argent
La manipulation quotidienne de transactions électroniques familiarise ces opératrices avec les mouvements entre comptes, les mécanismes de débit et de crédit, ainsi que les frais appliqués. Elles apprennent notamment à distinguer la somme versée par le client de celle qu'elles perçoivent une fois les frais déduits.
Naviguer dans les interfaces et les applications
Utiliser un terminal suppose de parcourir son interface, de saisir des montants, de sélectionner le bon service et de suivre les instructions affichées. Beaucoup s'appuient aussi sur des applications bancaires ou d'agent pour encaisser, suivre les opérations et accéder à d'autres services financiers : consultation de solde, historique des transactions, recherche de fonctionnalités précises.
Diagnostiquer les pannes et gérer la connexion
Une transaction peut échouer pour cause de réseau, de problème lié à la carte ou d'interruption de service. L'opératrice doit alors interpréter le message d'erreur, identifier l'origine probable du dysfonctionnement et décider de la suite à donner, en vérifiant sa connexion internet ou en contactant son prestataire. Certains terminaux dépendent des réseaux mobiles : partager la connexion depuis un smartphone amène à activer les données mobiles, le partage de connexion, puis à relier l'appareil.
Lire les relevés et se protéger
Les historiques de transactions permettent de retrouver un paiement, d'identifier une opération antérieure et de repérer un écart. Les opératrices se familiarisent avec les références, les horodatages, les montants et les notifications de statut, afin de déterminer si une opération est réussie, en attente ou échouée.
La gestion de paiements électroniques impose aussi des réflexes de sécurité : garder codes PIN et mots de passe confidentiels, contrôler les alertes de transaction, et savoir qu'une capture d'écran ou une confirmation verbale ne prouve pas à elle seule l'arrivée des fonds.
Recherche en ligne et autonomie croissante
Face à une fonctionnalité inconnue ou un problème technique, les ressources en ligne — recherche sur Google, lecture d'un manuel, contact d'un agent — apprennent à trouver et interpréter une information technique. Ces compétences servent au-delà du terminal, y compris pour les distributeurs automatiques, les cartes bancaires et les services bancaires électroniques. À force de pratique, des tâches qui exigeaient l'aide d'un tiers deviennent réalisables seule.