Le Kenya veut pouvoir reprendre les fintechs de paiement en difficulté
Un projet de loi kényan de 2026 permettrait à la Banque centrale du Kenya de prendre le contrôle des entreprises de paiement défaillantes et de céder leurs activités. Le texte remplacerait la loi de 2011 et encadrerait aussi l'enregistrement des jeunes pousses de la fintech.
Dans cet article
Un projet de loi pour intervenir avant la liquidation
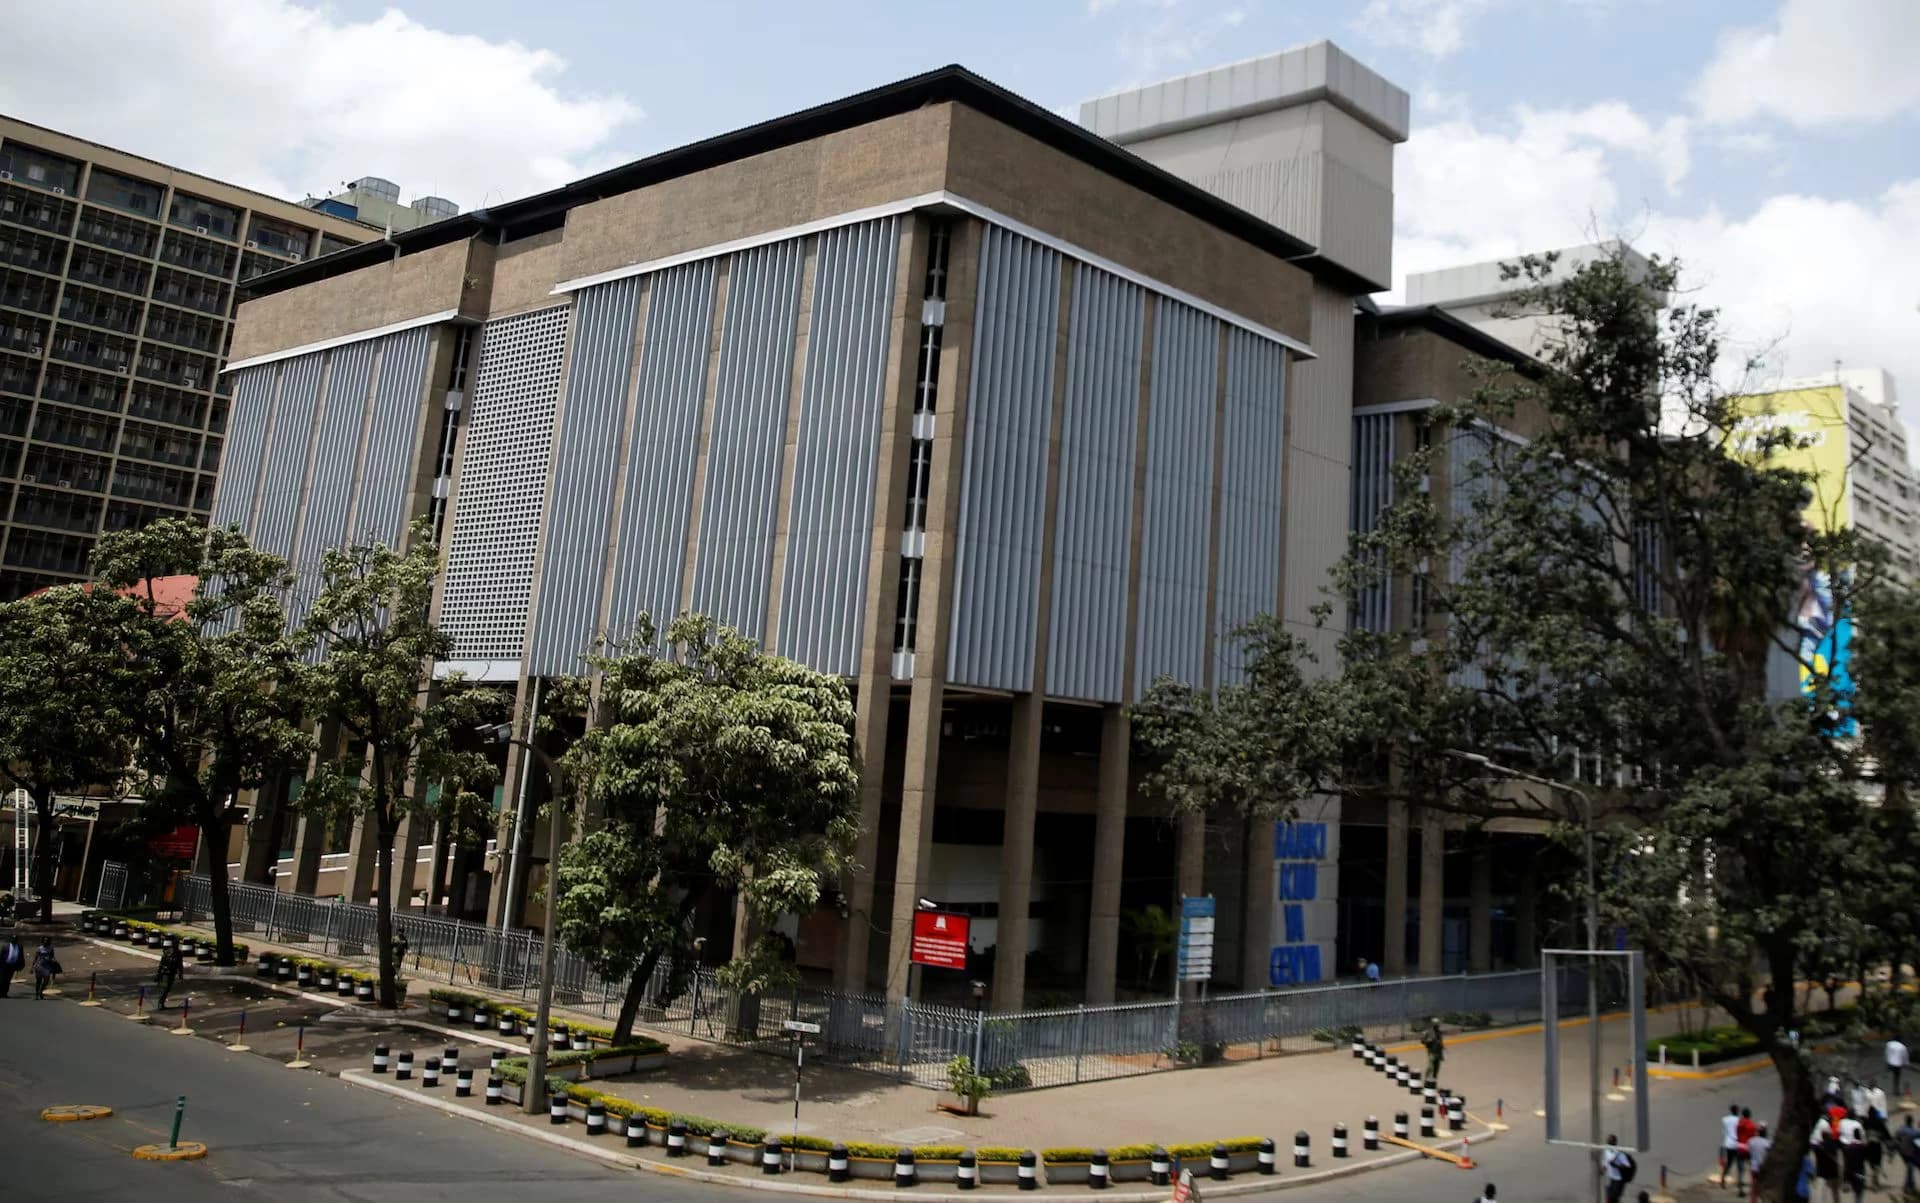
La Banque centrale du Kenya (CBK) cherche à obtenir le pouvoir de prendre le contrôle des entreprises de paiement en difficulté et de céder leurs activités, selon TechCabal. Le projet de loi sur le système national de paiement de 2026 permettrait au régulateur d'intervenir lorsqu'un prestataire ne remplit pas ses obligations envers ses clients ou d'autres institutions financières, enfreint les exigences réglementaires ou menace la stabilité financière.
Ces dispositions placeraient la CBK au cœur de la résolution des défaillances dans un secteur où les clients confient leur argent à des entreprises privées. Elles pourraient contraindre les prestataires et leurs investisseurs à céder le contrôle d'une activité en difficulté avant même qu'elle n'atteigne la liquidation, la banque centrale choisissant qui la dirige et nommant un administrateur statutaire chargé de la vendre.
« La Banque centrale peut intervenir dans la gestion d'un prestataire de services de paiement ou d'un opérateur de système de paiement lorsque … le prestataire de services de paiement ou l'opérateur de système de paiement ne remplit pas ses obligations envers les clients », indique le projet de loi.
Remplacement des dirigeants et gel de l'activité
Une entreprise qui ne se conforme pas à une directive réglementaire pourrait également faire l'objet de mesures, la CBK pouvant intervenir en situation de crise pour préserver la stabilité financière et la confiance du public. Le régulateur disposerait ainsi d'une marge de manœuvre tant que l'entreprise conserve des actifs et des activités qui valent la peine d'être sauvegardés.
Dans les paiements, l'incapacité d'un prestataire à honorer ses obligations peut affecter les commerçants en attente du produit de leurs ventes, les clients effectuant des transferts et d'autres institutions qui attendent un paiement.
La proposition autorise aussi la CBK à écarter les dirigeants jugés responsables de la détérioration de la situation, à nommer un administrateur qui ne peut être révoqué sans son accord et à interdire à l'entreprise de conclure de nouveaux contrats de paiement ou de recruter de nouveaux agents. « Tous les pouvoirs des administrateurs, des actionnaires significatifs, des cadres supérieurs ou des fiduciaires » cesseraient à la nomination de l'administrateur, sauf si celui-ci autorise leur maintien, précise le texte.
De telles restrictions pourraient limiter le montant des fonds clients supplémentaires exposés à un prestataire en difficulté. Elles pourraient aussi laisser à ses propriétaires une influence très réduite sur la manière dont l'entreprise répond à ses difficultés.
Aucune garantie d'accès continu aux fonds
Si la proposition place la protection de l'argent des clients au centre de toute intervention, elle ne garantit pas un accès ininterrompu aux fonds. Un administrateur statutaire pourrait suspendre les paiements aux clients et aux autres créanciers pendant qu'il gère les affaires de l'entreprise.
La CBK est déjà intervenue dans une entreprise de paiement. En octobre 2021, elle a révoqué l'autorisation de Mobile Pay, qui opérait sous la marque Tangaza, invoquant des manquements réglementaires mettant en danger les fonds des clients. Selon le régulateur, l'entreprise n'avait pas soumis les comptes audités de son activité et de son fonds fiduciaire, ni les audits de sécurité et d'autres rapports.
Le projet de loi s'appuierait sur ces pouvoirs avec un régime détaillé de gestion statutaire, incluant des dispositions sur le remplacement de la direction et la cession de l'activité d'un prestataire. La CBK a exercé des pouvoirs similaires dans le secteur bancaire au cours de la dernière décennie. Elle a placé Imperial Bank sous administration en octobre 2015 et annoncé sa liquidation en décembre 2021. Chase Bank, entrée en administration en avril 2016, a rouvert ce mois-là sous la gestion de KCB. En 2018, un accord a transféré 75 % de la valeur de ses dépôts à SBM Bank, avant que l'activité restante ne soit liquidée en 2021.
Un cadre pour l'enregistrement des fintechs
Ces interventions montrent les options dont dispose le régulateur. Le texte, qui abrogera et remplacera la loi de 2011 sur le système national de paiement, doit aussi permettre l'enregistrement et l'octroi de licences aux jeunes pousses de la fintech afin de lever un flou juridique qui a freiné leur expansion dans le pays, laissant les banques commerciales et les opérateurs télécoms dominer le marché.