Dirham digital : Bank Al-Maghrib valide la faisabilité technique
Les premiers essais d'une monnaie digitale de banque centrale menés par Bank Al-Maghrib avec le FMI et la Banque mondiale confirment sa faisabilité technique, selon LesEco.ma. Les chercheurs identifient toutefois un risque de transfert des dépôts bancaires et rappellent qu'aucune décision d'émission n'est prise.
Dans cet article
Une preuve de concept à deux niveaux
Bank Al-Maghrib a testé les fonctions essentielles d'une monnaie digitale de banque centrale (MDBC) destinée au grand public, selon LesEco.ma. L'expérimentation, conduite avec le Fonds monétaire international et la Banque mondiale, a couvert l'émission, la distribution, la détention en portefeuille numérique, les paiements entre particuliers et l'interopérabilité avec les infrastructures financières existantes.
Deux architectures ont été comparées : l'une centralisée, l'autre fondée sur des registres distribués. Les chercheurs concluent que les résultats ont « confirmé la faisabilité technique d'une MDBC de détail au Maroc ». La preuve de concept reposait sur un modèle hybride à deux niveaux, où la banque centrale émet la monnaie et où les intermédiaires financiers assurent sa distribution, la relation avec les utilisateurs et les contrôles de conformité.
Ces travaux sont signés par Chaymae Chaoui, Kamal Lahlou et Mohammed Mikou, dans un document intitulé « Monnaie digitale de Banque centrale : Enjeux et enseignements pour le Maroc ». Ils ne valent pas décision de lancement : les essais ont aussi porté sur la cybersécurité, la protection des données, la capacité des infrastructures et les paiements hors ligne.
Le risque d'une concurrence avec les dépôts
Le volet le plus sensible concerne le bilan des banques. Une monnaie publique numérique pourrait détourner une partie des avoirs déposés dans les établissements commerciaux, renchérir leurs ressources, peser sur leur rentabilité et, à terme, sur les conditions de distribution du crédit. La transmission de la politique monétaire serait également concernée.
Les simulations macrofinancières distinguent deux cas de figure. Les auteurs indiquent qu'« une MDBC principalement utilisée comme instrument de paiement et se substituant progressivement au cash aurait des effets limités sur le secteur bancaire ». À l'inverse, une monnaie digitale entrant en concurrence directe avec les dépôts produirait les effets les plus défavorables.
Pour des niveaux d'adoption modérés, les simulations laissent apparaître des marges suffisantes pour absorber une migration partielle des dépôts. Les chercheurs envisagent donc des garde-fous : un dirham digital « pourrait être initialement non rémunéré et soumis à des plafonds de détention et de transaction », calibrés selon les risques pour la liquidité bancaire.
Le cash, principal obstacle à l'adoption
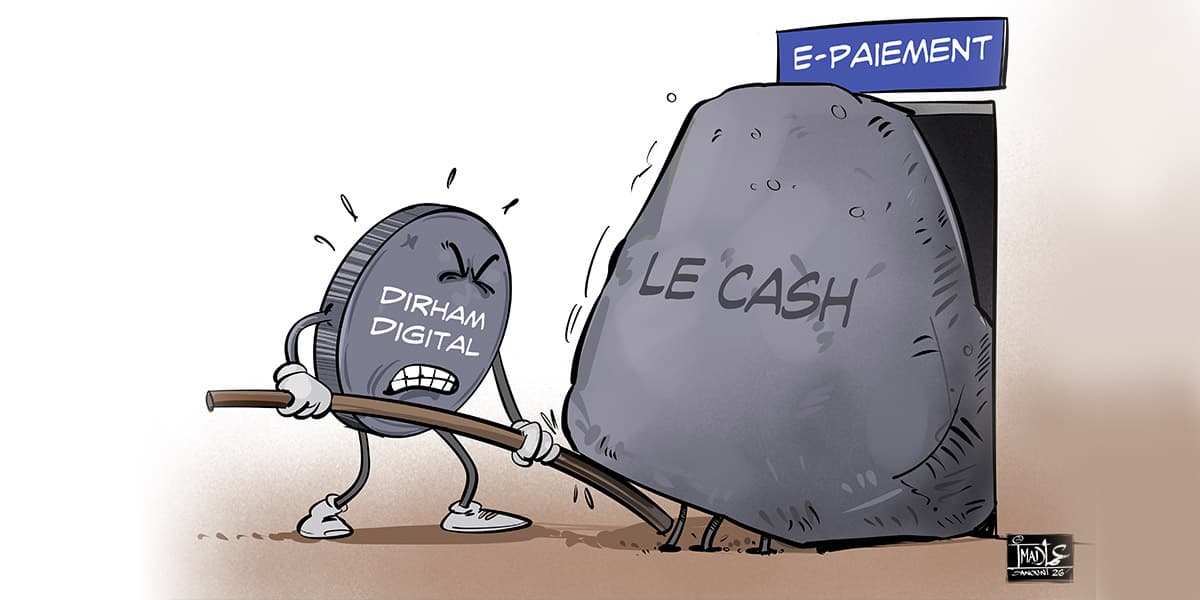
La circulation fiduciaire est passée de 70 milliards de dirhams en 2001 à plus de 500 milliards en 2025, alors que le nombre de cartes bancaires a dépassé 22 millions en 2024. La progression des paiements électroniques n'a donc pas entamé la place des espèces. Une enquête de Bank Al-Maghrib menée en 2019-2020 montre que les espèces restent perçues comme le moyen de paiement le plus simple, le plus rapide et le plus efficace pour maîtriser les dépenses.
Le futur dirham digital devrait dès lors reproduire les atouts du cash : « sécurité, absence de risques de liquidité ou de crédit, accessibilité et large acceptation ». Son intérêt économique dépendra de son acceptation par les commerçants, de son coût pour les utilisateurs et de sa capacité à fonctionner là où la connectivité est limitée. Les paiements hors ligne, utiles aux territoires ruraux, sont cités comme un chantier prioritaire.
Inclusion financière et transferts des MRE
En 2025, 62 % des particuliers résidents détenaient un compte bancaire, selon les données reprises dans l'étude. La bancarisation reste plus faible chez les femmes, et les 15-24 ans ne représentent qu'environ 10 % des titulaires d'au moins un compte. L'enquête Findex 2025 de la Banque mondiale, citée par les chercheurs, indique que 74 % des adultes non bancarisés invoquaient en 2024 un manque de ressources, contre 86 % en 2021 ; la part de ceux qui citent le coût des services bancaires est passée de 25 % à 19 %.
Les auteurs estiment qu'une monnaie digitale à faible coût pourrait « contribuer progressivement à réduire les inégalités d'accès aux services financiers ». Le secteur informel constitue un autre terrain : le Maroc comptait plus de deux millions d'unités de production informelles en 2023, contre 1,7 million en 2014, et seuls 2 % de leurs responsables disposaient d'un compte dédié à leur activité.
Bank Al-Maghrib mène par ailleurs un second projet expérimental avec la Banque centrale d'Égypte, avec l'appui de la Banque mondiale, sur les paiements transfrontaliers. L'introduction du dirham digital demeure toutefois une perspective de long terme, sans décision d'émission ni calendrier annoncé.